
Andy Burnham asume en Reino Unido con deuda récord y poco margen fiscal
El nuevo primer ministro británico hereda una deuda superior al 100% del PIB, bonos a diez años cerca del 5% y una economía debilitada por años de bajo crecimiento y las consecuencias del Brexit.
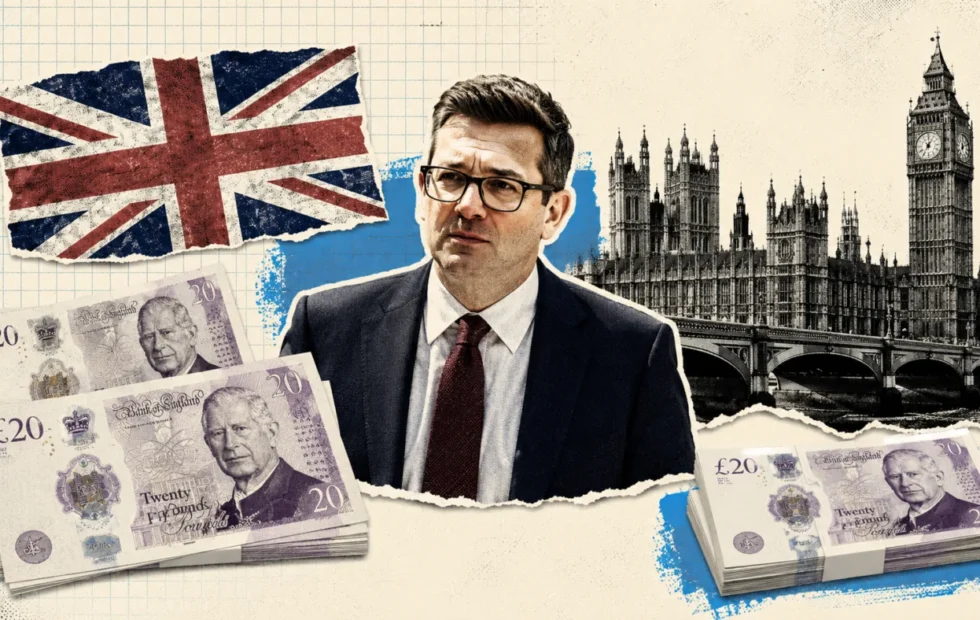
Andy Burnham asumió como primer ministro del Reino Unido en un contexto de fuerte presión fiscal, bajo crecimiento y costos financieros crecientes. El nuevo jefe de Gobierno llega con una mayoría parlamentaria amplia, pero enfrenta una deuda pública superior al 100% del producto interno bruto, un déficit todavía elevado y rendimientos de los bonos soberanos que reducen el margen para impulsar la economía mediante más endeudamiento.
El Reino Unido estrenó el 20 de julio a su séptimo primer ministro en apenas una década. El cambio volvió a poner bajo la lupa la estabilidad política británica, aunque el principal desafío para Andy Burnham no está en la aritmética parlamentaria sino en las cuentas públicas. El dirigente laborista llega a Downing Street con una economía que crece poco, una deuda que supera el tamaño anual de la producción nacional y un mercado financiero que exige intereses cada vez más altos para comprar títulos del Estado.
Según Fuente original, la información se basa en Nuevo primer ministro en Reino Unido: la deuda que lo asfixia.
Para ampliar el contexto, también puede leerse Mercados bajo presión: monedas débiles, dólar récord y cautela inversora.
Para ampliar el contexto, también puede leerse Long Beach movilizó 928.508 TEU en julio y acumula crecimiento en 2026.
Para ampliar el contexto, también puede leerse Savannah cierra el ejercicio cerca de su récord mientras avanza su plan portuario.
Para ampliar el contexto, también puede leerse Hambantota aclara la acumulación de vehículos y defiende su política.
En la cobertura de El Canal de Panamá y el Puerto de Houston refuerzan su alianza estratégica se abordó un aspecto relacionado con este tema.
En la cobertura de Crece la preocupación por el rol de las tripulaciones ante los riesgos geopolíticos se abordó un aspecto relacionado con este tema.
La sucesión se produjo sin elecciones generales. En el sistema parlamentario británico, el partido que controla la Cámara de los Comunes puede reemplazar a su líder y, con ello, cambiar al primer ministro mientras conserva el mandato legislativo. El Partido Laborista mantiene una mayoría sólida y las próximas elecciones generales están previstas para 2029. Esa base parlamentaria le entrega a Burnham una herramienta política importante, pero no resuelve la restricción central: cada nueva medida de gasto debe compatibilizarse con una deuda costosa y con inversores atentos a la solvencia del Tesoro.
Para ampliar el contexto, también puede leerse Reino Unido desestimó el reclamo argentino por el buque que recorrió aguas.
Andy Burnham asume Reino Unido: Un regreso cuidadosamente preparado desde Manchester
Burnham no es un recién llegado a la política británica. Milita en el laborismo desde los 15 años y llegó al Parlamento en 2001. Durante los gobiernos de Tony Blair y Gordon Brown ocupó responsabilidades vinculadas con el Tesoro, Cultura y Salud. También compitió sin éxito por el liderazgo laborista en 2010 y 2015, antes de construir una base territorial propia como alcalde electo del Gran Manchester.
Durante nueve años al frente de esa región, el dirigente consolidó una imagen asociada con la defensa del norte industrial frente a la concentración de poder en Londres. Su gestión estuvo marcada por la reorganización del transporte público y por la recuperación de servicios de colectivos bajo un esquema de administración unificada. Esa experiencia será ahora el fundamento político de su propuesta nacional: descentralizar decisiones, llevar inversiones fuera de la capital y fortalecer el papel del Estado en servicios considerados estratégicos.
El regreso de Burnham al Parlamento fue acelerado después del mal resultado laborista en las elecciones locales de mayo de 2026. Un aliado renunció a su banca y abrió el camino para una elección parcial que el exalcalde ganó. Pocos días más tarde, Keir Starmer anunció su renuncia. La interna partidaria posterior tuvo un resultado contundente: Burnham obtuvo el respaldo de 379 de los 403 diputados laboristas y fue proclamado líder, condición necesaria para asumir el Gobierno.
La economía británica perdió terreno frente a Europa
La situación económica que recibe el nuevo primer ministro combina varios problemas acumulados. Según las estimaciones citadas por la fuente original, el Fondo Monetario Internacional prevé que en 2026 el producto interno bruto por habitante del Reino Unido quede por primera vez por debajo del promedio de la Unión Europea. La comparación con 2016 muestra el deterioro relativo: antes del Brexit, el ingreso per cápita británico era aproximadamente 8% superior al promedio europeo.
Durante la última década, el producto británico habría crecido apenas 5% acumulado. Además, distintas estimaciones ubican el nivel de actividad de comienzos de 2025 entre 6% y 8% por debajo del escenario contrafáctico que se habría registrado sin la salida de la Unión Europea. Esa brecha no puede atribuirse a un único factor. La pandemia, la crisis energética, el aumento de las tasas de interés, la menor inversión y las nuevas fricciones comerciales asociadas al Brexit forman parte de un cuadro más amplio.
Para las empresas que participan del comercio exterior, el problema no se limita a las estadísticas macroeconómicas. Una economía que crece lentamente tiende a importar menos bienes de capital, posterga inversiones en infraestructura y enfrenta mayores dificultades para sostener redes logísticas eficientes. Al mismo tiempo, los controles aduaneros y las nuevas exigencias documentales entre el Reino Unido y la Unión Europea agregaron costos y tiempos a operaciones que antes se realizaban dentro de un mercado integrado.
El impacto sobre el transporte marítimo y terrestre depende del sector, del origen de las mercaderías y de la capacidad de cada compañía para absorber o trasladar los mayores costos. En ese escenario, los exportadores argentinos y del Mercosur que venden alimentos, productos agroindustriales o manufacturas al mercado británico deben seguir con atención la evolución de la demanda, del tipo de cambio y de las condiciones regulatorias. No se trata de una consecuencia automática para la Argentina, pero sí de un contexto que puede modificar decisiones de compra, inventarios y contratos de abastecimiento.
Deuda por encima del PIB y bonos que encarecen al Estado
La deuda pública del Reino Unido superó el 100% del PIB y el país todavía no consiguió recomponer completamente sus cuentas después del shock de la pandemia. El déficit previsto para este año se ubica en 3,9%, un registro inferior al de los años más críticos, pero todavía por encima del promedio previo a la crisis sanitaria. Con un crecimiento débil, ese resultado fiscal no alcanza para estabilizar con comodidad la trayectoria de la deuda.
El mercado de bonos ofrece una señal relevante sobre la confianza de los inversores. El rendimiento de los títulos británicos a diez años, conocidos como gilts, llegó recientemente al 5%, un nivel que no se observaba desde hacía aproximadamente dos décadas. Cuando el rendimiento sube, el Estado debe pagar más para refinanciar vencimientos y emitir nueva deuda. El efecto se transmite gradualmente al presupuesto: una parte creciente de los recursos públicos se destina a intereses en lugar de financiar infraestructura, servicios o políticas de desarrollo.
El Reino Unido destina actualmente más del 3,5% del producto al pago de intereses de la deuda, mientras que el gasto en defensa apenas supera el 2%. La comparación expone la magnitud de la restricción: Londres desembolsa casi el doble para atender a sus acreedores que para sostener su presupuesto militar. Además, existe el compromiso de elevar el gasto en defensa hasta el 3,5% del PIB hacia 2035, una decisión que agregará presión a un presupuesto ya condicionado.
La suba de los intereses no depende únicamente de las decisiones de Downing Street. También responde a la política monetaria internacional, a las expectativas de inflación y a la percepción de riesgo de los mercados. Sin embargo, un déficit elevado puede profundizar el problema porque obliga al Tesoro a emitir más deuda justo cuando los inversores exigen una remuneración mayor. Esa combinación reduce la capacidad de aplicar estímulos fiscales amplios en caso de una nueva desaceleración.
Asistencia social, salud y el costo político del ajuste
Uno de los capítulos más delicados será el gasto destinado a discapacidad y enfermedad. Ese componente ronda los 77.000 millones de libras anuales y las proyecciones indican que podría aumentar otros 14.000 millones durante los próximos cuatro años. La tendencia refleja una combinación de envejecimiento poblacional, problemas de salud de largo plazo, inactividad laboral y presión sobre los sistemas de protección social.
Reformar esas prestaciones permitiría reducir parte del crecimiento del gasto, pero abriría un conflicto político dentro del propio laborismo. Keir Starmer debió retirar el año pasado un plan que buscaba ahorrar 5.000 millones de libras después de recibir críticas internas y sociales. Burnham fue uno de los dirigentes que cuestionó con mayor intensidad esa iniciativa, a la que consideró indiscriminada.
El dilema tiene una dimensión territorial. Muchas comunidades del norte de Inglaterra, precisamente aquellas donde Burnham construyó su liderazgo, presentan una dependencia mayor de la asistencia social y arrastran décadas de pérdida industrial. Un recorte amplio podría mejorar las cuentas en el corto plazo, pero también debilitar el respaldo político del Gobierno en regiones que esperan una redistribución de recursos y nuevas oportunidades de empleo.
El desafío de financiar una agenda regional
Burnham propone reemplazar parte del ajuste directo por una reingeniería del Estado orientada al crecimiento. En su primer discurso como líder laborista cuestionó las decisiones tomadas desde la década de 1980, cuando, según su diagnóstico, se centralizó el poder político y se privatizaron servicios esenciales como vivienda, agua, energía y transporte.
Su principal proyecto es “Number 10 North”, una oficina estatal con sede en Manchester que funcionaría como unidad nacional de crecimiento. El objetivo sería trasladar poder de decisión, vivienda pública e inversiones hacia regiones alejadas de Londres. La propuesta busca reproducir a escala nacional parte del modelo aplicado en el Gran Manchester, pero todavía enfrenta preguntas sobre el financiamiento, las competencias institucionales y la velocidad de implementación.
El punto crítico es que descentralizar no significa necesariamente gastar menos. Crear organismos, ampliar servicios públicos, construir viviendas o recuperar el control de determinadas prestaciones requiere inversión inicial y gastos permanentes. Si esas erogaciones no están acompañadas por mayor productividad, recaudación o crecimiento, el Tesoro podría verse obligado a emitir más deuda. En ese caso, la política pensada para aliviar la desigualdad regional terminaría chocando con la misma restricción financiera que Burnham pretende superar.
Qué puede cambiar para el comercio y la logística internacional
La evolución fiscal británica tendrá efectos principalmente domésticos, pero también puede modificar condiciones comerciales para proveedores y operadores internacionales. Un ajuste presupuestario fuerte podría reducir la demanda interna, afectar proyectos de infraestructura y limitar la renovación de equipamiento en transporte, energía y servicios públicos. En cambio, una estrategia de inversión regional bien financiada podría generar nuevos flujos de carga hacia ciudades del norte y disminuir la concentración económica en Londres y el sudeste.
Para los puertos británicos, la cuestión central será el equilibrio entre inversión y austeridad. Las terminales necesitan mantenimiento, conexiones ferroviarias y carreteras adecuadas, digitalización aduanera y capacidad para responder a cambios en los flujos de importación y exportación. Si el gasto público queda absorbido por los intereses de la deuda y la defensa, pueden postergarse obras que mejoran la competitividad logística.
Los importadores también podrían enfrentar una demanda más débil y mayores costos financieros. Las empresas que compran mercadería en dólares o euros deben observar la cotización de la libra, mientras que los exportadores hacia el Reino Unido necesitan evaluar la solvencia de sus clientes, los plazos de pago y la estabilidad del consumo. En el caso argentino, los sectores agroalimentarios pueden verse influidos por la evolución del ingreso británico, las reglas sanitarias y el tipo de cambio, aunque la fuente no permite anticipar cambios específicos en aranceles o volúmenes.
El contexto también es relevante para la planificación de rutas y contratos. Una economía con menor crecimiento puede reducir inventarios y priorizar entregas más ajustadas, mientras que una eventual inversión pública regional podría demandar acero, maquinaria, materiales de construcción y servicios especializados. Los operadores deberán distinguir entre los efectos de corto plazo de un ajuste y los beneficios potenciales de una política de infraestructura sostenida.
En este marco, resulta útil complementar el seguimiento macroeconómico con información sectorial sobre logística y transporte internacional y sobre comercio exterior argentino. La noticia fue publicada originalmente por El Economista, cuya información sirve como base para analizar la transición política y la situación fiscal británica.
La mayoría parlamentaria no alcanza para vencer la aritmética fiscal
Burnham cuenta con una ventaja que muchos de sus antecesores recientes no tuvieron: una mayoría laborista amplia y un horizonte electoral despejado hasta 2029. Esa posición puede facilitar reformas administrativas, acuerdos internos y programas de inversión regional. Sin embargo, no elimina el costo de financiar el Estado ni la necesidad de convencer a los mercados de que las nuevas políticas serán compatibles con una deuda sostenible.
El nuevo primer ministro deberá decidir cuánto ajustar, dónde invertir y qué compromisos puede postergar. La asistencia social, la defensa, la vivienda, el transporte y los servicios públicos compiten por recursos en un presupuesto cada vez más condicionado por los intereses de la deuda. La respuesta determinará no solo la estabilidad de su Gobierno, sino también la capacidad del Reino Unido para recuperar productividad, sostener sus cadenas de abastecimiento y conservar peso en el comercio internacional.
El margen político de Burnham es amplio, pero el margen financiero es reducido. Su proyecto de redistribuir poder e inversión desde Londres hacia el norte británico dependerá de que pueda demostrar que la descentralización genera crecimiento suficiente para sostenerse. Mientras tanto, los acreedores, las empresas y los socios comerciales seguirán observando si el Reino Unido logra salir del estancamiento sin profundizar la carga que ya limita sus decisiones.
Preguntas frecuentes
¿Quién es Andy Burnham?
Andy Burnham es un dirigente del Partido Laborista que fue diputado, ocupó cargos ministeriales y se desempeñó durante nueve años como alcalde del Gran Manchester antes de asumir como primer ministro del Reino Unido.
¿Por qué la deuda británica limita al nuevo Gobierno?
La deuda pública supera el 100% del PIB y los bonos a diez años llegaron a rendir cerca del 5%. Eso encarece la refinanciación y reduce los recursos disponibles para aumentar el gasto o aplicar estímulos fiscales.
¿Qué es Number 10 North?
Es el proyecto de Burnham para crear en Manchester una oficina estatal orientada al crecimiento nacional, con el objetivo de descentralizar decisiones, vivienda pública e inversiones hacia las regiones alejadas de Londres.

Más noticias de este autor
Últimas en Internacionales
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
3 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Con la deuda arriba del 100% del PBI y los bonos tan caros, cualquier decisión del nuevo gobierno va a tener impacto afuera: menos inversión, crédito más costoso y quizá más trabas para importar. Me interesa ver si esto termina afectando también los flujos con Europa y la competitividad de los puertos británicos.
Con deuda arriba del 100% del PIB y bonos al 5%, el margen para estimular la economía parece mínimo. Lo interesante será ver cómo impacta esto en el comercio exterior: un Estado más endeudado suele encarecer el financiamiento y puede enfriar inversiones en puertos, infraestructura y logística. ¿El Brexit todavía explica buena parte de ese bajo crecimiento o ya hay otros problemas estructurales?
El Brexit sigue pesando, sobre todo por mayores costos aduaneros, controles y menor inversión vinculada al mercado europeo. Pero no explica todo: también influyen la baja productividad, la escasez de inversión, el envejecimiento poblacional y la incertidumbre regulatoria. Con deuda elevada y tasas altas, el Estado tendrá menos capacidad para compensar esas trabas mediante obras portuarias o incentivos logísticos.