
Las tarifas del transporte carretero europeo vuelven a subir por el costo del gasoil
El transporte de mercancías por carretera en Europa volvió a encarecerse durante el segundo trimestre de 2026, con aumentos más pronunciados en el mercado spot. El gasoil, la escasez de conductores, los peajes y la incertidumbre energética presionan sobre los costos logísticos, aun cuando los volúmenes transportados registran una baja interanual.
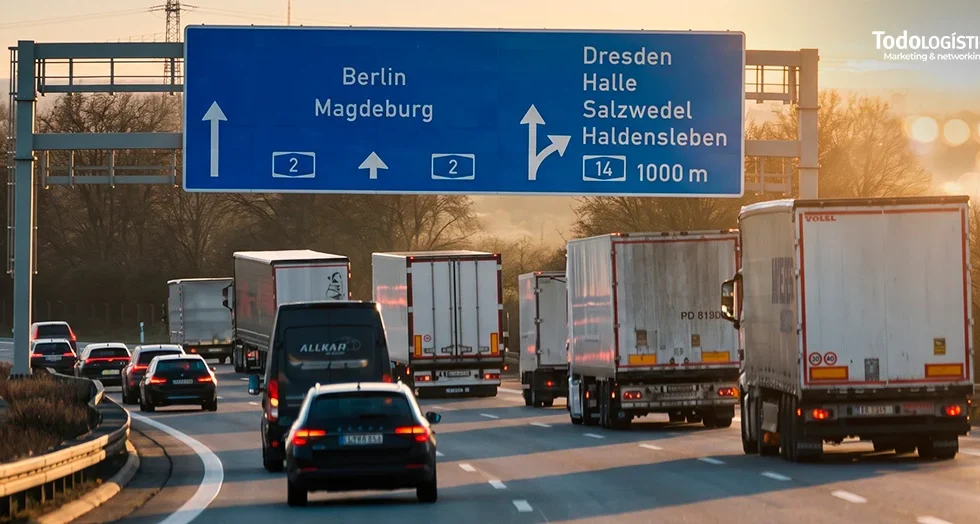
El transporte de mercancías por carretera en Europa enfrenta una nueva etapa de aumentos tarifarios, impulsada principalmente por el encarecimiento del gasoil, la falta de conductores y mayores cargas regulatorias. Durante el segundo trimestre de 2026, el índice de tarifas contractuales llegó a 148 puntos, mientras que el mercado spot alcanzó 146,8 puntos, según el informe elaborado por la Unión Internacional de Transporte por Carretera (IRU) junto con entidades especializadas en información logística. La suba se produjo pese a que los volúmenes transportados entre las principales economías de la Unión Europea continuaron por debajo del nivel del año anterior.
El transporte de mercancías por carretera en Europa registró un nuevo incremento de costos durante el segundo trimestre de 2026. La presión alcanzó tanto a los contratos de largo plazo como a las operaciones negociadas en el mercado spot, aunque este último segmento mostró una aceleración más marcada. El escenario combina combustibles más caros, restricciones laborales, cambios en los sistemas de peaje y una evolución todavía débil de la demanda.
Según Fuente original, la información se basa en Transporte de mercancías por carretera en Europa enfrenta nuevas subas de tarifas.
En la cobertura de La inteligencia artificial redefine la logística y el comercio mundial se abordó un aspecto relacionado con este tema.
En la cobertura de México fortalece la seguridad logística con una alianza entre Amacarga y BASC se abordó un aspecto relacionado con este tema.
De acuerdo con el relevamiento difundido por la IRU, el índice de tarifas contractuales llegó a 148 puntos. La cifra representa un aumento de 7,9 puntos frente al trimestre anterior y de 15,2 puntos en la comparación interanual. En términos operativos, esto indica que las empresas cargadoras están afrontando mayores valores al renovar o renegociar acuerdos estables con los transportistas.
El mercado spot, que reúne servicios contratados para viajes puntuales y suele reaccionar con mayor rapidez ante cambios en los costos, alcanzó 146,8 puntos. El indicador avanzó 14,6 puntos en un solo trimestre. La diferencia entre ambos segmentos evidencia que las operaciones sin cobertura contractual están absorbiendo con mayor velocidad las variaciones del gasoil, los peajes y la disponibilidad de camiones.
tarifas transporte carretero europeo vuelven: El gasoil volvió a ser el principal factor de presión
El combustible aparece como uno de los elementos centrales detrás de la suba. El precio promedio del gasoil en la Unión Europea llegó a 1,94 euros por litro durante el segundo trimestre de 2026, luego de aumentar 12% frente al trimestre anterior y 27% frente al mismo período de 2025.
La evolución dentro del trimestre fue especialmente volátil. En abril, el valor alcanzó 2,19 euros por litro, mientras que hacia finales de junio descendió hasta 1,76 euros. Sin embargo, la baja no logró consolidarse. Las nuevas tensiones vinculadas con el estrecho de Ormuz volvieron a presionar sobre el mercado petrolero internacional y llevaron al Brent cerca de los 99 dólares por barril.
Como consecuencia, el gasoil europeo volvió a superar los 2 euros por litro hacia finales de julio. Aunque el precio del combustible no se traslada de manera idéntica a cada factura, tiene una incidencia directa sobre el costo por kilómetro, especialmente en recorridos internacionales de larga distancia. La magnitud del impacto depende del tipo de vehículo, la carga transportada, la eficiencia del motor, los kilómetros en vacío y las cláusulas de actualización previstas en cada contrato.
La volatilidad dificulta la planificación de los cargadores
Para exportadores, importadores y operadores logísticos, el problema no se limita al precio promedio. La variación rápida durante un mismo trimestre complica la elaboración de presupuestos, la fijación de precios de venta y la comparación entre una tarifa contractual y una cotización spot.
Un fabricante que programa envíos semanales hacia distintos mercados europeos puede enfrentar una diferencia importante entre el valor estimado al comienzo del período y el costo efectivo al momento de despachar. En las cadenas que trabajan con inventarios ajustados, esa diferencia puede trasladarse a los precios finales o reducir el margen de la operación.
Las cláusulas de combustible ofrecen una herramienta para distribuir el riesgo, pero no eliminan la incertidumbre. Cuando el ajuste se aplica con rezago, el transportista puede absorber temporalmente una parte del aumento. Cuando se actualiza con mayor frecuencia, el cargador obtiene más previsibilidad para el proveedor, pero recibe facturas variables que dificultan la planificación financiera.
Las tarifas suben aunque el volumen transportado sigue en retroceso
El aumento de los fletes no responde a un fuerte crecimiento de la demanda. Los volúmenes transportados por carretera entre las principales economías de la Unión Europea cayeron 1,6% interanual durante el segundo trimestre de 2026. La contracción fue menor que la observada durante el primer trimestre, cuando la baja había llegado al 8%, pero todavía refleja un mercado con actividad contenida.
Esta combinación resulta significativa: los precios aumentan al mismo tiempo que disminuye la cantidad de mercancías movilizadas. El comportamiento demuestra que el valor de un servicio de transporte no depende únicamente de la demanda. La estructura de costos, la disponibilidad de conductores, las exigencias ambientales, los peajes y el riesgo energético pueden ejercer presión aun cuando haya menos cargas buscando camiones.
Los corredores europeos también presentaron desempeños diferentes. La ruta Alemania-Francia registró una baja interanual de 3,9%, mientras que el corredor España-Francia cayó 3,6%. En cambio, el intercambio por carretera entre Alemania y Polonia creció 1,5%. Estas diferencias responden a la composición industrial de cada vínculo, el comportamiento del comercio bilateral y la evolución de sectores como la manufactura, la automoción, los alimentos y los productos químicos.
Para los operadores, la heterogeneidad regional obliga a evitar referencias tarifarias demasiado generales. Una empresa que trabaja con varios corredores debe analizar por separado la disponibilidad de retorno, los tiempos de espera en fronteras, los peajes aplicables y la posibilidad de conseguir carga en ambos sentidos. Un trayecto con alta demanda de exportación puede tener una tarifa atractiva en un sentido, pero resultar menos eficiente si el camión retorna vacío.
La falta de conductores agrega un límite estructural
El mercado europeo también está condicionado por la escasez de trabajadores. Cerca del 13% de los puestos de conductor permanecen vacantes, lo que equivale a unas 502.000 posiciones. La situación no es solamente coyuntural: alrededor de 660.500 conductores podrían jubilarse antes de 2030 y apenas el 5% de la fuerza laboral tiene menos de 25 años.
La estructura etaria genera un riesgo de capacidad para los próximos años. Aunque la demanda no registre una expansión fuerte, la salida de trabajadores experimentados puede reducir la cantidad de servicios disponibles, incrementar los tiempos de asignación y elevar el costo de contratar viajes urgentes.
La incorporación de jóvenes enfrenta obstáculos como el costo de las licencias profesionales, las extensas jornadas, la permanencia fuera del hogar y la percepción de que el transporte de larga distancia ofrece pocas posibilidades de desarrollo. Las empresas también compiten con otros sectores por trabajadores capacitados y deben sostener inversiones en capacitación, seguridad y retención.
El déficit laboral tiene efectos concretos sobre las cadenas de suministro. Un operador puede contar con camiones suficientes, pero no con conductores disponibles para cubrir todos los turnos. En ese contexto, las cargas con ventanas de entrega rígidas, productos sensibles a la temperatura o requisitos especiales de seguridad suelen recibir cotizaciones más altas y mayor prioridad operativa.
España y Países Bajos modifican las reglas de circulación
A la presión energética y laboral se suman cambios regulatorios. España reforzó la obligación de trasladar los aumentos del gasoil a las tarifas de transporte. El objetivo es evitar que los transportistas absorban de manera unilateral una variación de costos que puede comprometer la continuidad del servicio, pero la medida también obliga a cargadores y proveedores a revisar la forma en que calculan sus contratos.
En Países Bajos, la sustitución de una viñeta temporal por un peaje calculado según los kilómetros recorridos introduce otro criterio de costo. El impacto final dependerá de las rutas utilizadas, la distancia efectiva y las características del vehículo. Para las empresas que realizan múltiples entregas, la planificación de itinerarios puede adquirir una importancia mayor que antes.
Estos cambios muestran una tendencia extendida en Europa: el transporte por carretera incorpora de forma progresiva cargos asociados con la distancia, las emisiones y el uso de la infraestructura. Para los operadores, la consecuencia es una estructura tarifaria más detallada. Para los cargadores, significa que ya no alcanza con comparar el precio total del viaje; también es necesario identificar qué componentes son fijos, cuáles son variables y cuándo se actualizan.
La discusión regulatoria europea está vinculada además con la descarbonización del transporte. La renovación de flotas, el uso de combustibles alternativos y la expansión de camiones eléctricos o impulsados por hidrógeno pueden reducir emisiones, pero requieren inversiones importantes y una infraestructura de abastecimiento todavía desigual. En el corto plazo, esos desembolsos pueden trasladarse parcialmente a las tarifas.
El mercado spot queda más expuesto a la incertidumbre
El avance del índice spot por encima del aumento trimestral de los contratos muestra que las operaciones de corto plazo están más expuestas a los cambios inmediatos. Los cargadores que no tienen acuerdos de capacidad pueden encontrar dificultades para asegurar un camión en fechas de alta demanda, con poco margen de anticipación o en corredores donde el retorno es limitado.
Los contratos de largo plazo ofrecen una mayor estabilidad, pero tampoco quedan aislados de la volatilidad. Las revisiones por combustible, peajes, salarios y cumplimiento normativo pueden modificar el valor pactado. La ventaja principal es que permiten reservar capacidad y reducir el riesgo de no encontrar transporte, una cuestión especialmente relevante para industrias con entregas programadas y penalidades por incumplimiento.
La diferencia entre ambos mercados también influye en las decisiones de abastecimiento. Algunos cargadores pueden preferir contratar capacidad estable para sus flujos principales y utilizar el mercado spot solo para picos de demanda. Otros pueden optar por distribuir el riesgo entre varios operadores, siempre que la coordinación no aumente la complejidad administrativa ni reduzca la trazabilidad.
Qué puede observar Argentina en el encarecimiento europeo
El escenario europeo ofrece referencias útiles para Argentina y el Mercosur, aunque no permite trasladar automáticamente los valores a la realidad regional. Las distancias, los precios de los combustibles, la calidad de la infraestructura, los sistemas de peaje y la composición de las cargas son diferentes. Sin embargo, existen problemas comparables: dependencia del gasoil, dificultad para renovar flotas, falta de conductores y necesidad de incorporar mecanismos de actualización en los contratos.
Para el comercio exterior argentino, el costo carretero europeo puede incidir en servicios vinculados con la distribución de mercadería dentro del continente, el transporte desde puertos hacia centros industriales y la entrega final de productos importados. Un aumento en el tramo terrestre posterior a la descarga puede modificar el costo logístico total de una operación, incluso cuando el flete marítimo permanezca sin cambios.
También resulta relevante para las empresas que compiten en mercados europeos. Los exportadores argentinos de alimentos, manufacturas y otros bienes deben considerar que sus clientes pueden enfrentar mayores costos de distribución interna. La presión sobre el transporte puede afectar los plazos de reposición, la frecuencia de los pedidos y la conveniencia de mantener inventarios en depósitos cercanos al consumidor.
La experiencia europea refuerza la importancia de diversificar modalidades cuando la carga y la infraestructura lo permiten. El ferrocarril y el transporte marítimo de corta distancia pueden complementar al camión en determinados corredores, aunque requieren conexiones confiables, coordinación documental y tiempos compatibles con las necesidades del negocio. El transporte por carretera seguirá siendo indispensable para la primera y última milla, pero no necesariamente debe absorber todos los tramos de larga distancia.
En el caso de las operaciones argentinas, el seguimiento de los costos de transporte debe integrarse con la planificación portuaria, la disponibilidad de depósitos y la programación de turnos. Las herramientas desarrolladas para gestionar la logística y el transporte permiten comparar alternativas, anticipar restricciones y detectar dónde se concentra el mayor riesgo de sobrecosto.
Más presión sobre la distribución desde puertos y centros industriales
Para puertos, operadores de depósitos, transportistas y empresas importadoras, el encarecimiento europeo puede traducirse en una revisión de las ventanas de retiro y entrega. Si el costo por kilómetro aumenta y los conductores disponibles disminuyen, los camiones pueden permanecer menos tiempo esperando en terminales y exigir una programación más precisa. Las demoras en la carga o descarga tienen un efecto mayor cuando cada unidad debe aprovechar al máximo sus horas de trabajo.
Los exportadores también pueden enfrentar una competencia más intensa por la capacidad disponible en los corredores con mayor actividad. En ese contexto, la coordinación entre fábrica, depósito, puerto y transportista deja de ser un asunto exclusivamente operativo y pasa a incidir directamente sobre el costo comercial de cada embarque.
La evolución de los fletes europeos durante los próximos meses dependerá de la trayectoria del petróleo, la estabilidad en las rutas energéticas, la actividad industrial y la capacidad del sector para incorporar nuevos conductores. Más del 85% de los operadores consultados espera que las tarifas aumenten durante el trimestre siguiente, por lo que el escenario inmediato sigue siendo de presión, aun sin una recuperación contundente de los volúmenes.
El informe original puede consultarse en la publicación de TodoLOGISTICA NEWS sobre las tarifas del transporte carretero europeo. El dato central para cargadores y operadores es que la suba no responde a una sola causa: combina combustible, capacidad laboral, regulación y riesgos geopolíticos. Esa combinación exige contratos más transparentes, planificación de rutas y una evaluación permanente del costo total de mover cada unidad de carga.
Preguntas frecuentes
¿Cuánto aumentaron las tarifas del transporte carretero en Europa?
El índice de tarifas contractuales llegó a 148 puntos, con una suba de 7,9 puntos frente al trimestre anterior y de 15,2 puntos interanuales. El índice del mercado spot alcanzó 146,8 puntos y avanzó 14,6 puntos en un trimestre.
¿Por qué subieron los fletes aunque cayó el volumen transportado?
El aumento estuvo relacionado con el gasoil, la falta de conductores, los peajes y otros costos operativos. Por eso, las tarifas pueden crecer incluso cuando la demanda de transporte registra una baja.
¿Qué diferencia existe entre una tarifa contractual y una tarifa spot?
La tarifa contractual surge de acuerdos de mayor duración y ofrece más previsibilidad. La tarifa spot corresponde a viajes puntuales y reacciona con mayor rapidez ante cambios en el combustible, la capacidad disponible y la demanda.

Más noticias de este autor
Últimas en Internacionales
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
7 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
En ecommerce estos aumentos terminan llegando al precio final o directamente al costo de envío, sobre todo en productos voluminosos. Lo llamativo es que suban las tarifas aun con menos volumen: entre peajes, gasoil y falta de choferes, parece que la eficiencia queda siempre para después. ¿Se está viendo algo parecido en las rutas hacia los puertos?
Sí, se observa una dinámica parecida en los corredores hacia los puertos europeos. Aunque baje el volumen, los costos fijos siguen pesando: peajes, combustible, mantenimiento y salarios. Además, la escasez de choferes reduce la oferta disponible y dificulta aprovechar mejor los equipos. Por eso las tarifas pueden subir incluso con menor demanda, y el impacto termina trasladándose a la carga o al envío. También puede complementarse con una guía vinculada a tarifas del transporte de mercancías en europa.
Es llamativo que suban las tarifas aun con menos volumen transportado. Ahí se ve que el problema no es solo de demanda: gasoil, peajes y falta de choferes están pesando fuerte. ¿Se está midiendo cuánto de ese aumento termina trasladándose al precio final de los productos? Para quienes seguimos costos logísticos, el mercado spot parece el indicador más sensible.
El aumento de las tarifas del transporte carretero en Europa muestra que el gasoil sigue siendo un factor decisivo para toda la cadena logística. Lo llamativo es que suban los costos mientras caen los volúmenes: con menos demanda, las empresas igual deben cubrir peajes, falta de choferes y la incertidumbre energética. Difícil que esto no termine trasladándose a los precios finales.
Para quienes vendemos online, estos aumentos terminan pegando por todos lados: el proveedor ajusta, el courier recalcula y el cliente no siempre acepta pagar más por el envío. Lo llamativo es que suban las tarifas aun con menos volumen transportado. ¿Se viene una mayor concentración en operadores grandes o habrá alternativas ferroviarias que alivien los costos?
Es una preocupación válida: con menos volumen, los costos fijos se reparten entre menos cargas y el impacto del gasoil se traslada más rápido a las tarifas. Eso puede favorecer una mayor concentración, aunque también abre espacio para consolidadores y servicios intermodales. El ferrocarril puede aliviar costos en tramos largos, pero requiere infraestructura, frecuencia y conexión eficiente con la última milla.
Es llamativo que suban las tarifas aun con menos volumen transportado. Entre el gasoil, los peajes y la falta de choferes, el costo termina trasladándose a toda la cadena y seguramente también a los precios finales. Para quienes seguimos logística y comercio exterior, sería interesante ver cómo impacta esto en las rutas hacia España, Italia y Alemania.