
Barbieri pidió eliminar tres impuestos que encarecen el crédito argentino
El fundador de Ualá cuestionó el IVA, Ingresos Brutos y el Impuesto de Sellos aplicados al financiamiento. Advirtió que el crédito privado argentino representa una porción muy reducida del PIB frente a otros países de la región.
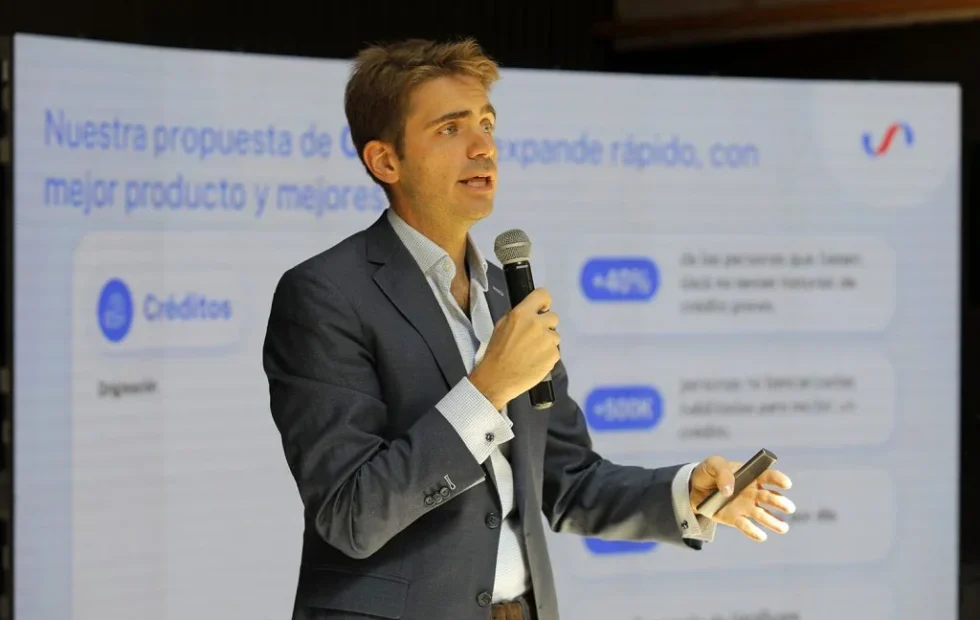
Pierpaolo Barbieri, fundador y CEO de Ualá, reclamó una reducción de la carga impositiva que encarece los préstamos en la Argentina y apuntó contra el IVA, Ingresos Brutos y el Impuesto de Sellos. Según su planteo, estos tributos elevan el costo final del financiamiento para familias, comercios y pequeñas empresas, justo cuando el país necesita ampliar la inversión y fortalecer el consumo, la producción y la movilidad social.
Pierpaolo Barbieri volvió a instalar en el debate público la necesidad de revisar el sistema tributario que recae sobre el crédito en la Argentina. El empresario sostuvo que el financiamiento privado continúa siendo demasiado pequeño en relación con el tamaño de la economía y que la estructura impositiva contribuye a mantenerlo lejos de los niveles observados en otros países de la región.
Según Fuente original, la información se basa en «Es una locura»: Pierpaolo Barbieri pidió eliminar tres impuestos que encarecen el crédito.
Para ampliar el contexto, también puede leerse La economía argentina se estanca: inflación, deuda y consumo bajo presión.
Para ampliar el contexto, también puede leerse Granja Tres Arroyos despidió a más de 700 trabajadores en Capitán Sarmiento.
Para ampliar el contexto, también puede leerse Andrés Nobile asumirá como CEO de Adcap Asset Management.
Para ampliar el contexto, también puede leerse El stock de búfalos creció 25% en tres años y se afianza en el NEA.
En la cobertura de eCommerce Day Argentina 2026 celebrará 20 años en Buenos Aires se abordó un aspecto relacionado con este tema.
En la cobertura de La guerra comercial entre EE.UU. y China reactivó las exportaciones de soja argentina se abordó un aspecto relacionado con este tema.
El fundador y CEO de Ualá concentró sus críticas en tres gravámenes: el Impuesto al Valor Agregado, conocido como IVA; el Impuesto sobre los Ingresos Brutos, de carácter provincial; y el Impuesto de Sellos, que también depende de las jurisdicciones. Aunque el tratamiento puede cambiar según el tipo de préstamo, el destino de los fondos, el perfil del tomador y la provincia involucrada, Barbieri cuestionó el efecto conjunto que esos tributos tienen sobre el costo financiero total.
Para ampliar el contexto, también puede leerse Conciliación obligatoria entre Aceiteros y Explora hasta el 12 de agosto.
“Cuando no hay crédito, no hay movilidad social”, afirmó el empresario en una publicación en la red social X. Su argumento parte de una premisa concreta: el acceso al financiamiento permite que una familia compre una vivienda, que una persona adquiera un vehículo para trabajar o que una pyme incorpore maquinaria sin tener que reunir previamente todo el capital necesario.
Barbieri pidió eliminar tres impuestos: Una economía con poco financiamiento para familias y empresas
La principal referencia utilizada por Barbieri fue el tamaño del crédito privado argentino en relación con el Producto Interno Bruto. El empresario mencionó una proporción cercana al 12% del PIB, un nivel muy inferior al registrado en Chile, Brasil y México. Las cifras pueden variar según la fuente y la metodología aplicada, especialmente por la inclusión de préstamos bancarios, financiamiento no bancario y otras formas de crédito doméstico.
Un indicador amplio del Banco Mundial ubicó en 2025 el crédito doméstico al sector privado argentino en torno al 17,6% del PIB, mientras que Chile superó el 100% bajo esa medición. Más allá de la diferencia entre el 12% mencionado por Barbieri y otros registros internacionales, el diagnóstico general se mantiene: la Argentina tiene uno de los sistemas de crédito más reducidos de América Latina.
La comparación resulta relevante porque el financiamiento no se limita a las tarjetas de crédito o a los préstamos personales destinados a cubrir gastos corrientes. En una economía con mayor profundidad financiera también tienen un peso significativo los créditos hipotecarios, las líneas prendarias, el financiamiento de capital de trabajo, los préstamos para inversión y las herramientas destinadas a empresas de distinto tamaño.
Cuando esas alternativas son escasas o demasiado costosas, las decisiones económicas quedan condicionadas por el ahorro previo. Una familia que no puede acceder a una hipoteca debe postergar la compra de una vivienda o recurrir a soluciones informales. Un comercio que no consigue capital de trabajo puede reducir inventarios, limitar sus ventas o atrasarse con proveedores. Una empresa industrial o agropecuaria, en tanto, puede demorar la incorporación de tecnología y la ampliación de su capacidad productiva.
El crédito como puente hacia la inversión
La discusión adquiere especial importancia en un país que busca crecer a partir de sectores como el agro, la energía y la minería. Esas actividades pueden generar exportaciones y divisas, pero necesitan una red de proveedores, transportistas, contratistas, talleres, comercios y servicios que también requieren financiamiento para acompañar la expansión.
Una pyme que presta servicios a una planta energética, una empresa de transporte que debe renovar unidades o un proveedor de insumos para el campo pueden necesitar fondos antes de cobrar sus ventas. Si el crédito resulta inaccesible, el crecimiento de los grandes proyectos no se transmite con la misma intensidad al resto de la cadena económica.
En ese sentido, la discusión tributaria excede al sistema bancario. El costo de financiarse influye en la capacidad de inversión de los actores que participan en la producción, el transporte y el comercio exterior. La disponibilidad de líneas para comprar equipamiento, sostener inventarios o cubrir períodos entre una operación y otra puede definir si una firma toma un nuevo contrato o queda fuera de una oportunidad comercial.
El impacto también puede alcanzar a la logística vinculada con el movimiento de granos, combustibles, minerales y manufacturas. Cuando una empresa transportista no puede renovar camiones o una compañía de servicios portuarios demora una ampliación, la limitación financiera termina afectando la capacidad operativa de toda la cadena. Para conocer otros factores que inciden sobre los costos de traslado y distribución, el lector puede consultar el informe sobre logística y transporte en la Argentina.
Qué cuestiona Barbieri de los impuestos sobre los préstamos
La crítica del empresario apunta a que el crédito puede tributar en distintos momentos de la operación. El IVA no alcanza de la misma manera a todas las modalidades, ya que la normativa contempla tratamientos diferenciados y determinadas exenciones. Entre los casos mencionados en la legislación aparecen algunas operaciones vinculadas con créditos hipotecarios para vivienda, microcréditos y préstamos al sector público.
Sin embargo, Barbieri plantea que la existencia de excepciones no modifica el problema estructural. Desde su perspectiva, un sistema financiero pequeño no debería soportar impuestos que elevan el precio de una herramienta que el país necesita expandir. En un préstamo, la carga fiscal puede trasladarse a la tasa, a las comisiones o a otros componentes del costo financiero total que enfrenta el cliente.
Ingresos Brutos agrega otra dimensión porque se trata de un tributo provincial, con alícuotas, criterios y tratamientos que pueden diferir entre jurisdicciones. Esa diversidad complica la comparación entre operaciones y puede aumentar los costos administrativos para bancos, fintech y empresas que trabajan en distintos territorios.
El Impuesto de Sellos, por su parte, puede aplicarse sobre determinados contratos y documentos según las normas de cada provincia. Para el tomador, no siempre resulta visible como una tasa de interés, pero forma parte del costo de formalizar una operación. En créditos de mayor volumen, como los destinados a adquirir maquinaria, vehículos o equipamiento, la incidencia puede ser más significativa.
Barbieri describió como “una locura” que estos impuestos recaigan sobre el financiamiento y comparó la situación argentina con la de Estados Unidos, China y Europa. Su argumento es que las principales economías desarrolladas no aplican un esquema equivalente de IVA sobre el crédito privado y que tampoco cuentan con un impuesto provincial similar a Ingresos Brutos. La comparación, de todos modos, debe considerar que cada país tiene una arquitectura tributaria, regulatoria y financiera diferente.
La propuesta de eliminar cargas sin elegir sectores beneficiados
El planteo de Barbieri no se limita a pedir líneas subsidiadas para determinadas actividades. El ejecutivo rechazó que el Estado decida de manera discrecional qué sectores deben recibir financiamiento y defendió una reducción horizontal de los impuestos que encarecen el crédito.
Según esa visión, la función principal del sistema financiero consiste en canalizar el ahorro hacia familias y empresas mediante criterios de riesgo, capacidad de pago y viabilidad económica. Bancos, compañías financieras y plataformas tecnológicas deberían competir por ofrecer productos adecuados, mientras que el Estado tendría que concentrarse en establecer reglas claras, controlar abusos y garantizar la estabilidad del marco regulatorio.
La discusión sobre el crédito subsidiado aparece con frecuencia cuando las tasas resultan elevadas o cuando determinados sectores enfrentan dificultades para acceder a préstamos. Las líneas con tasas preferenciales pueden aliviar situaciones puntuales, pero también generan interrogantes sobre su alcance, su costo fiscal y la posibilidad de que los beneficios se concentren en empresas con mayor capacidad para cumplir los requisitos.
La alternativa propuesta por el CEO de Ualá busca eliminar una distorsión general en lugar de establecer programas para ganadores específicos. En teoría, una menor carga tributaria permitiría reducir el costo de las operaciones y ampliar la cantidad de personas y empresas que pueden ser evaluadas por las entidades financieras. En la práctica, el resultado dependerá también de la inflación, las tasas de referencia, la estabilidad cambiaria, la morosidad y la confianza de los ahorristas.
El problema de bajar impuestos sin resolver el riesgo
La eliminación de tributos puede contribuir a abaratar un préstamo, pero no garantiza por sí sola que el sistema financiero se expanda rápidamente. Las entidades incorporan al precio del crédito el riesgo de incumplimiento, el costo de fondeo, los gastos operativos, los requisitos regulatorios y la incertidumbre sobre la evolución de los ingresos.
La situación de los deudores muestra la complejidad del escenario. El último informe bancario citado en la fuente indicó que la irregularidad del crédito llegó al 7,7% en mayo, mientras que la mora de las financiaciones a los hogares alcanzó el 12,8%. Además, más de siete millones de argentinos registraban atrasos en sus pagos.
Estos datos reflejan que una parte de las familias y empresas enfrenta dificultades para sostener sus obligaciones. Si las entidades perciben un aumento del riesgo, pueden restringir la oferta, exigir más garantías o elevar las tasas. Por eso, una reforma impositiva debería articularse con políticas que mejoren la previsibilidad macroeconómica y la calidad de la información crediticia, sin trasladar todo el costo del ajuste a los usuarios.
También existe un riesgo inverso: impulsar el endeudamiento sin una mejora suficiente de los ingresos. Un crédito más barato puede facilitar una inversión productiva, pero también puede aumentar la exposición de hogares que ya tienen dificultades para pagar. La expansión financiera necesita acompañarse con condiciones transparentes, evaluación responsable y herramientas para evitar el sobreendeudamiento.
Por qué la falta de crédito afecta a la cadena de suministro
Para los exportadores, importadores, transportistas y operadores logísticos, la escasez de financiamiento puede convertirse en un obstáculo operativo. Las empresas necesitan cubrir compras de insumos, salarios, combustible, seguros, reparaciones y servicios antes de recibir el pago de sus clientes. En actividades vinculadas con el comercio exterior, además, los plazos pueden extenderse por los tiempos de producción, embarque, documentación y cobro.
Una compañía que opera con capital propio limitado queda más expuesta a interrupciones. Puede tener dificultades para mantener stock, contratar servicios adicionales durante una temporada de alta demanda o responder a un aumento de los costos logísticos. La falta de crédito también reduce la capacidad de negociar mejores condiciones con proveedores y puede obligar a aceptar operaciones menos rentables.
En el ámbito portuario, el financiamiento resulta relevante para la compra y el mantenimiento de equipos, la ampliación de depósitos, la digitalización documental y la incorporación de sistemas de seguridad. En el transporte terrestre, puede definir la renovación de flotas y el cumplimiento de normas ambientales. Para el agro y la industria, permite adquirir insumos y bienes de capital antes de que llegue el momento de la cosecha, la producción o la exportación.
La evolución del crédito también condiciona el movimiento de cargas en corredores estratégicos. Una mayor disponibilidad de préstamos para pymes y contratistas puede fortalecer la red de proveedores que abastece a terminales, plantas industriales, acopios y centros de distribución. En el portal AGENDA PORTUARIA, el análisis sobre comercio exterior y financiamiento de operaciones permite observar cómo las condiciones financieras se relacionan con la competitividad exportadora.
Una reforma que dependerá de la estabilidad económica
La propuesta de Barbieri se inscribe en una mirada más amplia sobre el crecimiento argentino. El empresario considera que el país atraviesa una oportunidad importante por el potencial del agro, la energía y la minería, aunque advierte que la expansión necesita tasas previsibles, reglas estables y una recuperación que alcance a más sectores de la economía.
El propio ejecutivo reconoció que las reformas no pueden aplicarse todas al mismo tiempo y aclaró que no promueve una modificación de la Constitución. Su prioridad, según la fuente original publicada por El Economista, consiste en eliminar cargas que, a su entender, castigan una herramienta central para invertir y ampliar las posibilidades de progreso.
La discusión seguirá abierta porque la reducción de impuestos sobre el crédito impactaría en la recaudación nacional y provincial. Para avanzar, las autoridades deberían evaluar cómo compensar eventuales pérdidas fiscales, evitar tratamientos contradictorios entre jurisdicciones y asegurar que el beneficio llegue efectivamente a los tomadores, en lugar de quedar absorbido por márgenes financieros o costos administrativos.
La cuestión de fondo es cómo construir un mercado financiero más profundo sin repetir los problemas de endeudamiento excesivo, falta de transparencia o asignación ineficiente de recursos. La eliminación del IVA, Ingresos Brutos y Sellos sobre determinadas operaciones podría ser una parte de la solución, pero su efectividad dependerá de que esté acompañada por estabilidad, competencia y reglas que permitan a las empresas planificar.
Para las familias, las pymes y los actores de la cadena logística, un crédito más accesible significaría contar con mayor capacidad para comprar, invertir y sostener operaciones. Para la economía argentina, el desafío será transformar esa demanda de financiamiento en crecimiento productivo sin aumentar la morosidad ni generar nuevos desequilibrios.
Preguntas frecuentes
¿Qué impuestos cuestionó Pierpaolo Barbieri sobre el crédito?
El fundador y CEO de Ualá cuestionó la aplicación del IVA, Ingresos Brutos y el Impuesto de Sellos sobre distintas operaciones de financiamiento. El tratamiento puede variar según el tipo de préstamo y la jurisdicción.
¿Qué proporción del PIB representa el crédito privado argentino?
Barbieri mencionó una proporción cercana al 12% del PIB. Otras mediciones internacionales, como un indicador amplio del Banco Mundial, ubicaron el crédito doméstico al sector privado argentino en torno al 17,6% del PIB en 2025.
¿Por qué el crédito es importante para las pymes?
Permite financiar capital de trabajo, comprar maquinaria, renovar vehículos, sostener inventarios y ampliar la producción sin contar previamente con todo el dinero necesario.

Más noticias de este autor
Últimas en Campo
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
2 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Si el crédito privado ronda niveles tan bajos del PIB, habría que mirar el costo impositivo como una variable central y no secundaria. IVA, Ingresos Brutos y Sellos se acumulan sobre tasas ya altas y terminan dejando afuera a familias y pymes. La pregunta es cómo reemplazar esa recaudación sin desfinanciar provincias y municipios.
Tiene sentido discutir estos impuestos si de verdad se busca que más gente y pymes puedan acceder a un préstamo. Hoy entre IVA, Ingresos Brutos y Sellos, la cuota termina siendo bastante más pesada de lo que uno imagina al principio. La duda es cómo compensar la recaudación sin que el costo vuelva por otro lado.