
Mercados bajo presión: monedas débiles, dólar récord y cautela inversora
La intervención de los gobiernos volvió a dominar los mercados globales y argentinos. La baja de las monedas impulsó acciones, metales y granos, mientras el dólar mayorista alcanzó un nuevo máximo nominal en Argentina.
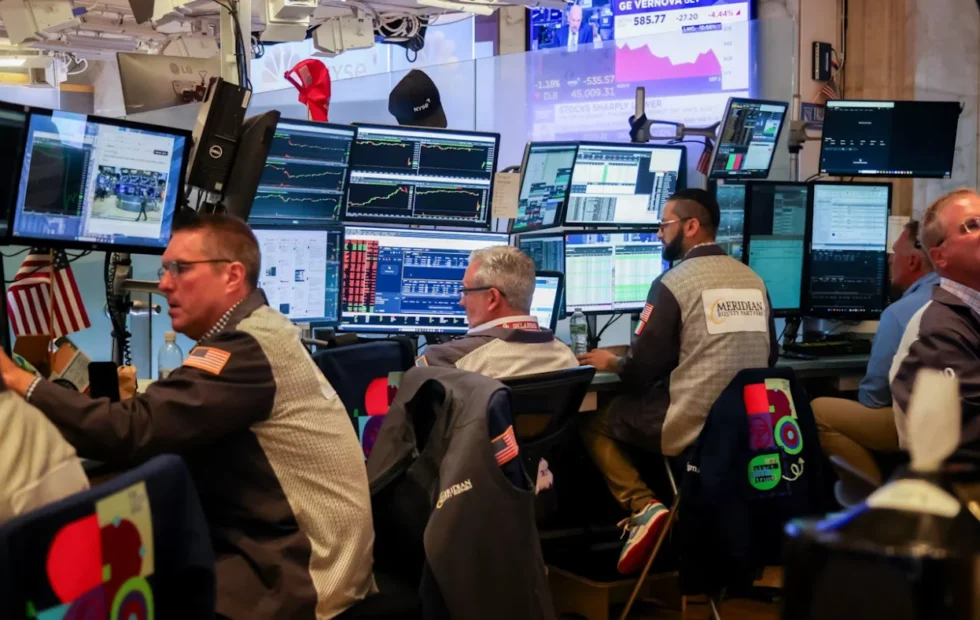
La jornada financiera estuvo marcada por una combinación de intervenciones oficiales, monedas debilitadas y una búsqueda generalizada de activos capaces de conservar valor. Mientras el secretario del Tesoro de Estados Unidos, Scott Bessent, evaluó utilizar fondos públicos para sostener los bonos norteamericanos y reducir las tasas largas, en Argentina el Banco Central operó por cuenta del Tesoro para moderar la suba del dólar mayorista. El resultado fue una sesión de avances para acciones, metales y granos, con el petróleo como excepción, y un nuevo récord nominal para el tipo de cambio oficial.
Los mercados internacionales atravesaron una rueda en la que la lectura dominante no estuvo necesariamente vinculada con una mejora real de la economía, sino con la pérdida de poder adquisitivo de distintas monedas. Cuando las divisas se debilitan, los precios nominales de numerosos activos tienden a subir porque los inversores buscan refugio en acciones, materias primas, metales preciosos, bonos o instrumentos vinculados con la inflación.
Según Fuente original, la información se basa en ¿Qué pasa que sube todo? ¡Son las monedas que bajan, estúpido!.
Para ampliar el contexto, también puede leerse Automotrices de EE.UU. piden excluir a los autos chinos de la cumbre con Xi.
En la cobertura de Las zonas francas dominicanas exportaron US.359,7 millones se abordó un aspecto relacionado con este tema.
La escena se repitió en distintos centros financieros. Subieron el oro y la plata, avanzaron el cobre, el aluminio y el níquel, y también registraron mejoras los principales granos negociados en Chicago. Las criptomonedas acompañaron el movimiento. El petróleo, en cambio, retrocedió y quedó al margen de la suba generalizada de las cotizaciones.
Para ampliar el contexto, también puede leerse La Ruta Bioceánica busca conectar Brasil con Asia a través del Pacífico.
Mercados bajo presión: Estados Unidos volvió a poner el Tesoro en el centro de la escena
El principal foco de atención estuvo en Estados Unidos. Scott Bessent, secretario del Tesoro de la administración de Donald Trump, dejó trascender que el Gobierno podría utilizar hasta un billón de dólares disponibles en la cuenta corriente de la Tesorería para comprar bonos del propio país. La posibilidad de una intervención de semejante magnitud generó una reacción inmediata, aunque moderada, en el mercado de deuda.
La lógica financiera es directa: si el Tesoro compra bonos, aumenta la demanda y sube su precio contado. Como el rendimiento se mueve en sentido contrario al valor del bono, una mejora en las cotizaciones produce una baja de las tasas a vencimiento. Durante la jornada, los rendimientos de referencia quedaron cerca del 4% anual para los títulos a un año, 4,3% para los bonos a cinco años, 4,6% para los vencimientos a diez años y 5,2% para los instrumentos a treinta años.
La eventual utilización de fondos públicos buscaría aliviar el costo de financiamiento estadounidense en un período de alta sensibilidad política. La promesa de Bessent también fue interpretada como un intento de brindar respaldo al mercado antes de las elecciones legislativas de mitad de mandato. De acuerdo con la información difundida por la fuente original de este análisis financiero, el período de posible intervención abarcaría las semanas previas a esos comicios.
La señal tiene alcance global porque las tasas de los bonos del Tesoro estadounidense funcionan como referencia para el costo del dinero en numerosos países. Una modificación, incluso pequeña, puede alterar los flujos hacia mercados emergentes, las valuaciones de las empresas y el precio de las materias primas. Para economías exportadoras como la Argentina y Brasil, también puede influir sobre el valor del dólar, el financiamiento comercial y el comportamiento de los fondos internacionales.
El dólar mayorista argentino alcanzó un nuevo máximo nominal
En el mercado local, la presión sobre el peso continuó. El dólar mayorista llegó a tocar los $1.515 durante la apertura y terminó la rueda apenas por encima del cierre anterior. Aunque el movimiento fue contenido por operaciones atribuidas al Banco Central por cuenta y orden del Tesoro, el precio oficial terminó en $1.531,07, un nuevo récord nominal histórico.
El segmento mayorista es especialmente relevante para la actividad económica porque concentra alrededor del 80% de las operaciones cambiarias. Allí se canalizan transacciones vinculadas con importaciones, exportaciones, pagos corporativos y otras necesidades de empresas. Una suba sostenida del tipo de cambio puede trasladarse a los costos de reposición, a los precios de los bienes importados y a las decisiones de cobertura de las compañías.
Los demás tipos de cambio mostraron una evolución más estable. El dólar blue permaneció en $1.565; el dólar senebi avanzó hasta $1.539,57; el dólar MEP subió a $1.541,32 y el contado con liquidación retrocedió levemente hasta $1.602,26. La brecha entre el mayorista y el blue se ubicó en torno del 2%, mientras que la diferencia entre el contado con liquidación y el tipo de cambio mayorista alcanzó aproximadamente el 6%.
La relativa calma de los dólares financieros no elimina la tensión subyacente. Los operadores observan si las intervenciones oficiales logran ordenar el mercado de manera permanente o si solamente postergan una corrección. Para las empresas importadoras, la diferencia es decisiva: una estabilidad transitoria permite planificar pagos y compras, pero una política cambiaria percibida como defensiva puede aumentar la demanda de cobertura y acelerar la dolarización de carteras.
Más liquidez para contener el costo de la deuda
El Banco Central también intervino en el mercado de pases y repos de muy corto plazo. La tasa de los préstamos a un día, que había trepado al 28% anual el viernes, cayó al 18% durante la apertura y luego terminó cerca del 21%. La liberación de pesos buscó aliviar las necesidades de liquidez en un contexto en el que aumentó la carga mensual de la deuda de los hogares.
Según los datos mencionados en la fuente, el servicio de deuda de las familias pasó de representar el 10% al 24% de sus ingresos en aproximadamente un año y medio. Ese incremento reduce el margen disponible para consumo y puede afectar la venta de bienes durables, la construcción, el comercio y los servicios. También obliga a bancos y empresas financieras a revisar el riesgo de mora y la capacidad de pago de sus clientes.
La reducción de las tasas de corto plazo tuvo un efecto moderado sobre los depósitos. Para colocaciones pequeñas, el rendimiento promedio se mantuvo cerca del 20,2% anual, con diferencias entre bancos grandes y entidades de menor tamaño. En depósitos de mayor volumen, la tasa descendió desde 28,5% hasta aproximadamente 28,1% anual.
El Tesoro redujo vencimientos mediante un canje con el Banco Central
La estrategia oficial incluyó además una operación intraestatal destinada a aliviar la próxima licitación de deuda. El secretario de Finanzas, Federico Furiase, concretó un canje por el cual el Tesoro entregó al Banco Central un BONCAP con vencimiento en junio de 2027 y recibió una LECAP que vence a fin de mes, por un monto de $1,5 billones.
La operación redujo los vencimientos que deberán afrontarse en la licitación del jueves, desde $13,9 billones hasta aproximadamente $12,4 billones. El alivio no implica la desaparición de la deuda, sino una modificación del calendario y del tenedor de los instrumentos. Para los inversores, el dato relevante será la capacidad del Tesoro para renovar los compromisos sin ofrecer tasas excesivamente elevadas ni incrementar la incertidumbre sobre el financiamiento.
La Secretaría de Finanzas pondrá a disposición letras a tasa fija con vencimientos en noviembre de 2026, enero de 2027 y mayo de 2027. También ofrecerá un instrumento ajustado por CER y una letra vinculada al dólar estadounidense con vencimiento en octubre de 2026. La combinación apunta a captar distintos perfiles de demanda: inversores que buscan rendimiento nominal, cobertura frente a la inflación o protección ante una eventual suba cambiaria.
Los bonos argentinos perdieron protagonismo frente a los instrumentos de cobertura
Los títulos públicos argentinos operaron con poco volumen y variaciones limitadas. El riesgo país aumentó tres unidades hasta los 512 puntos básicos, una señal de que el mercado todavía exige una prima elevada para financiar al Estado argentino frente a los bonos estadounidenses.
Los Bonares y Globales dejaron de concentrar los mayores volúmenes de negociación. En cambio, el bono dual TVE8X se convirtió en el instrumento más operado, con vencimiento el 31 de enero de 2028. Su atractivo está asociado con la posibilidad de seguir la evolución del tipo de cambio oficial o de ajustarse mediante el índice CER más un margen. Esa estructura permite a los inversores reducir la exposición a una tasa fija en pesos cuando existe incertidumbre sobre la inflación y el dólar.
La preferencia por instrumentos híbridos refleja una conducta defensiva. Los inversores no necesariamente abandonan el mercado argentino, pero buscan títulos que les permitan adaptarse a escenarios diferentes. El problema es que esa demanda suele concentrarse en papeles con cobertura, mientras los bonos soberanos tradicionales pierden profundidad y liquidez.
El mercado inmobiliario mostró una pausa después de la recuperación
La tensión financiera también se reflejó en el mercado inmobiliario. Los datos difundidos por los colegios de escribanos de la Ciudad de Buenos Aires y de la provincia de Buenos Aires indicaron una baja mensual en los precios promedio expresados en dólares. En julio, los valores retrocedieron 3% en la Ciudad y 2,1% en la provincia frente a junio.
La comparación interanual todavía mostró aumentos: 3,6% en la Ciudad de Buenos Aires y 1,9% en la provincia. Sin embargo, la desaceleración mensual sugiere que el mercado dejó atrás la etapa de subas más intensas observadas desde el cambio de gobierno. La menor disponibilidad de crédito, la incertidumbre cambiaria y la pérdida de poder de compra pueden limitar nuevas operaciones.
Para la construcción y el transporte de materiales, una pausa inmobiliaria puede traducirse en menor demanda de insumos, menor movimiento de cargas y postergación de proyectos. El impacto no es inmediato ni uniforme, pero forma parte de una cadena que conecta el financiamiento, la actividad industrial, la logística y el consumo interno.
Acciones y materias primas subieron, aunque el petróleo quedó rezagado
La menor preferencia por el efectivo impulsó a las bolsas. Wall Street cerró con avances de 0,3% para el Dow Jones y el S&P 500, mientras el Nasdaq subió 0,7%. San Pablo avanzó 1,6% y México mejoró 0,8%. La recuperación se produjo en un contexto de expectativa por los resultados trimestrales de Nvidia, una de las empresas de mayor valor bursátil del mundo.
En Buenos Aires, el índice accionario subió 0,5%, con operaciones por $74.050 millones en acciones y $267.801 millones en certificados de depósito argentinos. Las acciones argentinas que cotizan en Nueva York tuvieron un desempeño mixto. Supervielle, Mercado Libre, Galicia, Central Puerto y Banco Macro registraron mejoras, mientras YPF, Bioceres y Pampa Energía terminaron con bajas.
La caída del petróleo afectó especialmente a las empresas energéticas. El crudo perdió 3,5%, una variación que puede influir en las valuaciones de compañías productoras y refinadoras. Horacio Marín, presidente y director ejecutivo de YPF, vinculó una eventual baja de los combustibles con la evolución del tipo de cambio y señaló que la compañía no funciona como un mecanismo de subsidio.
En las materias primas agrícolas, todos los granos subieron en Chicago, con una mejora destacada del maíz. En el mercado de Rosario hubo menos operaciones, aunque la soja mostró una variación positiva. Para la Argentina, estos movimientos son relevantes porque afectan el valor de las exportaciones, la liquidación de divisas y la disponibilidad de recursos para las empresas vinculadas con el complejo agroindustrial.
La volatilidad financiera puede trasladarse a fletes, importaciones y exportaciones
La combinación de dólar mayorista en récord, tasas variables y precios internacionales inestables obliga a exportadores, importadores y operadores logísticos a trabajar con escenarios más amplios. Una empresa que compra insumos del exterior debe considerar no solo el precio internacional, sino también el tipo de cambio aplicable, el costo financiero de mantener inventarios y la disponibilidad de divisas para cancelar pagos.
En el comercio exterior, una depreciación del peso puede mejorar en términos nominales los ingresos de los exportadores, pero también encarece repuestos, combustibles, seguros y servicios contratados en dólares. Para las terminales portuarias y las compañías de transporte, la volatilidad puede modificar presupuestos de mantenimiento, contratos de fletes y costos de almacenamiento. El impacto dependerá de cuánto tiempo permanezcan las variaciones y de la posibilidad de trasladarlas a tarifas.
La evolución de granos, metales y energía también requiere seguimiento. Los exportadores agrícolas pueden beneficiarse de mejores precios internacionales, aunque el resultado final queda condicionado por retenciones, costos internos, tipo de cambio y disponibilidad de transporte. En el caso de las importaciones industriales, un dólar más alto puede encarecer componentes y reducir el volumen de compras, especialmente si la economía local continúa débil.
La información sobre logística internacional y transporte de cargas permite dimensionar cómo las variables financieras terminan afectando decisiones operativas. También resulta útil seguir el comportamiento del comercio exterior argentino, donde las cotizaciones internacionales y el acceso al mercado cambiario inciden sobre contratos, embarques y liquidaciones.
En el corto plazo, los mercados seguirán atentos a las nuevas intervenciones de Estados Unidos, a la licitación de deuda argentina y a la capacidad del Banco Central para administrar la liquidez sin profundizar la incertidumbre. Para las cadenas regionales, la prioridad será preservar margen financiero, revisar coberturas y evitar comprometer costos futuros sobre la base de un único escenario cambiario.
Preguntas frecuentes
¿Por qué subieron tantos activos durante la jornada?
La explicación principal fue la pérdida de valor de distintas monedas. Cuando las divisas se debilitan, los inversores suelen buscar activos reales o financieros que conserven poder adquisitivo, como oro, acciones, metales y materias primas.
¿Qué efecto tuvo la intervención del Banco Central sobre el dólar?
Las operaciones realizadas por cuenta y orden del Tesoro moderaron la suba del dólar mayorista durante la rueda, aunque el tipo de cambio oficial terminó en $1.531,07 y marcó un nuevo máximo nominal.
¿Cómo puede afectar esta volatilidad al comercio exterior argentino?
Puede modificar el costo de importaciones, combustibles, seguros, fletes y repuestos, además de alterar el valor en pesos de las exportaciones. Por eso, las empresas deben revisar coberturas, contratos y presupuestos logísticos.

Más noticias de este autor
Últimas en Internacionales
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
4 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Para quienes seguimos el comercio exterior, el dólar mayorista en récord no es un dato más: cambia costos, precios y decisiones de importación casi de inmediato. Exportadores pueden ganar aire, pero la volatilidad complica cerrar contratos y planificar fletes. ¿Cuánto de este movimiento responde a fundamentos y cuánto a expectativas antes de nuevas medidas?
Es un punto central: el salto mayorista suele combinar fundamentos —inflación, menor oferta de divisas y demanda de importadores— con expectativas sobre medidas, reservas y el esquema cambiario. Para el comercio exterior, esa mezcla vuelve más difícil fijar precios y contratar fletes. La cobertura y los plazos de pago ayudan, pero no eliminan el riesgo mientras persista la volatilidad.
El dólar mayorista en estos niveles termina pegando directo en los costos logísticos y en la planificación de cualquier exportador o importador. Para el que vende afuera puede mejorar el número en pesos, pero si suben fletes, insumos y financiamiento, el beneficio se achica rápido. ¿Hasta dónde puede trasladarse esto a precios sin frenar operaciones?
Es un punto central: el traslado no es automático ni completo. Depende del margen, la competencia internacional, la proporción de insumos y fletes dolarizados y el tipo de contrato. En exportaciones, subir precios puede hacer perder mercados; en importaciones, encarece la operación y puede reducir volúmenes. Muchas empresas están recalculando por tramos y priorizando previsibilidad antes que trasladar todo de una vez. También puede complementarse con este análisis relacionado sobre impacto del dólar en el comercio exterior argentino.