
China desacelera el camarón de cultivo y reduce 41% sus compras a Argentina
Las importaciones chinas de camarón crecieron apenas 2% en julio, mientras Ecuador mantiene el dominio del mercado e India gana terreno. En ese escenario, los envíos argentinos de langostino cayeron 41% interanual.
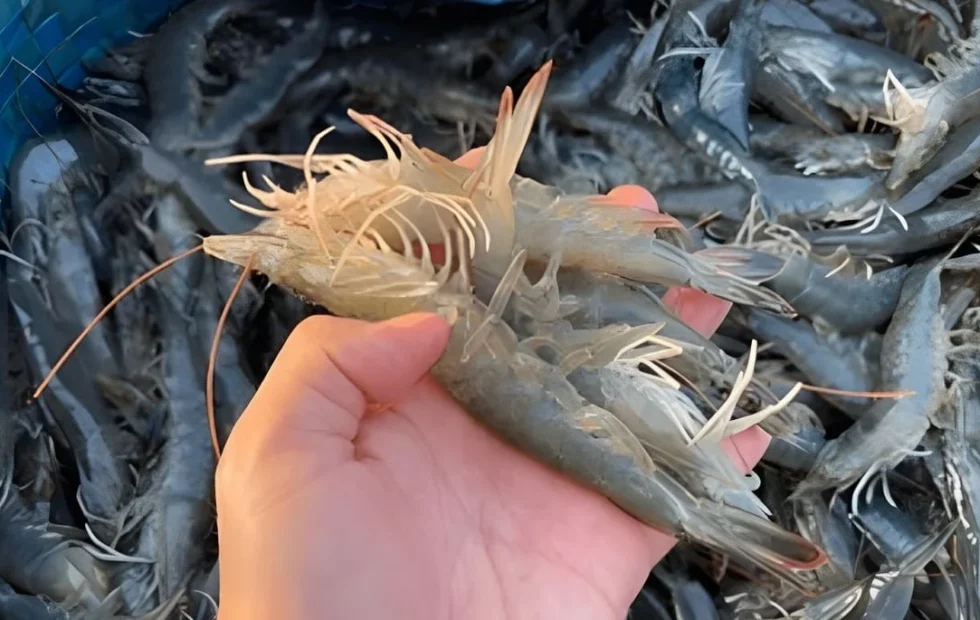
China desaceleró en julio el ritmo de sus compras de camarón de cultivo y profundizó la presión sobre los proveedores que compiten por precio y volumen. Mientras las importaciones totales del gigante asiático aumentaron apenas 2% interanual, hasta 92.422 toneladas, los envíos procedentes de la Argentina se redujeron 41%, con 656 toneladas. El contraste expone una dificultad central para la industria pesquera argentina: el mercado chino continúa ampliando su abastecimiento, pero privilegia una oferta masiva de camarón cultivado, con valores medios descendentes, antes que el langostino salvaje y natural del Atlántico Sur.
Durante julio de 2026, China importó 92.422 toneladas de camarón de cultivo por un valor de USD 444 millones. El volumen representó una suba interanual de apenas 2%, mientras que la facturación cayó 4%. La combinación de más mercadería ingresada y menor desembolso confirma una presión sobre los precios internacionales: el valor medio de importación se ubicó cerca de USD 4,80 por kilogramo.
Según Fuente original, la información se basa en China desaceleró sus compras de camarón de cultivo y los envíos argentinos cayeron 41%.
Para ampliar el contexto, también puede leerse La NASA detectó 33,6 millones de toneladas de sargazo en el Atlántico.
En la cobertura de Pesca ilegal: Nación cobró un récord de .381 millones en el Mar Argentino se abordó un aspecto relacionado con este tema.
El dato adquiere mayor relevancia porque el crecimiento de las compras chinas había sido mucho más intenso durante los seis meses anteriores. En enero, el volumen había aumentado 36% frente al mismo mes del año previo; en febrero subió 15%, en marzo 24%, en abril 33%, en mayo 15% y en junio 13%. El salto de julio, de solo 2%, marca una pérdida de velocidad que puede modificar la competencia entre países proveedores.
Además, China había adquirido 96.823 toneladas en junio. Por lo tanto, el registro de julio implicó una disminución mensual de 4.401 toneladas, equivalente al 4,5%. No se trata todavía de un cierre del mercado, pero sí de una señal de moderación en un destino que durante 2026 había absorbido una oferta creciente de camarón de cultivo.
China desacelera camarón cultivo reduce: Un mercado chino que compra más, pero paga menos
Entre enero y julio, las importaciones chinas alcanzaron 618.322 toneladas, un 19% por encima del mismo período de 2025. El valor acumulado fue de USD 3.122 millones, con un crecimiento más moderado, del 14%. El valor medio se ubicó alrededor de USD 5,05 por kilogramo, aproximadamente 4% por debajo del nivel correspondiente a los primeros siete meses del año anterior.
La brecha entre el crecimiento físico y el aumento del gasto permite observar el comportamiento comercial con mayor precisión. China incorporó un volumen considerablemente mayor, pero el precio promedio descendió. Para los exportadores de camarón cultivado, esa dinámica obliga a competir mediante escala, regularidad, costos de procesamiento y capacidad para sostener entregas aun cuando los valores internacionales pierden firmeza.
En ese marco, el langostino argentino enfrenta una situación distinta. La especie salvaje y natural no compite únicamente por precio con el camarón vannamei cultivado. También se diferencia por su origen, método de captura, características organolépticas y posicionamiento en segmentos que buscan productos de mayor valor. Sin embargo, cuando un comprador de gran escala dispone de abundante oferta estandarizada a precios inferiores, la demanda de productos premium puede desplazarse hacia mercados más selectivos.
Ecuador conserva el liderazgo pese a una baja mensual
Ecuador envió 67.063 toneladas a China durante julio, un 3% menos que en igual mes de 2025. Fue la primera variación interanual negativa del país sudamericano en 2026, después de seis meses con incrementos de entre 13% y 44%. A pesar de ese retroceso, su posición dentro del mercado continúa siendo dominante.
Entre enero y julio, Ecuador acumuló exportaciones por 470.995 toneladas, un 21% más que un año atrás. Esa cifra representó el 76% de todas las importaciones chinas de camarón durante el período. En términos simples, aproximadamente tres de cada cuatro kilogramos adquiridos por China tuvieron origen ecuatoriano.
La concentración de la oferta reduce el margen de maniobra de los competidores y otorga a Ecuador una influencia significativa sobre la disponibilidad de producto. Su estructura acuícola, su capacidad industrial y la continuidad de sus despachos le permiten atender grandes volúmenes, una característica especialmente valorada por un mercado que incorpora camarón a cadenas de distribución, procesamiento y consumo masivo.
La rehabilitación de ocho plantas vuelve a ampliar la oferta
El retroceso ecuatoriano de julio coincidió con restricciones aplicadas por la Administración General de Aduanas de China a distintos establecimientos. Algunas procesadoras permanecían suspendidas desde octubre de 2025 y otras habían perdido su habilitación durante 2026.
El 14 de agosto, la autoridad aduanera china restituyó el acceso a ocho plantas: Expalsa, Omarsa, Friolandia/Supremo, Expotuna, Ceaexport, Total Seafood, Oceantreasure y Limbopack. La medida permite que esas empresas retomen la elaboración y exportación de productos destinados al mercado asiático. Otros seis establecimientos ecuatorianos continúan suspendidos y mantienen negociaciones para recuperar la autorización, por lo que la normalización todavía no es completa.
La Cámara Nacional de Acuacultura de Ecuador atribuyó la reapertura al trabajo técnico realizado por empresas, sector privado y autoridades de ambos países. Su presidente ejecutivo, José Antonio Camposano, señaló que la recuperación del acceso fue resultado de varios meses de gestiones. Las autoridades ecuatorianas y la entidad sectorial no detallaron las causas particulares de cada suspensión, aunque informes de la industria relacionaron algunos expedientes con observaciones sobre el virus de la mancha blanca y la presencia de residuos de metabisulfito de sodio.
También se registraron diferencias sobre los métodos de análisis utilizados por laboratorios chinos, especialmente en la determinación de la parte comestible y en la posible evaluación de muestras sin cáscara. Estos aspectos muestran que el acceso sanitario y documental puede alterar rápidamente los flujos comerciales, incluso cuando un proveedor conserva una posición consolidada.
La rehabilitación de las ocho plantas puede tener efectos inmediatos sobre contratos, certificados, procesamiento y programación de embarques. Si esas instalaciones recuperan su ritmo de producción, Ecuador podría recomponer el descenso de julio y sostener su crecimiento anual. Al mismo tiempo, el mercado chino recibiría una oferta adicional de vannamei en un contexto donde los precios medios ya se encuentran por debajo de los valores de 2025.
India acelera y consolida una segunda fuente de abastecimiento
India fue el proveedor que más creció durante julio. Sus embarques a China alcanzaron 18.813 toneladas, un 29% más que en el mismo mes de 2025 y el registro mensual más alto del país durante 2026. El resultado interrumpió las caídas observadas en mayo y junio.
En el acumulado enero-julio, India colocó 93.992 toneladas, un 23% más que durante el mismo período del año anterior. Ecuador e India concentraron en conjunto 85.876 toneladas en julio, equivalentes al 93% de las importaciones chinas del mes. El resto de los países tuvo que competir por el 7% restante.
La evolución de otros proveedores también refleja un escenario desigual. Tailandia exportó 2.380 toneladas en julio, un 4% más interanual, y acumuló 14.939 toneladas en siete meses. Indonesia, en cambio, retrocedió 7% durante julio, hasta 1.224 toneladas, aunque mantuvo un crecimiento acumulado del 39%, con 8.534 toneladas.
La competencia, por lo tanto, no se define solamente por la demanda total china. También depende de la capacidad de cada origen para sostener habilitaciones sanitarias, asegurar disponibilidad, ofrecer precios competitivos y responder a las exigencias de los importadores. En un mercado concentrado, la recuperación de una planta o el aumento de los despachos de un proveedor puede modificar rápidamente la participación de los demás.
El langostino argentino pierde participación en el destino asiático
Las compras chinas de productos argentinos incluidos en la categoría estadística de camarones y langostinos sumaron 656 toneladas en julio, un 41% menos que en el mismo mes de 2025. Fue el menor volumen mensual desde enero y representó apenas el 0,7% de las importaciones chinas del período.
Entre enero y julio, los envíos argentinos totalizaron 10.072 toneladas, con una caída interanual del 19%. La participación de la Argentina dentro del mercado chino quedó limitada al 1,6% del volumen total. El retroceso se produjo mientras las importaciones generales crecieron 19%, lo que marca una divergencia de 38 puntos porcentuales entre el desempeño del mercado y el de la oferta argentina.
La evolución mensual fue irregular. En enero, las compras desde la Argentina aumentaron 44%; en febrero cayeron 71%; en marzo retrocedieron 21%; en abril subieron 7%; en mayo avanzaron 59%; en junio disminuyeron 30%, y en julio volvieron a caer 41%. Esa volatilidad evidencia que China no opera como un destino estable para el langostino argentino, sino como una alternativa que gana o pierde atractivo según los precios y las posibilidades de colocación en otros mercados.
Un operador internacional consultado bajo reserva explicó que el langostino salvaje y natural argentino puede orientarse hacia destinos más exigentes cuando encuentra una demanda firme y precios convenientes. China adquiere mayor relevancia cuando los valores se debilitan o cuando las empresas necesitan liberar inventarios y ampliar las opciones comerciales. En esas circunstancias, vender a precios inferiores puede convertirse en una herramienta defensiva, aunque con riesgos sobre los márgenes.
El antecedente de 2025 ayuda a dimensionar el cambio. La Argentina había exportado 19.170 toneladas a China durante ese año, con un crecimiento anual del 10%. Los registros de 2026 muestran que aquella expansión perdió continuidad. El comprador asiático sigue incorporando camarón, pero el producto argentino no acompaña el aumento total porque enfrenta una comparación desfavorable con la oferta cultivada de gran escala.
La diferenciación del langostino patagónico enfrenta una prueba comercial
La caída no implica necesariamente que el langostino argentino haya perdido sus atributos. Su origen salvaje, la captura en el Atlántico Sur y sus características de calidad lo ubican en una categoría diferente a la del camarón cultivado. El desafío consiste en transformar esas diferencias en valor verificable para compradores, distribuidores y consumidores.
Para la industria pesquera argentina, la estrategia no puede depender exclusivamente de recuperar volumen en China. También requiere sostener relaciones con destinos capaces de pagar por productos diferenciados, mejorar la trazabilidad, comunicar el origen y preservar condiciones de calidad durante el procesamiento, el almacenamiento y el transporte refrigerado.
La presión sobre los precios internacionales también repercute en las decisiones de captura, procesamiento y comercialización. Cuando el valor ofrecido no cubre adecuadamente los costos, las empresas deben evaluar si conviene vender de inmediato, conservar mercadería, redirigirla a otro destino o adaptar presentaciones y calibres. Cada alternativa modifica las necesidades de frío, documentación, financiamiento y coordinación logística.
En ese sentido, el desempeño exportador debe leerse junto con la información sobre la evolución de la industria pesquera argentina y con las condiciones de la cadena de frío para las exportaciones pesqueras. La competitividad no se define únicamente en el muelle o en la planta: también depende de la capacidad para llegar al comprador final con calidad, previsibilidad y costos controlados.
Menos compras chinas obligan a revisar destinos, fletes y contratos
La reducción de los envíos hacia China puede generar consecuencias concretas para exportadores, plantas procesadoras, operadores logísticos y puertos pesqueros argentinos. Si ese destino absorbe menos producto, las empresas necesitan distribuir la oferta entre otros mercados, ajustar programas de embarque y negociar condiciones comerciales que contemplen mayores exigencias de selección y presentación.
Una menor participación china también puede modificar la planificación de contenedores refrigerados, consolidaciones, almacenamiento temporal y frecuencias marítimas. La disponibilidad de bodega, los tiempos de tránsito y los costos portuarios adquieren mayor importancia cuando la carga debe orientarse a destinos alternativos. En ese proceso, resulta relevante seguir el comportamiento de las exportaciones pesqueras argentinas y las oportunidades que ofrecen distintos compradores internacionales.
Para los puertos pesqueros, la diversificación de destinos puede traducirse en operaciones menos uniformes, con cambios en volúmenes, escalas y ventanas de despacho. Para las plantas, implica ajustar inventarios y presentaciones según cada mercado. Para los importadores, la menor disponibilidad de langostino argentino en China puede reforzar la búsqueda de proveedores alternativos o elevar el interés por mercadería de origen salvaje en segmentos específicos.
La reapertura de las ocho procesadoras ecuatorianas agrega un elemento de competencia inmediata. Ecuador recupera capacidad justo cuando China modera el crecimiento de sus compras y el valor medio disminuye. Argentina, en cambio, deberá defender el diferencial del langostino patagónico sin quedar atrapada en una competencia de precios con proveedores acuícolas que trabajan con otra estructura productiva.
El futuro comercial dependerá de sostener valor más allá del volumen
Los datos de julio muestran un mercado chino todavía grande, aunque menos dinámico y más exigente en materia de precios. Ecuador mantiene una posición dominante, India avanza con fuerza y otros proveedores buscan espacios reducidos dentro de una estructura concentrada. La Argentina conserva una oferta singular, pero su participación dependerá de que esa singularidad pueda traducirse en contratos, precios y destinos sostenibles.
El seguimiento de las habilitaciones sanitarias, la evolución de los valores medios, el comportamiento de los fletes y la demanda de otros mercados será determinante para las próximas decisiones empresariales. En un escenario donde China compra más camarón pero reduce el precio promedio, el langostino argentino tendrá mejores posibilidades si se comercializa como un producto diferenciado y no como una alternativa indistinta dentro de una oferta global abundante.
La fuente original de estos datos puede consultarse en el informe publicado por PescaRE. Para la cadena pesquera argentina, la baja del 41% en julio funciona como una advertencia comercial: sostener el acceso a China será importante, pero preservar el valor del langostino salvaje exigirá una combinación de calidad, trazabilidad, diversificación de destinos y decisiones logísticas cada vez más precisas.
Preguntas frecuentes
¿Cuánto cayeron los envíos argentinos de langostino a China en julio de 2026?
Las compras chinas de productos argentinos incluidos en la categoría de camarones y langostinos alcanzaron 656 toneladas en julio de 2026, un 41% menos que en el mismo mes de 2025.
¿Qué participación tiene la Argentina en el mercado chino de camarón?
Entre enero y julio de 2026, la Argentina representó el 1,6% del volumen total de camarón importado por China, con 10.072 toneladas.
¿Por qué Ecuador domina las importaciones chinas de camarón?
Ecuador combina una producción acuícola de gran escala, capacidad industrial y continuidad de abastecimiento. Durante los primeros siete meses de 2026 concentró el 76% de las importaciones chinas de camarón.

Más noticias de este autor
Últimas en Pesca
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
1 comentario en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
El dato preocupa, sobre todo porque China venía siendo un destino clave para el langostino argentino. Habría que mirar si la caída responde solo a menor demanda o también a precios, logística y competencia ecuatoriana. Para los exportadores, mejorar la presencia en buscadores y comunicar mejor origen y calidad puede ayudar a diversificar clientes, aunque no reemplaza abrir nuevos mercados.