
El Mercosur proyecta producir 591,5 millones de toneladas en 2036
Las proyecciones de la Bolsa de Cereales anticipan un crecimiento regional de la producción de cereales y oleaginosas, junto con mayores exportaciones y una expansión del área sembrada.
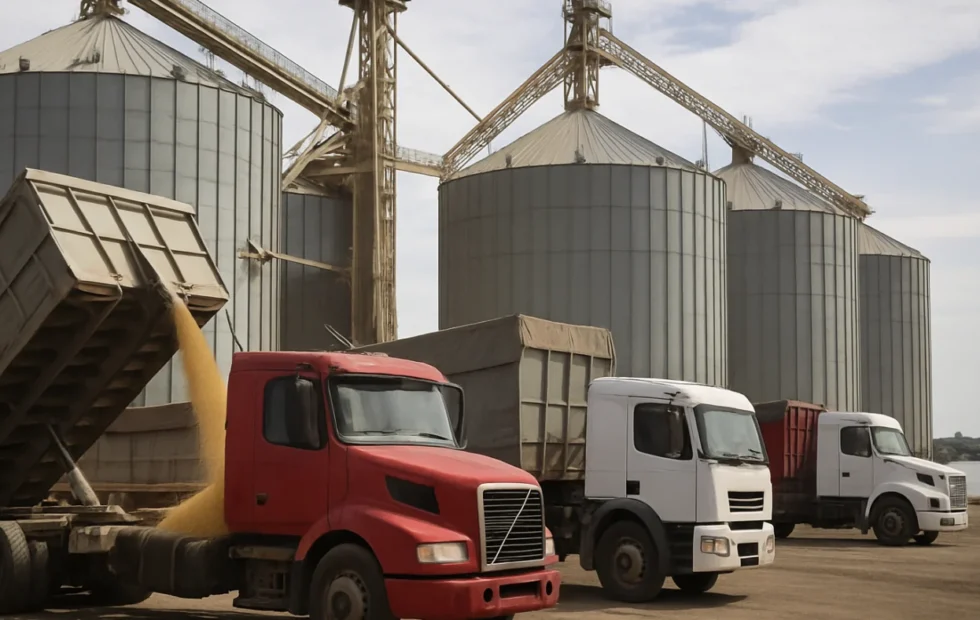
El Mercosur podría elevar un 18,7% su producción de cereales y oleaginosas hacia 2036, al pasar de 534,9 millones a 591,5 millones de toneladas, según las proyecciones presentadas durante la tercera edición del Outlook Mercosur, organizado por la Bolsa de Cereales. El escenario también contempla un aumento del 18,1% en las exportaciones agropecuarias regionales, equivalente a unos 20.700 millones de dólares adicionales, aunque su concreción dependerá de factores climáticos, económicos, regulatorios y logísticos.
El complejo agroindustrial del Mercosur podría atravesar una etapa de expansión durante la próxima década. De acuerdo con el análisis presentado por la Bolsa de Cereales, la producción regional de cereales y oleaginosas alcanzaría 591,5 millones de toneladas en 2036, frente a los 534,9 millones estimados para la actualidad. La diferencia representa un incremento de 56,6 millones de toneladas y un crecimiento porcentual del 18,7%.
Según Fuente original, la información se basa en MERCOSUR podría aumentar 18,7% su producción agroindustrial hacia 2036.
En la cobertura de La Fed elevó la tasa y golpeó a las Bolsas, aunque Argentina resistió se abordó un aspecto relacionado con este tema.
Las cifras fueron difundidas en el marco del lanzamiento de la Campaña Gruesa argentina 2026/27, durante la tercera edición del Outlook Mercosur. El encuentro reunió a representantes del sector privado, organismos internacionales y funcionarios de Argentina y Brasil para analizar las perspectivas productivas y comerciales del bloque, además de los obstáculos que podrían limitar la expansión prevista.
Para ampliar el contexto, también puede leerse Molinos Río de la Plata compra una fábrica de galletitas en Tucumán.
El escenario proyectado no implica un resultado asegurado. Se trata de una estimación de largo plazo condicionada por la evolución del clima, la incorporación de tecnología, la superficie sembrada, el acceso al financiamiento, las políticas agropecuarias y la capacidad de los países para mejorar su infraestructura. En una región con una participación determinante en los mercados mundiales de soja y maíz, cualquier variación en la oferta puede tener efectos sobre los precios, los fletes, el uso de terminales y la disponibilidad de divisas.
Mercosur proyecta producir 591 millones: Más granos y oleaginosas para un mercado internacional exigente
Según la información presentada, el aumento regional estaría liderado por el maíz, con unas 52 millones de toneladas adicionales hacia 2036. La soja sumaría aproximadamente 34 millones de toneladas y el trigo aportaría otros 5,3 millones. La composición de ese crecimiento muestra que el Mercosur no dependería de un único cultivo, aunque la soja y el maíz seguirían ocupando un lugar central en la generación de exportaciones, la producción de proteínas animales y la actividad industrial.
El trigo presenta una particularidad dentro de la proyección. Argentina explicaría el 74% del crecimiento regional previsto para ese cultivo. Esa participación puede reforzar el papel del país como proveedor de trigo y derivados, pero también exige mejoras en almacenamiento, transporte ferroviario y carretero, capacidad de acondicionamiento y coordinación entre zonas productoras y puntos de embarque.
El aumento de la producción no se traduce automáticamente en mayores exportaciones. Una parte de los granos puede destinarse al consumo interno, a la fabricación de alimentos balanceados, a la molienda, a la producción de aceites o a la transformación industrial. Por eso, el impacto económico final dependerá tanto del volumen cosechado como de la capacidad de agregar valor y acceder a destinos internacionales con condiciones competitivas.
El peso del bloque en soja y maíz
Las proyecciones difundidas también remarcan la posición actual del Mercosur en el comercio agrícola global. La región concentra el 59,6% de las exportaciones mundiales de soja y el 36,6% de las de maíz. Esa participación convierte a los países del bloque en actores relevantes para industrias alimentarias, fabricantes de balanceados, productores de biocombustibles y operadores de transporte marítimo.
Brasil, Argentina, Paraguay y Uruguay presentan perfiles productivos diferentes, pero complementarios en varios segmentos. Brasil aporta una escala significativa en soja y maíz; Argentina combina producción de granos con una fuerte capacidad industrial en molienda y aceites; Paraguay tiene una participación destacada en la producción y circulación regional de soja; y Uruguay interviene en cadenas agrícolas y ganaderas con una orientación exportadora. La coordinación entre esos sistemas puede ampliar la oferta, aunque también plantea desafíos de integración y competencia.
Para conservar esa presencia internacional, el bloque deberá enfrentar una demanda global más exigente en materia de trazabilidad, sostenibilidad, seguridad alimentaria y regularidad de abastecimiento. Los compradores pueden requerir información sobre el origen de los productos, el uso del suelo, las prácticas ambientales y las condiciones de producción. Estos requisitos pueden convertirse en una barrera comercial si los sistemas de información y certificación no avanzan al mismo ritmo que la producción.
El área sembrada crecería menos que la producción
El Outlook Mercosur proyecta un incremento del 9,6% en el área sembrada hacia 2036. La diferencia entre el crecimiento de la superficie y el de la producción sugiere que una parte importante de la expansión dependería de una mayor productividad por hectárea. Esto puede vincularse con la adopción de semillas mejoradas, agricultura de precisión, manejo eficiente del agua, fertilización ajustada, mejores prácticas agronómicas y una planificación más precisa de las labores.
La productividad, sin embargo, no evoluciona de manera uniforme. Las condiciones de suelo, el régimen de lluvias, la disponibilidad de insumos y el acceso a maquinaria varían entre regiones. También influyen el costo del financiamiento, el precio de los fertilizantes, la infraestructura energética y la posibilidad de incorporar herramientas digitales. Por esa razón, el aumento regional proyectado puede presentar diferencias marcadas entre países y zonas productivas.
El clima constituye uno de los principales factores de incertidumbre. Sequías prolongadas, excesos hídricos, temperaturas extremas o cambios en la distribución de las lluvias pueden alterar los rendimientos y modificar los calendarios de siembra y cosecha. La experiencia reciente de los productores sudamericanos mostró que una campaña con buenos precios internacionales puede verse afectada por una caída de los volúmenes, mientras que una cosecha abundante puede enfrentar dificultades si los costos logísticos o financieros reducen el margen comercial.
Argentina inicia la campaña 2026/27 con una proyección moderada
En paralelo con el escenario regional, la Bolsa de Cereales presentó sus primeras estimaciones para la campaña argentina 2026/27. La entidad calcula una producción de 157,9 millones de toneladas, apenas por encima de los 157,1 millones del ciclo anterior. La diferencia inicial es acotada, por lo que la evolución del clima y las decisiones productivas de los próximos meses serán determinantes para confirmar o modificar el cálculo.
La estimación debe interpretarse como una referencia temprana y no como un resultado definitivo. En las campañas agrícolas, las decisiones sobre fechas de siembra, elección de variedades, manejo de lotes y nivel de tecnología pueden cambiar a medida que se conocen las condiciones de humedad y las perspectivas de precios. Además, los daños climáticos durante el desarrollo de los cultivos pueden reducir el rendimiento aun cuando la superficie implantada se mantenga estable.
Para el ciclo argentino, la Bolsa de Cereales proyecta un Producto Bruto Agroindustrial de 54.297 millones de dólares, un 5,9% más que en la campaña anterior. También estima exportaciones por 41.497 millones de dólares, con un crecimiento del 6,9%. Estos valores muestran que el desempeño económico del agro no depende exclusivamente de las toneladas producidas: los precios internacionales, el tipo de cambio, el nivel de industrialización y la composición de las ventas externas tienen un peso decisivo.
La evolución de la campaña tendrá consecuencias sobre acopios, contratistas, transportistas, industrias procesadoras y proveedores de insumos. Una mayor producción puede incrementar la demanda de almacenamiento y transporte en los meses de cosecha. Si la capacidad disponible no acompaña, pueden aparecer demoras, mayores costos de espera y presión sobre los fletes, especialmente en los corredores que conectan las zonas agrícolas con las terminales de exportación.
Derechos de exportación, inversiones y competitividad
Durante la apertura del encuentro, el presidente de la Bolsa de Cereales, Ricardo Marra, destacó la reducción de los derechos de exportación y planteó que un avance progresivo hacia su eliminación podría mejorar los incentivos para producir, invertir, incorporar tecnología y exportar. La discusión sobre la carga tributaria ocupa un lugar central en las decisiones del sector porque modifica el resultado neto que reciben los productores y puede influir en la elección de cultivos.
La competitividad, no obstante, comprende más variables que la política fiscal. El acceso a financiamiento, la estabilidad normativa, la simplificación de trámites, la disponibilidad de infraestructura y la apertura de mercados inciden en la capacidad de transformar una buena cosecha en mayores ventas externas. Para el comercio exterior argentino, también resultan relevantes los tiempos de inspección, los costos aduaneros, la previsibilidad de los contratos y la coordinación entre organismos públicos y operadores privados.
En ese sentido, las inversiones en caminos rurales, corredores ferroviarios, accesos a puertos, plantas de almacenamiento y sistemas de información pueden reducir pérdidas y mejorar la eficiencia de toda la cadena. El crecimiento productivo previsto para el Mercosur requerirá una infraestructura capaz de manejar más volumen sin trasladar automáticamente los costos adicionales a productores y exportadores.
La discusión sobre infraestructura se relaciona directamente con la logística de granos y el movimiento de cargas agrícolas. También resulta relevante seguir la evolución de los costos y trámites del comercio exterior argentino, especialmente en un escenario de mayores volúmenes y competencia entre proveedores internacionales.
La agenda regional incorpora producción, comercio e integración
La presentación estuvo a cargo de Nicolás Jorge, economista de la Bolsa de Cereales, y contó con la participación de Carlos Romero, representante de FAO Argentina, y Valeria Piñeiro, directora de Cooperación Técnica del IICA. El programa incluyó además un panel sobre la visión de los gobiernos y la agenda regional, con la intervención de Sergio Iraeta, secretario de Agricultura, Ganadería y Pesca de Argentina, y Cleber Oliveira Soares, secretario ejecutivo del Ministerio de Agricultura y Pecuaria de Brasil.
La presencia de organismos internacionales y funcionarios de los dos principales productores del bloque refleja que la discusión excede el resultado de una campaña. La expansión hacia 2036 exige coordinar normas, facilitar el tránsito de mercaderías, mejorar la infraestructura fronteriza y reducir obstáculos que encarecen el intercambio intrarregional. También requiere acuerdos sobre sanidad, calidad, certificaciones y reconocimiento de procedimientos.
El Mercosur enfrenta, además, una competencia creciente de otros exportadores agrícolas. Estados Unidos, Canadá, Australia, Ucrania y países del Mar Negro participan en los mercados de granos con diferentes ventajas de escala, costos y ubicación. La distancia a los principales compradores, el precio del transporte marítimo y la disponibilidad de puertos pueden modificar la competitividad de una operación incluso cuando el costo productivo sea favorable.
Más cosecha exigirá mayor capacidad en rutas, acopios y terminales
Si las proyecciones se acercan a los resultados concretos, el aumento de la producción regional ejercerá presión sobre los corredores logísticos durante los períodos de cosecha. En Argentina, el flujo adicional puede impactar en las rutas que conectan las zonas agrícolas con los complejos portuarios del río Paraná y otros puntos de salida. En Brasil y Paraguay, la expansión también demandará mejoras en corredores terrestres, ferroviarios y fluviales.
Los acopios deberán administrar mayores ingresos de mercadería y una rotación más eficiente de sus existencias. Las plantas de acondicionamiento necesitarán capacidad para secado, clasificación y conservación, mientras que las terminales portuarias tendrán que coordinar turnos de camiones, almacenamiento temporario, carga de buques y documentación de exportación. Cuando esos procesos no están sincronizados, una cosecha abundante puede generar cuellos de botella y elevar los costos operativos.
El transporte fluvial y ferroviario puede contribuir a reducir la dependencia del camión en trayectos extensos, aunque su desarrollo requiere inversiones, mantenimiento y una articulación estable entre operadores. Para los exportadores, contar con alternativas de transporte permite distribuir mejor los riesgos y negociar con mayor previsibilidad los contratos internacionales. Para los productores, una red eficiente puede mejorar el precio recibido al reducir la distancia económica entre el lote y el destino final.
El desafío comercial también incluye ampliar destinos y vender más productos elaborados. La harina, el aceite, los alimentos balanceados, los biocombustibles y otros derivados pueden generar mayor valor por tonelada que el grano sin procesar, pero necesitan inversiones industriales, energía confiable, normas claras y acceso a mercados. La expansión proyectada del Mercosur tendrá más impacto económico si logra combinar volumen, transformación y confiabilidad logística.
La fuente original de estas proyecciones es Aduana News, que informó los principales resultados del Outlook Mercosur y de las estimaciones iniciales para la campaña argentina 2026/27.
El crecimiento previsto para la agroindustria regional abre un escenario de mayor actividad para productores, industrias, transportistas, puertos y operadores de comercio exterior. La posibilidad de alcanzar ese volumen dependerá de que la inversión, la productividad y la integración avancen junto con la superficie sembrada, en un contexto donde el clima y las condiciones internacionales seguirán siendo factores decisivos.
Preguntas frecuentes
¿Cuánto podría crecer la producción agroindustrial del Mercosur hacia 2036?
La producción de cereales y oleaginosas podría aumentar un 18,7%, desde 534,9 millones hasta 591,5 millones de toneladas.
¿Qué cultivos impulsarían el crecimiento regional?
El maíz aportaría unas 52 millones de toneladas adicionales, la soja sumaría 34 millones y el trigo agregaría aproximadamente 5,3 millones.
¿Qué participación tiene el Mercosur en el comercio mundial de granos?
Según las proyecciones difundidas, el bloque concentra actualmente el 59,6% de las exportaciones mundiales de soja y el 36,6% de las de maíz.

Más noticias de este autor
Últimas en Campo
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
1 comentario en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Impresiona la escala, pero el desafío va a estar en cómo se procesa y mueve todo ese volumen. Sin más digitalización en puertos, trazabilidad y datos compartidos entre países, el crecimiento puede terminar chocando con los mismos cuellos de botella de siempre. También sería interesante saber cuánto de esa expansión contempla tecnología para usar menos agua e insumos.