
Las actas de la Fed golpearon al Merval y elevaron el riesgo país
La Reserva Federal reforzó la expectativa de tasas altas por más tiempo y provocó una ola de ventas global. El Merval cayó 2,5%, mientras los bonos argentinos resistieron mejor, aunque el riesgo país avanzó hasta 586 puntos.
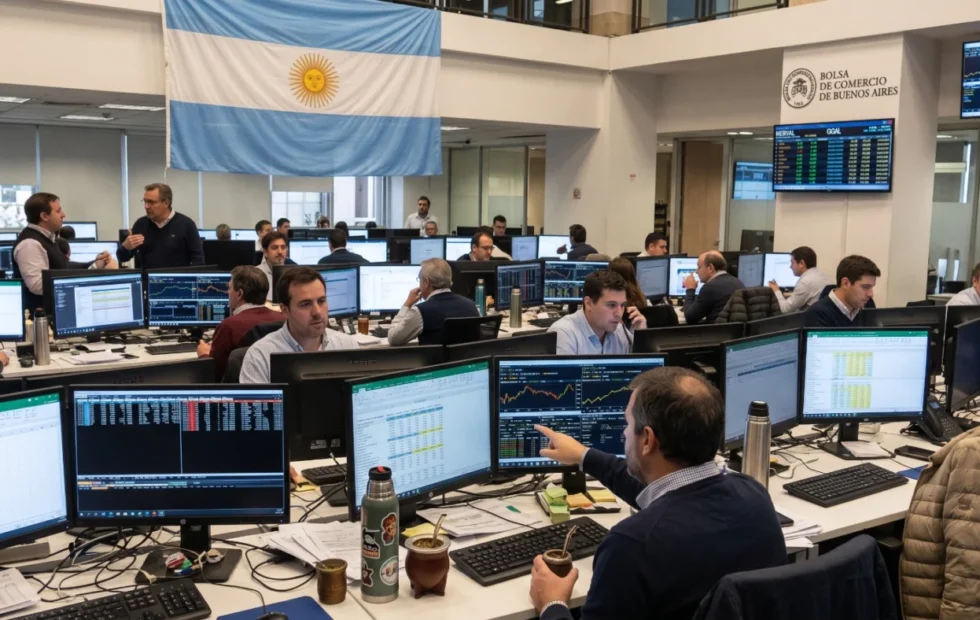
Las actas de la Reserva Federal de Estados Unidos volvieron a sacudir a los mercados internacionales al mostrar que la inflación todavía representa un problema y que podrían producirse nuevas subas de tasas. La reacción fue inmediata: el dólar se fortaleció, los bonos y las acciones retrocedieron y también bajaron varios commodities. En Argentina, el Merval registró una caída del 2,5%, la más pronunciada entre los principales índices bursátiles de la jornada, mientras los bonos operaron con variaciones moderadas y el riesgo país subió 13 puntos, hasta 586 unidades.
La publicación de las actas de la Reserva Federal modificó el clima financiero global y puso nuevamente en el centro de la escena el debate sobre cuánto tiempo permanecerán elevadas las tasas de interés en Estados Unidos. Los documentos reflejaron la preocupación de los funcionarios por la falta de avances suficientes en la reducción de la inflación y advirtieron que eventuales aumentos de aranceles podrían dificultar todavía más ese proceso.
Según Fuente original, la información se basa en Marea roja por las actas de la Fed: el Merval sufrió mucho, los bonos no tanto.
Para ampliar el contexto, también puede leerse Tocumen suspendió vuelos tras un terremoto de magnitud 7,6 en Panamá.
En la cobertura de La cumbre marítima de Emiratos Árabes Unidos analiza el futuro del transporte global se abordó un aspecto relacionado con este tema.
El mensaje fue interpretado por los inversores como una señal de continuidad para una política monetaria restrictiva. Aunque las actas no fijaron una fecha concreta para un nuevo incremento, sí dejaron abierta la posibilidad de que la tasa de referencia vuelva a subir. Esa perspectiva alcanzó para revertir parte del optimismo que había predominado durante las jornadas anteriores y reavivó la búsqueda de activos considerados más seguros.
Para ampliar el contexto, también puede leerse La Cumbre Marítima de Malta cumple 10 años y pide cambios aplicables.
actas Fed golpearon Merval elevaron: La Fed volvió a poner en duda un alivio rápido de las tasas
El mercado estadounidense había comenzado a especular con un escenario de recortes o, al menos, con una pausa prolongada en el endurecimiento monetario. Sin embargo, el contenido de las actas volvió a instalar una hipótesis menos favorable para los activos de riesgo: tasas elevadas durante más tiempo y una eventual suba adicional si la inflación no muestra una desaceleración convincente.
La consecuencia fue una nueva presión sobre la curva de rendimientos de los bonos del Tesoro. Según los datos consignados en la jornada, se pagaron rendimientos cercanos al 4,4% anual a un año, 5% a cinco años, 5,3% a diez años y 5,7% a treinta años. La permanencia de tasas largas en niveles altos resulta especialmente relevante porque encarece el crédito hipotecario, el financiamiento empresarial y las emisiones soberanas de países emergentes.
La tasa hipotecaria estadounidense se acercó al 8% anual, un nivel que refleja el impacto de los rendimientos de largo plazo sobre la economía real. Cuando el costo del dinero permanece elevado, las familias tienden a postergar decisiones de consumo e inversión, mientras las empresas revisan proyectos que requieren financiamiento. El efecto puede extenderse a la actividad industrial, la construcción y el comercio internacional.
Dólar firme y menor apetito por el riesgo
El fortalecimiento del dólar fue una de las respuestas más visibles al cambio de expectativas. La moneda estadounidense avanzó frente al real brasileño, el euro, la libra esterlina, el franco suizo y el peso chileno, entre otras divisas. La apreciación del dólar suele ejercer presión sobre los países emergentes porque encarece sus obligaciones en moneda estadounidense y reduce el atractivo relativo de sus mercados financieros.
También afecta a las materias primas. Como buena parte de los commodities se negocia en dólares, una moneda estadounidense más fuerte puede reducir el poder de compra de los importadores y generar presión bajista sobre las cotizaciones. Durante la jornada retrocedieron el petróleo, varios metales y los granos negociados en Chicago. En Rosario también se observaron bajas para la soja y el girasol, en un contexto que combina factores financieros con la evolución de la oferta y la demanda agrícola.
El petróleo bajó 1,3% pese a las tensiones geopolíticas en Medio Oriente y a los ataques atribuidos a los hutíes contra objetivos en la región. La reacción mostró que, por encima de los riesgos puntuales de abastecimiento, el mercado estuvo dominado por la expectativa de menor crecimiento y por el encarecimiento del financiamiento global.
El Merval quedó más expuesto que los bonos argentinos
En la plaza local, el impacto se concentró principalmente en las acciones. El índice Merval terminó con una baja del 2,5%, luego de una apertura débil y una recuperación parcial durante la rueda. El movimiento intradiario fue comparado con la forma de una pipa: una caída inicial, un rebote posterior y un cierre que no logró recuperar los valores del día anterior.
La Bolsa porteña fue la de peor desempeño entre los mercados observados en la jornada. Se negociaron $64.713 millones en acciones y $329.769 millones en Cedears, lo que muestra que la volatilidad no estuvo acompañada por una paralización de las operaciones. Los Cedears, al estar vinculados con activos del exterior y con la evolución del tipo de cambio, también quedaron sujetos al comportamiento del dólar y de Wall Street.
Las acciones argentinas que cotizan en Nueva York registraron caídas generalizadas, con retrocesos de entre 2% y 5% en compañías como Bioceres, BBVA, Grupo Supervielle, Cresud, Banco Macro, Edenor, YPF, Transportadora de Gas del Sur y Grupo Financiero Galicia. La presión fue mayor en papeles vinculados con bancos, energía y empresas sensibles a las condiciones de financiamiento.
Los bonos soberanos, en cambio, terminaron con variaciones más acotadas en pesos. Esa diferencia puede explicarse por la composición de los inversores y por la dinámica propia de cada instrumento. Las acciones suelen reaccionar con mayor velocidad ante cambios en las expectativas de crecimiento y liquidez, mientras que los bonos pueden sostenerse mejor cuando el mercado considera que los pagos previstos mantienen una probabilidad razonable de cumplimiento.
La mejora relativa de los bonos no impidió que aumentara el riesgo país. El indicador elaborado sobre la base de los diferenciales de deuda emergente subió 13 unidades, hasta 586 puntos básicos. El avance refleja que Argentina continuó siendo afectada por el aumento del costo financiero internacional, aun cuando sus títulos mostraron una caída menor que otros activos.
La estabilidad cambiaria argentina contrastó con el movimiento regional
El mercado cambiario local mantuvo una dinámica diferente de la observada en otras economías latinoamericanas. Mientras el dólar se fortaleció frente a varias monedas de la región, en Argentina se repitió una jornada de relativa calma para los tipos de cambio oficiales y financieros.
El dólar oficial avanzó $1,67 y cerró en $1.543,08. El dólar blue subió $10, hasta $1.555, mientras que el dólar MEP bajó 49 centavos, a $1.540,62. El contado con liquidación aumentó $14,07, hasta $1.624,29, y el dólar Senebi terminó en $1.547,38. Con esos valores, la brecha entre el oficial y el blue quedó cerca del 1%, mientras que la diferencia entre el contado con liquidación y el tipo de cambio mayorista se ubicó en torno del 7%.
El Banco Central informó compras por US$45 millones en el mercado, aunque el incremento de las reservas fue de US$11 millones al cierre de la jornada. La diferencia entre ambas cifras puede responder a pagos, movimientos de valuación u otras operaciones que impactan sobre el resultado final de las reservas internacionales.
La relativa estabilidad cambiaria ofrece un amortiguador para los precios de los activos locales, pero no elimina los riesgos externos. Si el dólar global continúa fortaleciéndose y las tasas estadounidenses permanecen elevadas, los mercados emergentes pueden enfrentar nuevas salidas de capital. En ese escenario, la calma del mercado cambiario argentino dependerá de la oferta de divisas, las regulaciones vigentes, las expectativas de los inversores y la capacidad de la autoridad monetaria para sostener su estrategia.
Industria y construcción mostraron señales diferentes a las del REM
El frente financiero coincidió con la publicación de datos económicos locales que ofrecieron una lectura menos negativa sobre la actividad. El Instituto Nacional de Estadística y Censos informó que la producción industrial aumentó 1,9% mensual en agosto, mientras que la construcción avanzó 0,4% frente a julio.
Estos resultados contrastaron con la lectura del Relevamiento de Expectativas de Mercado, que había señalado que la economía argentina se encontraba en recesión. La diferencia no implica que la recuperación esté consolidada, pero sí muestra que los indicadores mensuales pueden presentar comportamientos distintos según el sector, la base de comparación y el momento del ciclo.
En el caso de la construcción, los despachos de cemento Portland registraron en septiembre una suba del 4,5% respecto de agosto, de acuerdo con la información citada en la jornada. El volumen habría alcanzado el nivel más alto desde el inicio de la administración de Javier Milei. El dato puede funcionar como una señal de reactivación parcial, aunque todavía no alcanza para confirmar una recuperación generalizada de la actividad.
El Gobierno también continuó impulsando el crédito mediante una nueva licitación de fondos del Fondo de Garantía de Sustentabilidad de la ANSES. En esa operación se asignaron $200.000 millones y participaron 12 bancos, tres más que en el llamado anterior. El objetivo es ampliar la disponibilidad de financiamiento, especialmente para sectores que necesitan capital para reactivar obras, comprar insumos o sostener proyectos de inversión.
El costo financiero externo puede trasladarse a la logística argentina
Para los exportadores, importadores y operadores de transporte, el escenario de tasas altas tiene consecuencias que exceden a los mercados de valores. Un dólar fortalecido puede encarecer insumos, repuestos, seguros y servicios contratados en moneda estadounidense. También puede modificar el precio internacional de combustibles, granos, metales y productos industriales que forman parte de las cadenas de suministro.
En el comercio exterior argentino, la baja de los granos puede reducir los ingresos esperados por exportaciones agroindustriales, aunque el efecto final dependerá de los volúmenes comercializados, los costos internos y el tipo de cambio. Para las empresas importadoras, en cambio, un dólar más firme puede elevar el costo de reposición y obligar a revisar inventarios, plazos de pago y decisiones de compra.
Las tasas internacionales también influyen en el financiamiento de buques, terminales, obras de infraestructura y equipamiento logístico. Cuando el crédito global se encarece, las inversiones en depósitos, transporte terrestre, maquinaria portuaria y sistemas de gestión pueden postergarse o requerir mayores garantías. Este vínculo entre finanzas y actividad real resulta especialmente importante para las empresas que operan con márgenes ajustados y contratos de largo plazo.
El contexto puede seguirse junto con la evolución del sector logístico y sus costos operativos y con las novedades del comercio exterior argentino, dos áreas directamente relacionadas con el comportamiento del dólar, el crédito y los precios internacionales.
Las decisiones de la Fed seguirán condicionando a los mercados emergentes
La jornada dejó una señal clara: incluso cuando los activos argentinos presentan factores propios, las decisiones de la Reserva Federal continúan marcando el ritmo de las cotizaciones. El aumento del riesgo país, la caída de las acciones y el retroceso de los commodities se produjeron en un día dominado por las expectativas sobre el costo del dinero en Estados Unidos.
La fuente original de la información, el medio especializado El Economista, describió la reacción de los mercados y los principales movimientos financieros de la jornada. La evolución posterior dependerá de nuevos datos de inflación, empleo y actividad en Estados Unidos, además de las próximas comunicaciones de la Reserva Federal.
Para Argentina, el desafío será sostener la estabilidad cambiaria y mejorar el acceso al financiamiento mientras el escenario internacional continúa siendo restrictivo. La resistencia de los bonos puede ofrecer cierto alivio, pero la caída del Merval y el aumento del riesgo país muestran que la plaza local sigue expuesta a cualquier cambio en las condiciones globales de liquidez.
Preguntas frecuentes
¿Por qué las actas de la Fed afectaron al Merval?
Porque reforzaron la expectativa de que las tasas de interés estadounidenses seguirán altas durante más tiempo o incluso podrían subir nuevamente. Ese escenario reduce el atractivo de los activos de riesgo, entre ellos las acciones argentinas.
¿Qué ocurrió con los bonos argentinos?
Los bonos argentinos operaron con variaciones moderadas y resistieron mejor que las acciones. Sin embargo, el riesgo país aumentó 13 puntos y llegó a 586 unidades debido al encarecimiento general del financiamiento emergente.
¿Cómo influyó la suba del dólar global en los commodities?
Un dólar más fuerte suele presionar a la baja los productos cotizados en esa moneda porque encarece las compras para los importadores. Durante la jornada retrocedieron el petróleo, varios metales y los granos negociados en Chicago y Rosario.

Más noticias de este autor
Últimas en Internacionales
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
2 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Más que la baja puntual del Merval, me preocupa la sensibilidad que seguimos teniendo a cualquier cambio en las expectativas de la Fed. Con tasas altas, el costo de financiamiento externo se encarece y el riesgo país reacciona rápido. Igual, sería interesante separar cuánto fue efecto global y cuánto respondió a factores propios de Argentina.
Es un buen punto: el movimiento combina ambos factores. Las expectativas de tasas de la Fed afectan el costo global del dinero y suelen presionar a los mercados emergentes, pero el impacto en Argentina se amplifica por su riesgo crediticio, la liquidez limitada y la incertidumbre local. Para separar efectos, conviene mirar el desempeño de otros emergentes y los bonos argentinos en la misma rueda.