
Fernando Marull prevé un rebote moderado y advierte sobre la paciencia social
El economista Fernando Marull redujo su proyección de crecimiento para la Argentina a cerca del 3% anual y estimó que la inflación seguirá bajando lentamente. También advirtió que la recuperación de los salarios, el consumo y el crédito será limitada antes de las próximas elecciones.
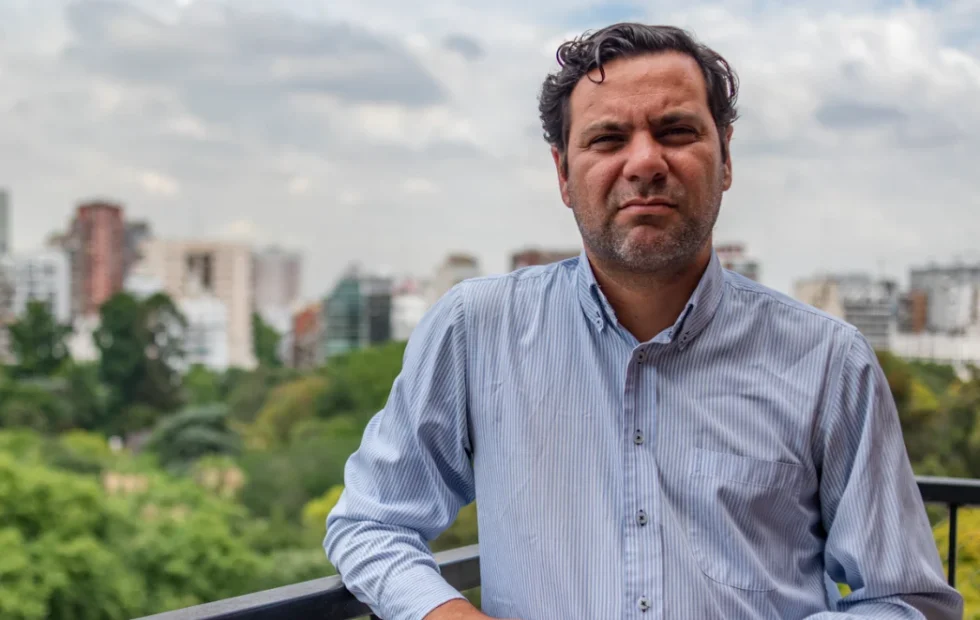
El economista Fernando Marull anticipó que la economía argentina podría crecer alrededor del 3% durante este año, aunque con una recuperación más lenta de la esperada inicialmente. Su evaluación combina una inflación que continuaría descendiendo, salarios que apenas lograrían superar el aumento de precios y consumidores todavía cautelosos frente al crédito, el empleo y la evolución de sus ingresos.
Fernando Marull revisó a la baja sus estimaciones sobre el desempeño de la actividad económica argentina y ubicó el crecimiento anual en torno al 3% o algo menos. El ajuste responde, principalmente, a la caída registrada en mayo y a la debilidad observada en los meses siguientes. Según explicó, los datos disponibles muestran que la economía no ingresó en una nueva recesión, pero tampoco consolidó el rebote vigoroso que esperaba parte del mercado y que promovía el Gobierno.
Según Fuente original, la información se basa en «¿Cuántos se la bancan y cuántos no?»: Fernando Marull sobre la paciencia con la economía y la clave rumbo a las elecciones.
Para ampliar el contexto, también puede leerse El empleo formal lleva 12 meses en caída y vuelve a niveles de 2016.
Para ampliar el contexto, también puede leerse Milei recibió a Daniel Hadad en Olivos y hablaron de economía y 2027.
Para ampliar el contexto, también puede leerse Tini Stoessel anticipó detalles de su casamiento con Rodrigo De Paul.
Para ampliar el contexto, también puede leerse Una familia necesitó $1,56 millones en julio para superar la pobreza.
Para ampliar el contexto, también puede leerse Pueblo Esther: apartaron a un chofer que dio positivo antes de llevar estudiantes.
Para ampliar el contexto, también puede leerse Kudelka admitió la ansiedad de Newell’s y habló de la lesión de Cóccaro.
Para ampliar el contexto, también puede leerse Ocho detenidos y varios heridos durante una protesta frente al Congreso.
El análisis del economista fue realizado en una entrevista publicada por El Economista, donde abordó la evolución del nivel de actividad, los salarios, el consumo, el crédito, el dólar, la inflación y la visita de Kristalina Georgieva a Buenos Aires. Su diagnóstico plantea un escenario de estabilización macroeconómica con una mejora gradual, pero insuficiente para producir una recuperación rápida en todos los sectores.
Para ampliar el contexto, también puede leerse IA agéntica: autonomía, riesgos y el desafío de construir confianza.
Para ampliar el contexto, también puede leerse Derogar la Ley del Libro amenaza a librerías y editoriales independientes.
Fernando Marull prevé rebote moderado: Una recuperación que perdió velocidad durante el segundo trimestre
El punto de partida de la revisión fue el Estimador Mensual de Actividad Económica, conocido como EMAE. Marull señaló que mayo sorprendió con una contracción del 0,5%, mientras que la información disponible para junio y el comportamiento preliminar de julio mostraban una marcha algo más débil que la proyectada. Por ese motivo, la expectativa de expansión fue corregida hacia una tasa cercana al 3% anual.
La desaceleración no implica, de acuerdo con esta mirada, que la economía esté encaminándose necesariamente hacia una recesión. El escenario base contempla una mejora moderada en los próximos meses, aunque lejos de una aceleración intensa. La diferencia entre ambas posibilidades es relevante para las empresas: una actividad que crece lentamente puede sostener algunos negocios, pero no alcanza para recomponer con rapidez los niveles de ventas, inversión y empleo que fueron afectados durante la contracción previa.
La comparación con las expectativas iniciales también permite entender por qué el rebote perdió fuerza. Una parte importante de la recuperación dependía de que los salarios recuperaran poder de compra, que el crédito volviera a dinamizar el consumo y que la menor inflación alentara decisiones de gasto postergadas. Esos factores avanzaron, pero con una intensidad menor a la prevista.
Salarios: una mejora que todavía no compensa la pérdida acumulada
Para Marull, la evolución de los ingresos laborales es uno de los principales límites de la actividad. Los salarios habían sufrido una caída prolongada entre septiembre del año pasado y marzo, y luego comenzaron a recuperarse de manera parcial. Abril mostró una mejora vinculada con la actualización de varios acuerdos paritarios, pero en mayo y junio la recomposición quedó prácticamente empatada con la inflación.
El economista mencionó que algunos sindicatos cerraron incrementos de entre 4% y 5% en abril, en un contexto en el que los precios todavía avanzaban a un ritmo elevado. Esa recomposición permitió recuperar parte del terreno perdido durante ese mes. Sin embargo, los ajustes posteriores se ubicaron más cerca del 2%, un porcentaje que apenas acompañó la inflación y que no permitió revertir la pérdida acumulada durante los meses anteriores.
La explicación también está relacionada con la capacidad de pago de las empresas. Hay sectores que no pueden afrontar aumentos mensuales del 3% o el 4% sin trasladar el costo a sus precios, reducir márgenes, limitar contrataciones o recortar otros gastos. En esas actividades, las paritarias avanzaron a un ritmo más bajo, lo que produjo una mejora nominal, pero una recuperación real muy acotada.
La inflación baja, aunque el alivio todavía es pequeño
El escenario planteado por Marull contempla una inflación de entre 1,8% y 1,9% para julio, con una posible desaceleración gradual hacia registros de 1,7% y 1,6% durante el segundo semestre. Esa trayectoria sería positiva para la economía porque permitiría que los salarios comiencen a ganar poder adquisitivo, aunque el margen de mejora sería reducido.
La diferencia entre una inflación descendente y una inflación baja es central para los hogares y las empresas. Cuando los precios suben menos, se reduce la velocidad de deterioro de los ingresos, pero eso no significa que se recuperen automáticamente los meses de pérdida. Para que el consumo vuelva a crecer con fuerza, los salarios deberían superar la inflación durante un período prolongado y recuperar el poder de compra que quedó rezagado.
El economista considera que la continuidad del proceso de desinflación es más importante que una reducción acelerada de las tasas de interés o que otros estímulos de corto plazo. Una inflación más estable facilita la planificación de costos, la fijación de precios, la negociación salarial y la evaluación de inversiones. Sin esa previsibilidad, las empresas pueden mantener una postura defensiva incluso cuando algunos indicadores comienzan a mejorar.
Consumo y crédito todavía no acompañan el repunte
Otro obstáculo para una recuperación más firme es la cautela de los consumidores. El crédito comenzó a mostrar cierta mejora después de varios meses de caída, pero el financiamiento destinado al consumo no habría recuperado todavía un ritmo suficiente para impulsar las ventas masivas. Las familias, en ese contexto, priorizan gastos esenciales y evitan asumir compromisos que puedan quedar descalzados frente a sus ingresos futuros.
La situación repercute en rubros como comercio, bienes durables y construcción. La baja de la inflación genera un alivio relativo, pero la demanda no se reactiva de manera automática. Para comprar un electrodoméstico, iniciar una obra o cambiar un vehículo, los hogares necesitan contar con ingresos previsibles, crédito accesible y expectativas razonables sobre el futuro. Si alguno de esos elementos falta, el consumo puede mantenerse contenido aunque el índice de precios pierda velocidad.
La construcción es especialmente sensible a esta combinación. Depende de los ingresos de los hogares, del financiamiento, de la inversión privada y de los costos de materiales. Una mejora leve del salario real puede no alcanzar para poner en marcha proyectos que fueron suspendidos durante la etapa de mayor incertidumbre. El mismo efecto se observa en pequeñas y medianas empresas que necesitan capital de trabajo para reponer inventarios o ampliar su capacidad.
En este punto, la evolución del empleo resulta tan importante como la del salario. Una persona que conserva su puesto, pero enfrenta ingresos estancados, puede reducir su consumo. Una persona que mejora su salario, pero teme perder el empleo, también puede decidir ahorrar o postergar compras. Por eso, el rebote de la actividad requiere que la recuperación de los ingresos esté acompañada por mayor estabilidad laboral.
El plan macroeconómico y el límite de la paciencia social
Marull describió el programa de estabilización del Gobierno como ordenado desde el punto de vista macroeconómico. A su entender, el esquema reduce el riesgo de repetir crisis asociadas con desequilibrios externos, problemas de deuda o una crisis de balanza de pagos. Sin embargo, advirtió que el orden de las variables generales debe traducirse en mejoras perceptibles para la economía cotidiana.
La visita de Kristalina Georgieva, directora gerente del Fondo Monetario Internacional, volvió a poner en primer plano el pedido de paciencia a la sociedad. Para Marull, ese pedido puede ser comprensible desde la perspectiva de un programa de estabilización, pero resulta difícil de aceptar para sectores que llevan varios años enfrentando pérdida de ingresos, menor actividad o deterioro de sus condiciones laborales.
La tensión entre el tiempo que necesita un programa económico y las urgencias de los hogares será un factor político relevante. La estabilización puede requerir meses de disciplina fiscal, monetaria y cambiaria antes de mostrar resultados sólidos. Pero las empresas y los trabajadores deben afrontar sus costos todos los días, sin la posibilidad de esperar indefinidamente una mejora futura.
El economista vinculó esa tensión con el escenario electoral. La cuestión no pasa solamente por si la inflación baja o si el producto bruto crece, sino por cuántas personas consideran que el rumbo elegido ofrece una perspectiva razonable y cuántas sienten que ya no pueden sostener el esfuerzo. Esa percepción puede influir en el apoyo político al programa y en las decisiones de inversión, contratación y consumo.
Qué puede significar para la cadena logística y el comercio exterior
Una recuperación moderada tendría efectos concretos sobre puertos, transporte, exportadores, importadores y operadores logísticos. Si el consumo interno permanece débil, la demanda de bienes importados, insumos industriales y productos terminados puede avanzar con cautela. Para los importadores, eso implica administrar inventarios con mayor precisión y evitar costos financieros asociados con mercadería inmovilizada.
En el caso de los exportadores, una economía local que estabiliza sus precios puede facilitar la planificación de costos y contratos, aunque la competitividad seguirá dependiendo de variables como el tipo de cambio, los derechos de exportación, las tarifas de transporte y la demanda internacional. Las empresas vinculadas con granos, agroindustria, energía y manufacturas deberán evaluar si la mejora macroeconómica alcanza para ampliar volúmenes o si todavía predomina una estrategia de prudencia.
Los puertos también pueden sentir la diferencia entre un rebote firme y uno limitado. Un mayor movimiento de importaciones suele traducirse en más operaciones de carga, almacenamiento y distribución, mientras que una demanda doméstica contenida puede reducir la rotación de ciertos productos. En las terminales relacionadas con exportaciones, el resultado dependerá además de la cosecha, los precios internacionales, la disponibilidad de financiamiento y la capacidad de los productores para retener o vender su mercadería.
La cadena de suministro necesita previsibilidad para comprometer bodegas, camiones, vagones, depósitos y servicios portuarios. Una inflación que continúa bajando puede mejorar esa previsibilidad, pero una recuperación salarial débil y un crédito limitado obligan a sostener una planificación flexible. Para ampliar el contexto sobre estos movimientos, resulta útil consultar las secciones de logística y transporte y de comercio exterior argentino.
El escenario que se perfila hasta las elecciones
La proyección presentada por Marull combina tres elementos: crecimiento anual cercano al 3% o algo menor, inflación descendente pero todavía alejada de cero y salarios con una recuperación real limitada. Bajo ese escenario, la economía podría mejorar de forma gradual sin alcanzar una expansión suficientemente intensa para transformar rápidamente la situación de todos los sectores.
La clave será determinar si la desinflación se sostiene y si los ingresos comienzan a superar los precios durante varios meses consecutivos. También será importante observar el comportamiento del empleo, la disponibilidad de crédito y la respuesta de la inversión privada. Si esos indicadores mejoran al mismo tiempo, el rebote podría ganar consistencia. Si permanecen débiles, el crecimiento podría concentrarse en actividades específicas y no trasladarse con igual fuerza al consumo masivo.
La economía argentina llega así a la etapa electoral con una combinación de avances y límites. El Gobierno puede exhibir una mayor estabilidad macroeconómica, pero la sociedad evaluará el programa a partir de sus efectos sobre el salario, el trabajo, el consumo y las expectativas. La paciencia, en ese contexto, no será un concepto abstracto: estará relacionada con la capacidad concreta de cada familia y empresa para sostener el proceso mientras espera una recuperación más amplia.
Preguntas frecuentes
¿Qué crecimiento proyecta Fernando Marull para la economía argentina?
Marull estima que la economía podría crecer alrededor del 3% durante el año, aunque dejó abierta la posibilidad de que el resultado sea algo menor debido a la debilidad observada en mayo, junio y julio.
¿Por qué los salarios no recuperan con fuerza el poder adquisitivo?
Según el economista, varios sectores empresarios no tienen capacidad para afrontar aumentos paritarios mensuales del 3% o 4%. Por eso, algunos acuerdos se ubicaron cerca del 2%, apenas acompañando la inflación y sin compensar la pérdida acumulada.
¿Qué espera Marull para la inflación durante el segundo semestre?
Proyecta una inflación cercana al 1,8% o 1,9% en julio y una baja gradual hacia niveles de 1,7% y 1,6% durante el segundo semestre.

Más noticias de este autor
Últimas en Actualidad
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
2 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
El 3% puede sonar razonable en el papel, pero la pregunta es cuánto de ese crecimiento llega realmente a la calle. Si salarios y consumo siguen flojos, la paciencia social va a ser el factor más delicado. También habrá que ver si el crédito vuelve de verdad o queda restringido a empresas grandes.
El 3% suena razonable, pero la pregunta es cuánto tarda en sentirse en la calle. Si los salarios siguen corriendo de atrás y el crédito continúa inaccesible, el consumo va a recuperar muy despacio. La baja de la inflación es clave, aunque también hace falta que la gente vuelva a tener expectativas y algo de margen para gastar. También suma leerlo junto con este análisis relacionado sobre proyección de crecimiento de argentina.