
Bancos de inversión ven subestimado el riesgo argentino y recomiendan bonos
La fuerte generación de divisas por exportaciones, la mejora del intercambio con Brasil y la baja gradual del riesgo país impulsan una lectura más favorable sobre la deuda argentina. Citibank considera que el riesgo de default está sobredimensionado, mientras Bank of America observa valor en bonos en dólares y títulos ajustables por CER.
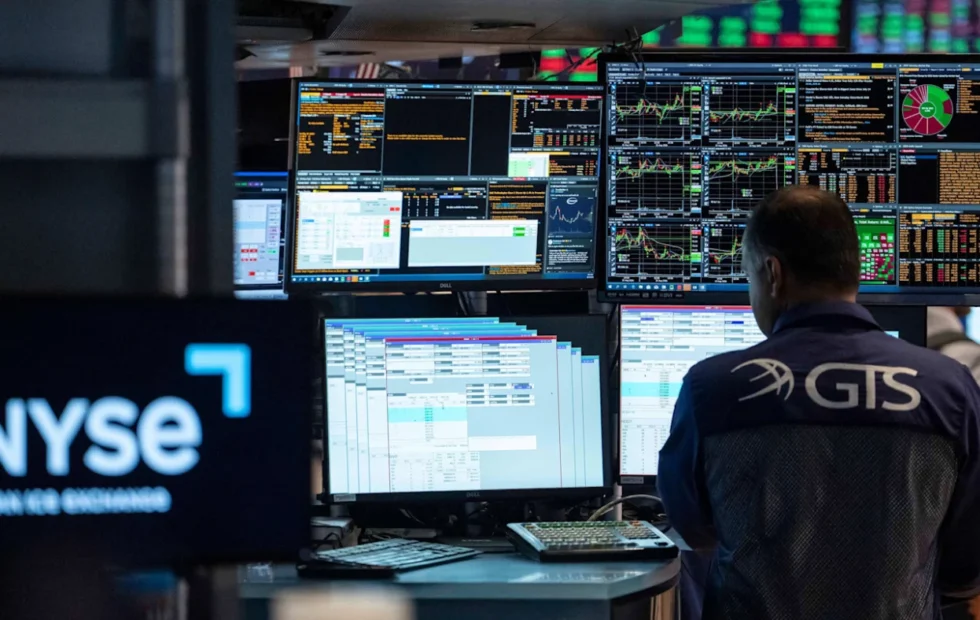
La abundancia de divisas vinculada con el desempeño exportador argentino llevó a bancos internacionales a considerar que el riesgo de incumplimiento de la deuda está siendo medido por encima de los fundamentos actuales. En informes destinados a inversores, Citibank sostuvo que el ingreso de dólares previsto para los próximos años podría superar los compromisos financieros del país, mientras Bank of America recomendó analizar bonos argentinos, con especial atención sobre los instrumentos ajustables por CER.
La discusión sobre la deuda argentina volvió a quedar en el centro de la escena financiera después de que dos grandes bancos de inversión de Wall Street difundieran una lectura más favorable sobre la capacidad de pago del país. La tesis está asociada, principalmente, con el crecimiento de las exportaciones, la disponibilidad de divisas y una eventual continuidad de los flujos comerciales durante los próximos años.
Según Fuente original, la información se basa en Afirman que el riesgo está mal medido y recomiendan comprar bonos argentinos.
En la cobertura de Milei defendió la apertura, pero el consumo y la mora exponen límites se abordó un aspecto relacionado con este tema.
Según el análisis citado por la fuente original, El Economista, Citibank consideró que el riesgo país asignado a la Argentina podría estar sobredimensionado. La entidad proyecta que, sin importar quién se imponga en las elecciones presidenciales de 2027, la generación de dólares derivada del comercio exterior permitiría afrontar los vencimientos previstos con mayor holgura que la que actualmente reflejan los precios de los activos.
La interpretación no equivale a afirmar que desaparecieron todos los riesgos financieros o políticos. La recomendación se apoya en una hipótesis concreta: una Argentina con mayores volúmenes exportables, más ingresos de divisas y una cuenta externa menos vulnerable tendría mejores condiciones para refinanciar sus obligaciones y reducir la probabilidad de un nuevo default.
Para ampliar el contexto, también puede leerse Las exportaciones argentinas a Europa exigen una logística más precisa.
Bancos inversión ven subestimado riesgo: Más exportaciones y una oferta de dólares que presiona al mercado cambiario
Uno de los elementos centrales del diagnóstico es la magnitud de los volúmenes exportados. Aunque durante la jornada analizada retrocedieron las cotizaciones internacionales de algunos productos relevantes para el país, como el petróleo, los granos y ciertos minerales, el flujo físico de ventas externas se mantuvo en niveles históricamente elevados.
La combinación entre cantidades exportadas y liquidación de divisas tiene un efecto directo sobre el mercado cambiario. Una mayor oferta de dólares puede contener las cotizaciones financieras y reducir la presión sobre el tipo de cambio, especialmente cuando la demanda privada no alcanza para absorber todo el ingreso de moneda extranjera. En ese escenario, los distintos segmentos cambiarios tienden a acercarse y las brechas pierden intensidad.
Durante la jornada informada, el dólar oficial terminó en $1.528,60, mientras el dólar blue cerró en $1.540. El dólar contado con liquidación se ubicó en $1.586,79, el dólar MEP en $1.522,25 y el dólar negociado por operaciones mayoristas, según la referencia difundida, mostró una diferencia moderada frente a las cotizaciones financieras. La brecha entre el oficial y el blue quedó cerca del 1%, mientras que la distancia entre el contado con liquidación y el mayorista rondó el 5%.
El Banco Central compró US$ 23 millones en el mercado, aunque sus reservas terminaron con una caída de US$ 44 millones debido a la pérdida de valor del oro. La diferencia entre la intervención cambiaria y el resultado final muestra que la acumulación de reservas no depende únicamente de las compras diarias de dólares, sino también de la valuación de los activos que integran el balance del organismo.
El intercambio con Brasil mostró una reducción del déficit
Otro dato utilizado para sostener una visión menos negativa sobre la posición externa argentina fue la evolución del comercio bilateral con Brasil. De acuerdo con la consultora ABECEB, en agosto el déficit comercial bilateral se redujo a US$ 380 millones, frente a los US$ 613 millones registrados en el mismo mes del año anterior.
La mejora respondió a dos movimientos simultáneos: un aumento del 6,7% en los valores exportados y una disminución del 10% en las importaciones. El flujo comercial total con Brasil, que suma compras y ventas entre ambos países, alcanzó US$ 2.578 millones, con una contracción interanual del 3,5%.
El resultado acumulado todavía muestra un saldo negativo. Entre enero y agosto, el déficit bilateral llegó a US$ 1.635 millones. Sin embargo, la cifra representa una reducción significativa frente a los US$ 4.119 millones del mismo período del año previo. La variación sugiere una menor salida neta de divisas hacia Brasil, aunque no elimina la necesidad de seguir monitoreando la competitividad de las exportaciones argentinas y la composición de las importaciones.
Para el comercio exterior argentino, Brasil continúa siendo un socio determinante por su cercanía geográfica, la integración industrial y el peso del Mercosur. Una mejora en el saldo bilateral puede aliviar la demanda de dólares comerciales, pero su sostenibilidad dependerá de la evolución de la producción local, los precios relativos, el nivel de actividad y las condiciones de acceso al mercado brasileño.
El volumen exportado gana importancia frente a los precios internacionales
La jornada también dejó una diferencia relevante entre precios y cantidades. Que el petróleo, los granos o los minerales bajen en los mercados internacionales no significa necesariamente que los ingresos de exportación se reduzcan en la misma proporción. Si los embarques aumentan, la mayor cantidad vendida puede compensar parcialmente una caída de precios.
Esta relación es especialmente importante para la Argentina, cuya generación de divisas depende de cadenas muy diferentes entre sí. La agroindustria, la energía, la minería y algunas manufacturas de origen industrial tienen ciclos, costos y mercados de destino distintos. Por eso, una baja puntual en una materia prima no permite por sí sola anticipar el comportamiento anual de las exportaciones.
La expansión de los volúmenes también puede modificar la percepción de los inversores sobre la capacidad de repago. Un país que genera más dólares comerciales dispone de una base más amplia para atender deuda externa, importar insumos y sostener la actividad productiva. No obstante, esa ventaja se vuelve efectiva únicamente si las divisas se transforman en reservas, se administran con previsibilidad y se evita que los vencimientos concentren una presión excesiva sobre el mercado.
Citibank y Bank of America observan valor en los bonos argentinos
Sobre ese escenario externo se apoyó el informe reservado de Citibank para sus inversores. La entidad planteó que los ingresos de dólares proyectados podrían superar los compromisos financieros de la Argentina y, por esa razón, consideró que la posibilidad de un default estaría siendo sobreestimada por el mercado.
La consecuencia lógica de esa lectura es una reducción potencial de la prima de riesgo. Cuando los inversores perciben que existe una menor probabilidad de incumplimiento, los bonos pueden recuperar precio y el rendimiento exigido para comprarlos tiende a bajar. En términos fiscales, una caída del riesgo país podría facilitar futuras operaciones de refinanciación, aunque la mejora debe sostenerse con resultados concretos y no solamente con expectativas.
Bank of America avanzó un paso más y recomendó a sus clientes evaluar la compra de bonos argentinos. El informe mencionó rendimientos a vencimiento de entre 10% y 11% anual en dólares para algunas posiciones. Esos niveles resultan atractivos desde el punto de vista del retorno potencial, pero también reflejan que el mercado continúa asignando un riesgo considerable a la deuda soberana argentina.
La recomendación no implica que todos los títulos tengan el mismo perfil. Los bonos en dólares están expuestos a la evolución de los precios internacionales, las tasas estadounidenses, la capacidad de pago del Tesoro y las decisiones de política económica. Los instrumentos ajustables por CER, en cambio, siguen la evolución de la inflación local y agregan una tasa determinada por sus condiciones de emisión.
El atractivo de los títulos ajustables por CER
Bank of America puso especial énfasis en los bonos ajustables por CER. La tesis es que esos instrumentos podrían ofrecer rendimientos reales elevados si la inflación continúa desacelerándose y las tasas pactadas superan con amplitud la variación esperada del índice de precios.
Para el inversor, la diferencia entre rendimiento nominal e inflación esperada es decisiva. Un bono que paga una tasa nominal alta puede perder atractivo si los precios suben con mayor velocidad. En cambio, un título atado al CER busca preservar el capital frente a la inflación y sumar un margen adicional. El resultado final depende del plazo, la liquidez, el tratamiento impositivo, la estructura del bono y la trayectoria efectiva del índice.
Estos instrumentos también presentan riesgos. Si la inflación cae más rápido de lo previsto, el componente de ajuste será menor, aunque el rendimiento real pueda continuar siendo atractivo. Si se deteriora la confianza en la deuda en pesos, los precios pueden bajar incluso cuando el mecanismo de actualización siga funcionando. Por esa razón, la recomendación de un banco de inversión debe interpretarse como una visión de mercado y no como una garantía de resultado.
La baja del riesgo país convivió con mercados internacionales más tensos
La mejora de los bonos argentinos ocurrió en una jornada internacional marcada por la fortaleza del mercado laboral de Estados Unidos. La creación de 162.000 empleos no agrícolas, por encima de las expectativas mencionadas en la fuente, mantuvo la preocupación sobre una eventual presión inflacionaria y sobre la posibilidad de que la Reserva Federal sostenga tasas elevadas durante más tiempo.
Las tasas largas estadounidenses permanecieron firmes: se informaron rendimientos de 4,1% anual a un año, 4,5% a cinco años, 4,8% a diez años y 5,2% a treinta años. Cuando los bonos del Tesoro ofrecen retornos elevados, los activos emergentes deben competir con una alternativa considerada de menor riesgo. Esa competencia suele encarecer el financiamiento para países como la Argentina y limita la velocidad con la que puede comprimirse el riesgo país.
En Wall Street, el Nasdaq cayó 0,3%, el S&P 500 retrocedió 0,4% y el Dow Jones bajó 0,5%. También se registraron bajas en las bolsas de San Pablo y México. En la Argentina, el índice bursátil local cedió 0,3%, mientras las acciones argentinas que cotizan en Nueva York tuvieron un desempeño mixto: algunas empresas subieron y otras, entre ellas bancos de primera línea, terminaron en terreno negativo.
A pesar de ese contexto, los títulos públicos argentinos continuaron recuperando valor y el riesgo país descendió tres unidades hasta los 490 puntos básicos. Un dato destacado fue el mayor volumen negociado en bonos duales, que ofrecen cobertura asociada al tipo de cambio o a la inflación más un margen. La preferencia por estos instrumentos refleja la búsqueda de protección frente a escenarios económicos todavía inciertos.
El tipo de cambio bajo presión mientras los exportadores liquidan
La estabilidad o la baja de las cotizaciones financieras no puede analizarse de manera aislada. La oferta de divisas de los exportadores, la demanda de ahorristas, las regulaciones cambiarias, las expectativas electorales y la política de tasas interactúan diariamente.
La fuente señala que algunos ahorristas que compraron dólares a valores cercanos a $1.500 en julio de 2024 no obtuvieron la ganancia esperada, debido a que el precio del blue se ubicó posteriormente apenas por encima de ese nivel. Ese comportamiento muestra que una cobertura cambiaria no necesariamente produce ganancias reales: si la inflación avanza y el dólar permanece estable, el poder de compra de esos ahorros puede deteriorarse.
También plantea que el flujo de dólares podría mantenerse o aumentar en el futuro, aunque esa proyección debe tomarse con cautela. La evolución dependerá de la cosecha, los precios internacionales, la producción energética, las inversiones mineras, el acceso a mercados y la capacidad logística para movilizar mayores volúmenes hacia los puertos y las fronteras terrestres.
Qué implica este escenario para exportadores, bancos y operadores logísticos
Una oferta de divisas más amplia puede mejorar la previsibilidad de los pagos vinculados con importaciones, fletes, seguros y servicios asociados al comercio exterior. También puede reducir la incertidumbre de las empresas que necesitan planificar compras de insumos o cancelar obligaciones en moneda extranjera.
Para los exportadores, un mercado cambiario más estable facilita la comparación entre costos internos y precios internacionales, aunque puede reducir el incentivo a liquidar si la expectativa es que el tipo de cambio quede rezagado frente a la inflación. En las cadenas agroindustriales, energéticas y mineras, la rentabilidad depende tanto del precio de venta como del costo de transporte, almacenamiento, financiamiento y cumplimiento regulatorio.
Los operadores portuarios y logísticos también pueden verse beneficiados por una mayor continuidad de los embarques. Más toneladas exportadas requieren capacidad de acopio, transporte terrestre, servicios de terminal, inspecciones, seguros y coordinación aduanera. La infraestructura debe acompañar ese crecimiento para evitar demoras, sobrecostos o cuellos de botella. En este punto, resulta útil seguir la información especializada sobre logística y transporte de cargas y sobre comercio exterior argentino.
Para los importadores, la baja de las brechas cambiarias puede mejorar la previsibilidad de costos, aunque la recuperación de las compras externas también puede aumentar la demanda de dólares. El equilibrio dependerá de que el crecimiento de las importaciones esté acompañado por una expansión suficiente de las exportaciones y de otros ingresos externos.
El escenario descrito combina una mejora en los flujos comerciales con riesgos que todavía no desaparecieron: tasas internacionales altas, volatilidad de las materias primas, incertidumbre electoral, sensibilidad de la deuda en pesos y necesidad de acumular reservas. Por eso, la lectura positiva de Citibank y Bank of America puede fortalecer la demanda por activos argentinos, pero su continuidad estará atada a la capacidad de convertir el crecimiento exportador en solvencia financiera sostenida.
La Argentina enfrenta así una etapa en la que la generación de divisas vuelve a ser el principal argumento para moderar el riesgo percibido. Si los mayores volúmenes de exportación logran sostenerse, mejorar el saldo comercial y reforzar las reservas, los bonos podrían seguir recuperando atractivo. El mercado, sin embargo, continuará evaluando cada dato de comercio exterior, deuda, inflación y actividad antes de confirmar que la mejora dejó de ser una expectativa para convertirse en una tendencia duradera.
Preguntas frecuentes
¿Por qué Citibank considera que el riesgo argentino está sobredimensionado?
Porque estima que el ingreso de dólares generado por las exportaciones podría superar los compromisos financieros del país y reducir la probabilidad de un incumplimiento de deuda.
¿Qué bonos argentinos recomendó analizar Bank of America?
El banco recomendó evaluar bonos argentinos en general, incluidos títulos en dólares con rendimientos a vencimiento de entre 10% y 11% anual en algunas posiciones, y destacó especialmente los instrumentos ajustables por CER.
¿Cómo influye el aumento de las exportaciones sobre el dólar?
Una mayor liquidación de exportaciones incrementa la oferta de divisas en el mercado local. Si la oferta supera la demanda, puede contener las cotizaciones y reducir las brechas entre los distintos tipos de cambio.

Más noticias de este autor
Últimas en Comercio Exterior
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
Sin comentarios todavía
Sé el primero en dejar tu opinión sobre esta nota.