
Milei defendió la apertura, pero el consumo y la mora exponen límites
En Rosario, Javier Milei reivindicó la competencia y desvinculó al Gobierno del aumento de la mora. Sin embargo, la caída del consumo, el retroceso industrial y la falta de crédito productivo muestran que la estabilización todavía no se traduce en una recuperación amplia de la economía real.
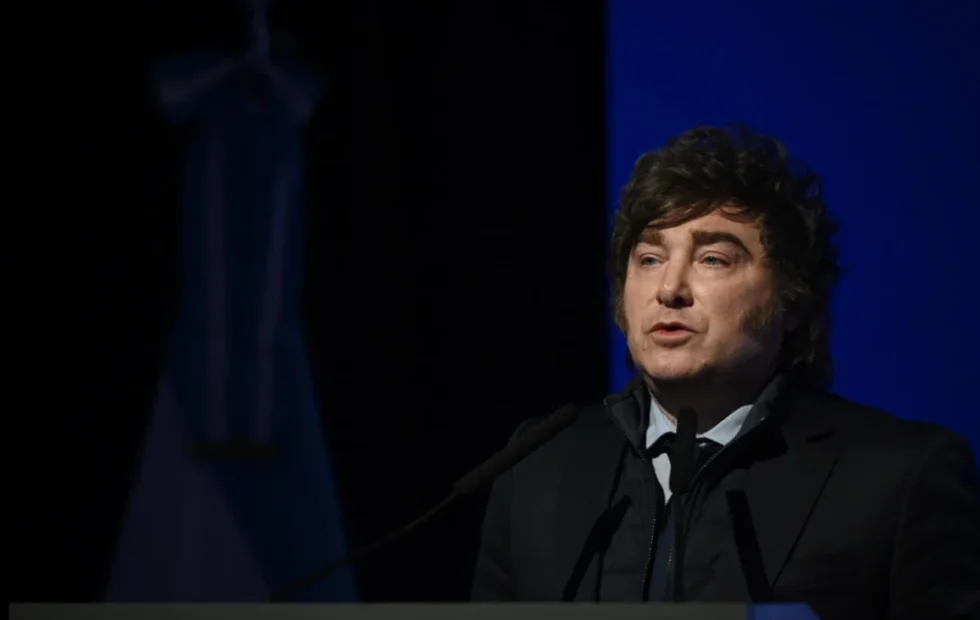
El presidente Javier Milei volvió a defender en Rosario los pilares de su programa económico: apertura, competencia, reducción de la inflación y menor intervención estatal. Sus definiciones, expresadas durante el 142° aniversario de la Bolsa de Comercio de Rosario, quedaron atravesadas por dos imágenes: la remera importada desde China, utilizada para cuestionar los precios de la producción local, y la metáfora de una economía cuya “película” sería mejor que su fotografía actual. Sin embargo, los indicadores de consumo, empleo, actividad industrial y mora familiar todavía describen una recuperación incompleta.
Durante su exposición ante empresarios y referentes del sector productivo, Milei sostuvo que si una empresa argentina vende una remera a un precio varias veces superior al de un producto fabricado en China, existe un problema de competitividad. En paralelo, planteó que las compañías deben poder aparecer y desaparecer como parte de una reasignación natural de los recursos. La idea forma parte de una visión económica basada en la competencia, la especialización y la reducción de las barreras que protegen a determinadas actividades.
Según Fuente original, la información se basa en Milei en Rosario: la remera china, la mora y la «película» que la economía real todavía no confirma.
Para ampliar el contexto, también puede leerse El dólar subió en el mundo, pero quedó casi sin cambios en Argentina.
En la cobertura de La recaudación de julio rozó billones, pero cayó el aporte del comercio exterior se abordó un aspecto relacionado con este tema.
En la cobertura de Bolivia logró un superávit comercial de USD 1.669 millones hasta junio se abordó un aspecto relacionado con este tema.
El planteo tiene una lógica clara cuando se observa únicamente la diferencia de precios. Una prenda más costosa puede reflejar mayores costos laborales, impositivos, logísticos, financieros o energéticos, además de menor escala productiva. También puede mostrar una estructura de proveedores más pequeña y dificultades para acceder a tecnología, crédito e insumos. El problema surge cuando esa comparación se transforma en una conclusión automática: que el cierre de una fábrica permitirá, por sí solo, que los trabajadores y el capital migren rápidamente hacia sectores más productivos.
Milei defendió apertura pero consumo: La remera china y el debate sobre la estructura productiva
La economía real no funciona como un pizarrón en el que todos los recursos pueden cambiar de actividad sin fricciones. Una máquina para confeccionar indumentaria no puede convertirse de inmediato en equipamiento para una empresa tecnológica. Del mismo modo, un trabajador especializado en corte, costura, terminación o control de calidad necesita capacitación, tiempo y una demanda concreta para incorporarse a otra rama.
La reasignación productiva requiere que exista un sector capaz de absorber esos recursos. Si la actividad que reemplaza a la industria textil todavía no se desarrolló, el resultado puede ser una combinación de desempleo, capacidad ociosa, pérdida de proveedores y destrucción de conocimientos acumulados. En ese escenario, la desaparición de una empresa no constituye necesariamente una renovación productiva. Puede ser simplemente una reducción de la oferta nacional.
El economista Dani Rodrik utilizó el concepto de desindustrialización prematura para describir a los países que pierden participación industrial antes de alcanzar niveles de ingreso y productividad suficientes para sostener una transición sin costos sociales elevados. La industria no sólo fabrica bienes terminados. También organiza cadenas de proveedores, genera demanda de transporte, servicios profesionales, mantenimiento, energía, seguros y financiamiento.
Por eso, la discusión sobre una remera fabricada en China excede al comercio minorista. Involucra la política arancelaria, el acceso a insumos, el costo del transporte interno, la eficiencia portuaria, la disponibilidad de divisas y la capacidad de las empresas argentinas para competir en mercados regionales. La importación puede ampliar la oferta y reducir precios, pero también puede desplazar producción local si no existe una estrategia de transición que permita elevar productividad y agregar valor.
Destrucción creativa, pero con inversión detrás
La referencia a la destrucción creativa asociada con Joseph Schumpeter también exige una lectura completa. La destrucción de actividades poco eficientes sólo se convierte en un proceso virtuoso cuando aparece una etapa creativa: nuevas inversiones, empresas con mayor productividad, empleos de calidad y productos capaces de competir en el mercado local o internacional.
La inversión no surge únicamente porque desaparezca un competidor. Necesita demanda, financiamiento, reglas previsibles, infraestructura y un horizonte que permita recuperar el capital. En una economía donde el consumo se encuentra debilitado y el crédito productivo todavía no despega, el cierre de empresas puede no ser seguido por una ola de emprendimientos innovadores.
Este punto es especialmente relevante para las pequeñas y medianas empresas, que suelen enfrentar tasas elevadas, dificultades para importar maquinaria, restricciones de capital de trabajo y menor capacidad para absorber aumentos de costos. Para ellas, la apertura comercial puede representar una presión competitiva inmediata, mientras que los beneficios de una eventual reconversión aparecen en un plazo más largo y bajo condiciones que no siempre están garantizadas.
La mora familiar refleja ingresos que no alcanzan
El segundo eje de las declaraciones presidenciales fue la morosidad. Milei afirmó que no existen elementos para atribuirle al Gobierno el aumento de los incumplimientos y definió la mora como un asunto derivado de contratos entre privados. Desde esa mirada, una intervención estatal sobre las relaciones entre bancos, tarjetas y consumidores podría generar efectos adversos.
El problema de ese enfoque es que la mora de los hogares no depende exclusivamente de decisiones individuales. También refleja la relación entre salarios, precios, empleo, tasas de interés y acceso al crédito. Cuando los ingresos pierden capacidad de compra, muchas familias utilizan la tarjeta o los préstamos personales para financiar alimentos, medicamentos, servicios y gastos corrientes. En ese contexto, el crédito deja de ser una herramienta para adquirir bienes durables y pasa a funcionar como una extensión del salario.
La mora aparece entonces como un síntoma de una situación más amplia. Una familia puede haber pagado regularmente durante años y comenzar a incumplir cuando el ingreso real se estanca, los costos fijos aumentan y la refinanciación se encarece. El contrato sigue siendo privado, pero las condiciones macroeconómicas que determinan la capacidad de pago no lo son.
Los datos de consumo difundidos durante la semana mencionada en la fuente muestran esa tensión. En junio, las ventas reales de supermercados retrocedieron 3,1% interanual, mientras que las de centros de compras bajaron 4,9%. Además, ambos canales acumulaban seis meses consecutivos de variación negativa y una contracción cercana al 2,8% en el período informado. La indumentaria comercializada en supermercados tuvo una caída aún mayor, del 7,4%.
Estos números no permiten afirmar que todos los hogares atraviesen la misma situación, pero sí muestran una retracción general de la demanda. La población compra menos, posterga consumos y selecciona productos de menor precio. Para los comercios, esa conducta reduce la facturación y puede limitar la reposición de inventarios. Para los fabricantes, implica menor escala y más dificultades para sostener costos fijos.
Una estabilización necesaria que todavía no equivale a desarrollo
El Gobierno presenta la estabilización nominal como la base de una recuperación futura. El orden de las cuentas públicas, la desaceleración de la inflación y la acumulación de reservas son objetivos relevantes para cualquier economía que busque recuperar previsibilidad. Sin embargo, esos avances no garantizan por sí mismos una expansión sostenida de la producción.
La diferencia entre estabilizar y desarrollar resulta central. La estabilidad puede reducir la incertidumbre de corto plazo, pero el desarrollo necesita ampliar capacidades productivas, mejorar la infraestructura, formar trabajadores, fortalecer proveedores y generar empresas capaces de vender dentro y fuera del país. También requiere que el sistema financiero canalice recursos hacia la inversión y no sólo hacia el consumo o las operaciones de corto plazo.
En la situación descripta por la fuente, la actividad se encontraba prácticamente estancada desde marzo, la utilización de la capacidad industrial permanecía en niveles bajos, el empleo formal en el comercio retrocedía y el crédito destinado a la producción no mostraba un despegue suficiente. Ese conjunto de indicadores dificulta sostener que la economía real ya haya ingresado en una fase firme de expansión.
La comparación con otros procesos de apertura también exige prudencia. Los países que lograron elevar su productividad industrial no se limitaron a eliminar protecciones. En distintos momentos combinaron competencia externa con infraestructura, capacitación, financiamiento, investigación y políticas sectoriales. No todos aplicaron las mismas herramientas, pero sí procuraron que las empresas locales pudieran incorporar tecnología y alcanzar una escala competitiva.
Para la Argentina, esa discusión se vincula con la posibilidad de transformar ventajas existentes en exportaciones de mayor valor. El complejo agroindustrial, la energía, la minería, la economía del conocimiento y determinadas ramas manufactureras pueden ampliar su participación externa, pero necesitan inversiones, reglas estables y una logística eficiente. El análisis de las condiciones que afectan al comercio exterior argentino permite observar que el precio final de un producto no depende únicamente del salario o de la eficiencia de una fábrica.
El costo argentino también se define fuera de la planta
Una empresa que produce para el mercado interno o para exportar debe afrontar transporte, almacenamiento, seguros, energía, impuestos, trámites, costos portuarios y tiempos de despacho. En el caso de los bienes importados, el precio final también incorpora flete internacional, derechos, tasas, distribución y financiamiento. Por ese motivo, comparar una remera local con una fabricada en Asia requiere considerar toda la cadena y no sólo el valor de venta en el comercio.
La logística puede mejorar la competitividad, pero no reemplaza la inversión productiva. Una red vial deteriorada, una conexión ferroviaria limitada o demoras aduaneras elevan el costo de mover insumos y mercadería. Del mismo modo, una empresa con tecnología actualizada puede perder mercados si no consigue importar componentes en tiempo y forma o si enfrenta un financiamiento demasiado caro para sostener inventarios.
En ese sentido, los lectores interesados pueden consultar también los análisis de logística, transporte y cadenas de suministro, donde se observa cómo las decisiones productivas repercuten sobre depósitos, camiones, ferrocarriles, puertos y operadores de comercio exterior.
Qué significa el escenario para exportadores, importadores y proveedores
Para los importadores, una mayor apertura puede ampliar el acceso a bienes, insumos y equipamiento. También puede intensificar la competencia entre proveedores y obligar a revisar precios, inventarios y condiciones de pago. Sin embargo, la caída del consumo interno reduce el volumen potencial de ventas y aumenta el riesgo de acumular stock, especialmente en sectores como indumentaria, electrónica y bienes de consumo.
Para los exportadores, la situación presenta una combinación de oportunidades y restricciones. Un tipo de cambio competitivo, menores costos internos y una mayor escala podrían favorecer la colocación externa, pero la falta de crédito y la debilidad de la demanda dificultan la ampliación de capacidad. Las empresas que dependen de proveedores locales también pueden enfrentar interrupciones si desaparecen firmas pequeñas que aportaban insumos o servicios especializados.
En puertos, depósitos fiscales y nodos logísticos, una modificación del perfil comercial puede cambiar los flujos de carga. Más importaciones requieren planificación de almacenamiento, disponibilidad de transporte y coordinación aduanera. Más exportaciones industriales demandan consolidación, control de calidad, documentación y servicios especializados. Si la apertura se produce sin una expansión equivalente de la producción exportable, el sistema puede registrar mayor ingreso de bienes sin un crecimiento proporcional de las ventas externas.
La fuente original, publicada por El Economista, plantea precisamente la distancia entre el relato de una mejora futura y los indicadores que todavía muestran dificultades en el presente. La discusión no se reduce a respaldar o rechazar una frase presidencial: exige observar si las medidas consiguen convertir la estabilización en producción, empleo, inversión y capacidad exportadora.
El desafío para la política económica consiste en que la competencia y la apertura no terminen funcionando sólo como mecanismos de desplazamiento de empresas existentes. Para que la transformación sea sostenible, deben aparecer nuevas actividades, trabajadores capacitados, financiamiento de largo plazo y una infraestructura capaz de acompañar el crecimiento. Sin esos componentes, la economía puede importar productos más baratos sin construir una base productiva más sólida.
La imagen de la película futura seguirá siendo materia de debate mientras la fotografía presente continúe mostrando consumo debilitado, mora elevada, industria con capacidad ociosa y crédito productivo insuficiente. La estabilización puede abrir una oportunidad, pero su resultado dependerá de que esa oportunidad se traduzca en inversiones concretas y en una cadena de valor capaz de sostener empleo, abastecimiento y exportaciones.
Preguntas frecuentes
¿Qué quiso ejemplificar Milei con la remera fabricada en China?
Utilizó la diferencia de precios entre una prenda importada y una producida localmente para cuestionar los costos y la competitividad de la industria argentina. El planteo también defendió una mayor competencia entre empresas.
¿Por qué la mora de las familias puede relacionarse con la situación macroeconómica?
Porque los incumplimientos dependen de la capacidad de pago de los hogares. Cuando los salarios pierden poder adquisitivo, aumentan los gastos fijos o se encarece el crédito, las familias pueden financiar consumos básicos y luego tener dificultades para cancelar sus obligaciones.
¿La apertura comercial garantiza una mejora de la producción local?
No necesariamente. Puede ampliar la oferta y favorecer precios más competitivos, pero la producción local necesita inversión, tecnología, crédito, capacitación e infraestructura para adaptarse y competir.

Más noticias de este autor
Últimas en Comercio Exterior
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
Sin comentarios todavía
Sé el primero en dejar tu opinión sobre esta nota.