
Arroz argentino: costos en alza y menos siembra amenazan a Entre Ríos
La suba del gasoil y los fertilizantes, junto con precios estancados, pone en riesgo la próxima campaña de arroz y el empleo regional.
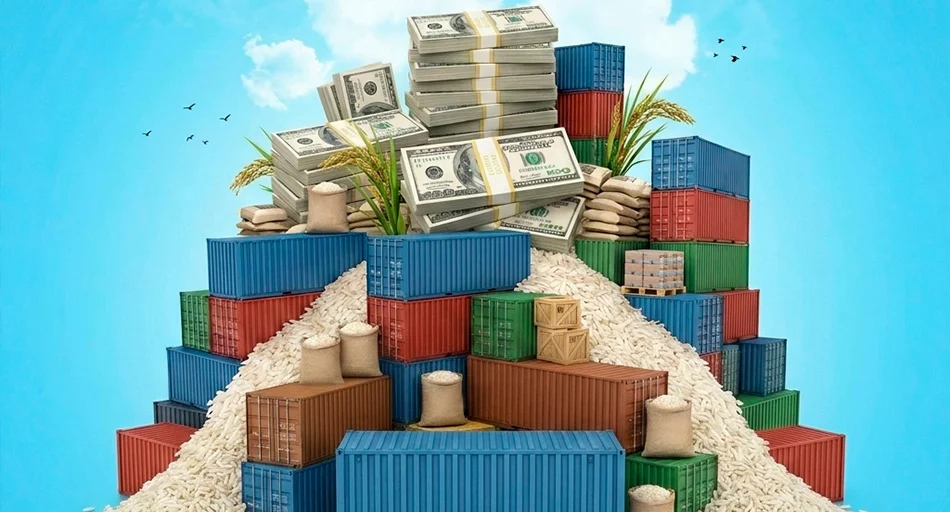
La producción de arroz atraviesa una crisis de rentabilidad que puede provocar una fuerte reducción del área sembrada en la campaña 2026/2027. En Entre Ríos, una de las principales provincias productoras, los pequeños y medianos establecimientos enfrentan el aumento del gasoil, la urea y otros fertilizantes mientras reciben valores prácticamente estancados por el arroz cáscara. El escenario también amenaza el empleo rural, los servicios de riego, el transporte, las plantas de secado y la actividad de los molinos.
Los productores arroceros argentinos deben decidir si continúan con la siembra prevista para mediados de septiembre o si reducen de manera significativa la superficie destinada al cultivo. La combinación de costos crecientes, falta de financiamiento y precios de venta débiles dejó a buena parte del sector sin capital de trabajo para afrontar una nueva campaña.
Según Fuente original, la información se basa en Los productores de arroz, entre la crisis de rentabilidad y la falta de respuestas del Gobierno de Milei.
Para ampliar el contexto, también puede leerse Bonos argentinos rebotaron tras una fuerte ola de ventas y tensión cambiaria.
Para ampliar el contexto, también puede leerse Fiat Mobi Trekking 2027: precio, motor y opciones de compra.
Para ampliar el contexto, también puede leerse Sacha Fenestraz se sumó a Ferrari y podría probar un Fórmula 1 en 2027.
Para ampliar el contexto, también puede leerse El maíz perdería 600.000 hectáreas en 2026/27 por costos y chicharrita.
En la cobertura de La guerra comercial entre EE.UU. y China reactivó las exportaciones de soja argentina se abordó un aspecto relacionado con este tema.
La situación es especialmente delicada para los establecimientos pequeños y medianos de Entre Ríos, Corrientes y Santa Fe. En esas provincias, el arroz no solo representa una actividad agrícola: también sostiene empleos vinculados con el manejo del agua, el bombeo, el acondicionamiento de granos, el transporte, el mantenimiento de maquinaria y la industrialización.
Para ampliar el contexto, también puede leerse La reforma del BCRA de Milei abre una disputa por salarios y estabilidad.
Arroz argentino: El arroz llega a la nueva campaña con los márgenes prácticamente agotados
Enrique García, presidente de la Asociación de Plantadores de Arroz de Entre Ríos, señaló que después de dos campañas con resultados económicos muy ajustados muchos productores evalúan achicar la siembra. La entidad reúne aproximadamente a la mitad de los arroceros de la provincia y, según su dirigente, el 8% de los asociados ya definió que no sembrará durante el próximo ciclo.
El dato refleja una decisión que no responde a un problema puntual del cultivo, sino a la imposibilidad de sostener la estructura financiera necesaria para producir. El arroz exige inversiones importantes antes de la cosecha, especialmente en combustible, fertilización, preparación del suelo, riego y mantenimiento de los equipos de bombeo. Cuando el productor vende el grano a un precio bajo y no puede acceder a crédito razonable, el ciclo siguiente queda comprometido.
Actualmente, el arroz cáscara se paga entre 250 y 270 pesos por kilo. Se trata del grano tal como sale de la cosecha, antes del secado, el procesamiento y el envasado. De acuerdo con el último informe de Coninagro sobre las economías regionales, el productor recibe alrededor del 16% del valor que abona el consumidor final, tres puntos porcentuales menos que su promedio histórico.
La diferencia entre el precio de origen y el valor en góndola incorpora costos industriales, logísticos y comerciales, pero también muestra la escasa capacidad de negociación que tienen los productores cuando necesitan vender rápidamente para cancelar deudas, afrontar cuotas o financiar la próxima campaña.
Gasoil, fertilizantes y riego: la estructura de costos que presiona al cultivo
El arroz es uno de los cultivos extensivos con mayor demanda de combustible debido a la necesidad de inundar y mantener bajo control el nivel de agua durante buena parte del ciclo productivo. Las estimaciones sectoriales citadas en la fuente ubican el consumo entre 400 y 600 litros de gasoil por hectárea.
Ese nivel de utilización vuelve al cultivo particularmente sensible a cualquier variación del precio energético. A comienzos del año, las proyecciones de los productores consideraban un valor cercano a 1.500 pesos por litro. Sin embargo, el combustible llegó a unos 2.400 pesos, en un contexto internacional condicionado por las tensiones geopolíticas en Medio Oriente.
Con esa variación, el gasoil pasó de representar algo más del 30% de los costos a superar el 50%, según los datos aportados por los referentes del sector. El impacto se extiende a la preparación de los lotes, el bombeo del agua, las labores de mantenimiento y el traslado del arroz hacia las plantas de secado o los molinos.
A la energía se sumó el aumento de la urea y de los fertilizantes fosforados. Estos insumos son relevantes para sostener el desarrollo del cultivo y alcanzar rendimientos que permitan cubrir la inversión inicial. Cuando los precios de los granos no acompañan, cada aumento en fertilizantes reduce el margen disponible y eleva el riesgo financiero de la siembra.
El rendimiento necesario quedó por encima del promedio provincial
Según los cálculos citados por los productores, el rendimiento de equilibrio se ubica entre 11.500 y 12.000 kilos por hectárea. Esa exigencia se encuentra muy por encima del promedio de aproximadamente 9.000 kilos que suelen alcanzar los arroceros entrerrianos cuando las condiciones climáticas resultan favorables.
La diferencia es decisiva. Incluso un productor con buen manejo agronómico puede quedar por debajo del volumen necesario para cubrir los costos si enfrenta un ciclo con menor radiación solar, exceso de lluvias o dificultades en el sistema de riego. En ese contexto, aumentar la productividad no alcanza para resolver el problema si el precio de venta permanece retrasado frente a los insumos.
Luciano Challio, productor arrocero y presidente de la filial San Salvador de la Federación Agraria, describió la situación de los establecimientos de menor escala como una pérdida de capital de trabajo. Muchos debieron vender el arroz poco después de la cosecha, entre febrero y abril, para pagar obligaciones. Esa venta concentrada debilitó aún más la posición de los productores frente a compradores e industriales.
La sobreoferta internacional derrumbó el precio de referencia
El mercado argentino toma como referencia la evolución internacional del arroz. Durante el último período, la reincorporación de India al comercio mundial tuvo un efecto importante. El principal exportador global había aplicado restricciones para recomponer su abastecimiento interno, pero luego volvió a participar en el mercado externo.
El regreso de India coincidió con cosechas abundantes en otros países asiáticos. La mayor disponibilidad internacional generó una sobreoferta y llevó los precios a niveles que, según la información publicada por la fuente original, fueron los más bajos desde 2017.
El descenso se produjo en un momento desfavorable para la producción argentina. La falta de crédito y el aumento de las tasas de interés desde el tercer trimestre del año pasado obligaron a numerosos productores a desprenderse del grano sin capacidad para esperar una mejora de las cotizaciones. Así, la presión externa se combinó con una necesidad financiera interna.
La evolución futura del mercado ofrece, de todos modos, una posibilidad de recuperación. La escasez de oferta en algunos países relevantes y el temor a daños productivos asociados con El Niño impulsaron las cotizaciones internacionales. Desde el sector estiman que el arroz cáscara podría alcanzar valores cercanos a 400 pesos por kilo en el corto plazo, aunque esa expectativa no resuelve la falta de fondos para sembrar ahora.
La diferencia entre una oportunidad de precios y la capacidad real de aprovecharla es central para los productores. Quien cuenta con capital puede retener el grano o financiar una nueva campaña; quien debe vender inmediatamente queda expuesto a las cotizaciones del momento y no llega a capturar una eventual mejora.
Entre Ríos proyecta la mayor caída de siembra en más de dos décadas
La crisis de rentabilidad ya modificó las expectativas para la próxima campaña. En Entre Ríos se proyecta una reducción del 20% en la superficie sembrada, lo que representaría la retracción más importante en 26 años. La Bolsa de Cereales de Entre Ríos también estimó una caída del 30% en la cosecha frente al ciclo anterior.
El retroceso tendría consecuencias que van más allá del volumen de arroz disponible. Menos hectáreas significan menos horas de trabajo para contratistas, menor uso de maquinaria, menos demanda de gasoil y fertilizantes, menor actividad en talleres y una reducción del grano que ingresa a plantas de secado y molinos.
Los departamentos entrerrianos de San Salvador, Villaguay y Concordia se encuentran entre los territorios más expuestos. En Corrientes, el impacto se concentra en Mercedes, Curuzú Cuatiá y Berón de Astrada, mientras que en Santa Fe alcanza especialmente a San Javier y Garay. En todos esos puntos, la cadena arrocera tiene una incidencia significativa sobre el movimiento económico local.
El trabajo especializado que puede perderse
El cultivo demanda más personal que otras alternativas agrícolas de gran escala. Challio indicó que el arroz ocupa aproximadamente cuatro veces más trabajadores que la soja o el maíz. La diferencia se explica, en buena medida, por la complejidad del riego y por la necesidad de controlar el agua durante distintas etapas del ciclo.
Los aguadores administran y conducen el recurso dentro de los lotes. Los bombistas, por su parte, operan, supervisan y mantienen los equipos que permiten extraer y distribuir el agua. Son tareas técnicas que suelen transmitirse entre generaciones y que no se recuperan con facilidad cuando una explotación abandona el cultivo.
García estimó que la pérdida de 8.000 hectáreas podría implicar la desaparición de unos 100 empleos directos de aguadores. A esa cifra se sumarían los puestos indirectos en talleres, transporte, servicios de maquinaria y proveedores de insumos. La referencia sectorial señala que por cada 100 hectáreas se requieren aproximadamente cuatro personas, aunque la cantidad puede variar según la tecnología, el sistema de riego y la organización de cada establecimiento.
La industria también podría sentir la reducción de la materia prima. Las plantas de secado necesitan recibir el grano con niveles de humedad adecuados para conservarlo y comercializarlo. Luego, los molinos realizan el descascarado, la clasificación, el pulido y el envasado. Si el volumen ingresado disminuye de forma persistente, algunas instalaciones podrían reducir turnos o revisar sus plantillas laborales.
El clima agrega incertidumbre después de una campaña excepcional
La campaña 2024/2025 había combinado una superficie implantada elevada con condiciones meteorológicas favorables. La producción superó los 1,7 millones de toneladas y se ubicó como la segunda más importante de los últimos 15 años. La disponibilidad de cielos despejados y altos niveles de radiación solar favoreció el rendimiento.
El escenario previsto para el nuevo ciclo es menos favorable. La llegada de El Niño se asocia con precipitaciones superiores a las normales entre noviembre y marzo y con una mayor presencia de nubosidad. En el arroz, la radiación solar resulta determinante durante la floración y el llenado de los granos, por lo que un período más nublado puede limitar el potencial productivo.
Los registros históricos de la Bolsa de Cereales de Entre Ríos muestran que las campañas influenciadas por El Niño en 2015/2016, 2018/2019 y 2023/2024 tuvieron rendimientos promedio cercanos a 7.000 kilos por hectárea. Esa cifra representa una merma aproximada del 13% frente a los ciclos considerados óptimos.
La combinación entre un rendimiento de equilibrio superior a 11.500 kilos y promedios históricos inferiores durante ciclos climáticos desfavorables deja al productor ante un riesgo elevado. El problema no es únicamente producir menos, sino comprometer una inversión muy alta sin garantías de alcanzar el volumen que permita recuperar los costos.
El financiamiento define quién podrá sostener la siembra
Las entidades y los productores reclaman líneas de crédito con tasas y plazos compatibles con el ciclo del arroz. Challio afirmó que actualmente algunos establecimientos acceden a préstamos con tasas cercanas al 38% anual y planteó la necesidad de acercarlas al 25%, con vencimientos distribuidos durante dos o tres campañas.
El pedido apunta a recuperar capital de trabajo y evitar que la venta inmediata del arroz sea la única forma de pagar compromisos. Sin una herramienta financiera específica, las empresas grandes tienen más posibilidades de resistir, mientras que los establecimientos familiares o medianos pueden quedar fuera de la campaña aun cuando las cotizaciones mejoren.
Los productores mantuvieron reuniones con autoridades nacionales y con el Banco Nación, pero aseguran que todavía no recibieron una respuesta concreta. La discusión incluye el costo del crédito, los plazos, las garantías exigidas y la posibilidad de adaptar los vencimientos a los momentos en que el arroz genera ingresos.
La información sobre la situación del sector fue publicada originalmente por El Economista, a partir de testimonios de dirigentes y productores arroceros.
El deterioro de la rentabilidad también debe leerse junto con la evolución de otras actividades regionales. La presión sobre los costos de transporte, energía e insumos afecta a buena parte de las cadenas agroindustriales y puede consultarse en contenidos relacionados sobre logística y transporte de cargas y sobre producción y economías regionales.
Menos arroz puede reducir cargas, servicios y actividad en la cadena regional
Una contracción de la superficie sembrada tendría efectos sobre el movimiento de granos desde los campos hacia las plantas de secado y los molinos. También podría reducir la demanda de camiones, contratistas, repuestos, combustibles y servicios de mantenimiento. En las localidades donde el cultivo concentra buena parte de la actividad, el impacto se distribuiría entre numerosos eslabones y no quedaría limitado al ingreso del productor.
Para los molinos, una menor oferta de arroz cáscara puede elevar la competencia por la materia prima y complicar la planificación de la capacidad industrial. Para el transporte, la caída de toneladas implica menos viajes y una utilización más baja de equipos que suelen trabajar con una fuerte estacionalidad. Para los proveedores, el retroceso de la siembra puede traducirse en menores ventas de gasoil, fertilizantes y servicios técnicos.
La eventual mejora del precio internacional podría recomponer parte de la ecuación comercial, pero solo tendrá efecto sobre quienes logren atravesar el período de mayor necesidad financiera. Si la campaña comienza con menos hectáreas, la posibilidad de aprovechar una recuperación de las cotizaciones quedará limitada por la menor producción y por la pérdida de productores que no pudieron sostener el ciclo.
El futuro inmediato del arroz argentino dependerá de la interacción entre precios internacionales, clima, acceso al crédito y costos energéticos. Sin financiamiento suficiente, los productores de menor escala podrían abandonar o reducir el cultivo aun cuando aparezcan mejores valores de venta. La decisión sobre la siembra de septiembre será, por lo tanto, un indicador clave para medir la continuidad de una cadena que sostiene empleo especializado y actividad económica en varias provincias.
Preguntas frecuentes
¿Por qué los productores de arroz evalúan reducir la siembra?
Porque el gasoil, la urea y los fertilizantes aumentaron con fuerza, mientras que el precio del arroz cáscara se mantuvo prácticamente estable. Además, el acceso al crédito resulta caro y limita el capital de trabajo.
¿Cuánto podría caer la superficie sembrada en Entre Ríos?
La proyección citada para la campaña 2026/2027 indica una reducción del 20%, que sería la mayor retracción de la siembra en 26 años.
¿Qué rendimiento necesita el productor para cubrir los costos?
Las estimaciones sectoriales ubican el punto de equilibrio entre 11.500 y 12.000 kilos por hectárea, por encima del promedio cercano a 9.000 kilos registrado en condiciones climáticas favorables en Entre Ríos.

Más noticias de este autor
Últimas en Campo
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
3 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
El dato preocupante no es solo cuánto cae la superficie sembrada, sino el efecto en cadena sobre molinos, transporte y empleo local. Estaría bueno ver una comparación de márgenes por hectárea entre arroz y otras alternativas, incluyendo riego, gasoil y fertilizantes. Si los números siguen así, cambiar de cultivo parece casi una decisión obligada.
Si cae la producción en Entre Ríos, el impacto no queda solo en el campo: también se siente en los fletes, el acopio y el precio final para quienes vendemos online. Cada vez cuesta más sostener márgenes con logística cara y proveedores ajustando valores. ¿No habría que pensar medidas específicas para evitar que el arroz importado termine desplazando al nacional?
Coincidimos: la menor producción repercute en toda la cadena, desde el transporte y el acopio hasta la comercialización minorista. Para evitar un desplazamiento desordenado, harían falta medidas temporarias y focalizadas, como financiamiento para productores, alivio en costos logísticos y reglas claras para importar cuando falte oferta, sin desalentar al arroz nacional ni encarecer el precio al consumidor.