
El mercado industrial de Buenos Aires mantiene su estabilidad en 2026
El sector de parques logísticos e industriales del AMBA atraviesa un inicio de año estable, con demanda concentrada en Zona Norte y precios firmes pese a una menor actividad general.
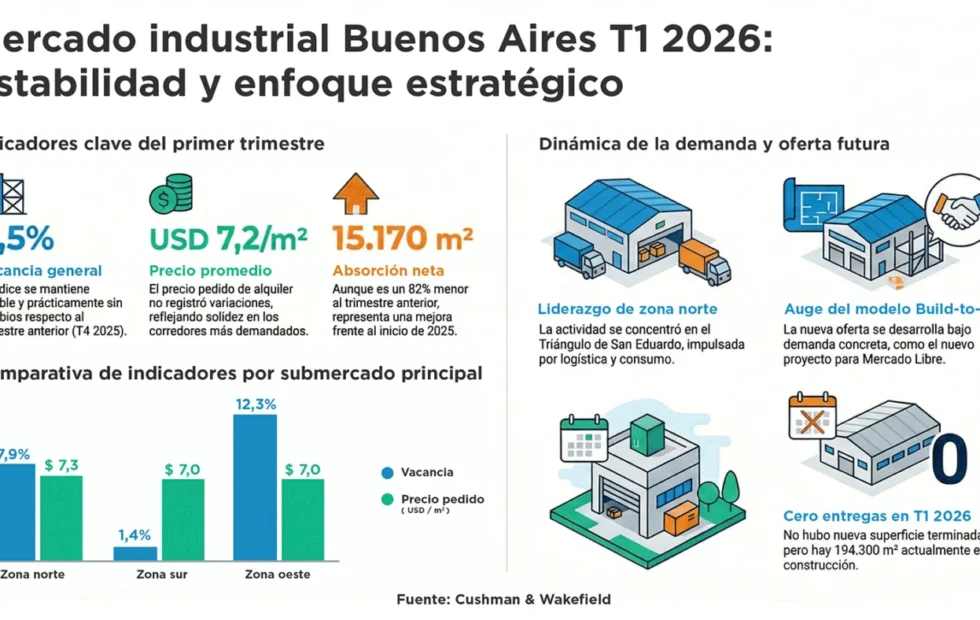
El mercado de inmuebles industriales y logísticos del Área Metropolitana de Buenos Aires comenzó 2026 con un escenario de estabilidad. Aunque el ritmo de operaciones se moderó respecto del cierre de 2025, la demanda sigue firme en los corredores más consolidados, en especial en la Zona Norte, donde se concentran los proyectos de mayor calidad y las empresas con necesidades logísticas específicas.
De acuerdo con el informe difundido por CEDOL en base a datos de Cushman & Wakefield, la absorción neta del mercado industrial clase A alcanzó durante el primer trimestre del año los 15.170 metros cuadrados. Este nivel representa una mejora frente al mismo período del año anterior y marca un comienzo de 2026 más ordenado, con decisiones de localización más cuidadas.
Según Fuente original, la información se basa en EL MERCADO INDUSTRIAL MANTIENE SU ESTABILIDAD.
Para ampliar el contexto, también puede leerse Buenos Aires instala pantallas gigantes para seguir a la Selección en semifinales.
Para ampliar el contexto, también puede leerse Miguel Covini impulsa el mercado de inmuebles logísticos con Megaespacios y el CIALI.
Para ampliar el contexto, también puede leerse INTRA-LOG Expo 2026: São Paulo se consolida como eje latinoamericano.
En la cobertura de Los máximos goleadores del ciclo Scaloni y la vigencia ofensiva de la Selección se abordó un aspecto relacionado con este tema.
En la cobertura de Camiones de mayor capacidad reducen la huella de carbono por tonelada transportada se abordó un aspecto relacionado con este tema.
mercado industrial Buenos Aires mantiene: Demanda activa y enfoque en ubicaciones consolidadas
Las empresas que operan en logística, consumo masivo y manufactura sostienen la demanda sobre los parques industriales mejor ubicados. Según el relevamiento, la Zona Norte volvió a captar la mayoría de las operaciones, con especial dinamismo en el triángulo de San Eduardo y los radios comprendidos entre los 15 y 30 kilómetros del centro porteño. Allí, la disponibilidad de inmuebles modernos, con buena conectividad vial y servicios, impulsa la ocupación de depósitos clase A.
Para ampliar el contexto, también puede leerse Renault Argentina inaugura el primer bitren que conecta Córdoba con el Puerto.
Juan Querol, especialista de Cushman & Wakefield Argentina, explicó que la demanda no se retrajo sino que cambió su dinámica. Las compañías priorizan activos de mayor calidad y localizaciones estratégicas, optando por naves con infraestructura adecuada para el movimiento eficiente de cargas y el cumplimiento de estándares ambientales.
Este viraje se traduce en una selección más exigente de ubicaciones, donde los costos logísticos, la cercanía a autopistas y la posibilidad de ampliación futura pesan tanto como el precio del alquiler.
Oferta en pausa y proyectos a medida de la demanda
Durante el primer trimestre no se registraron nuevas incorporaciones de superficie, aunque continúan obras en curso en distintos parques del norte del AMBA. Este freno momentáneo en las entregas contribuyó a mantener la vacancia en niveles acotados. Los proyectos en marcha se desarrollan bajo esquemas de construcción a medida (build-to-suit), es decir, naves que se diseñan según los requerimientos de cada operador o cliente.
El enfoque hacia proyectos personalizados permite evitar sobreoferta y dar previsibilidad al crecimiento del mercado. Las desarrolladoras priorizan contratos con empresas que garantizan ocupación inmediata, especialmente en sectores vinculados al e-commerce, logística de última milla y almacenaje de productos industriales de alta rotación.
En paralelo, los municipios del segundo cordón bonaerense analizan la posibilidad de ampliar áreas industriales planificadas para captar inversiones y acompañar el crecimiento del corredor norte. Sin embargo, la concreción de estas iniciativas dependerá del acceso a infraestructura básica como energía, agua y conectividad vial, aspectos claves para la operatividad logística.
Vacancia y precios en equilibrio
La tasa de vacancia del mercado industrial clase A cerró el trimestre en 6,5%, prácticamente sin cambios frente al período anterior. Los parques consolidados mantienen disponibilidad limitada, mientras que los submercados periféricos presentan mayores niveles de espacio libre. Esta situación refleja un equilibrio entre oferta y demanda, sin presiones a la baja en los precios.
El alquiler promedio solicitado se mantuvo en 7,2 dólares por metro cuadrado mensual, valor que no muestra variaciones desde fines de 2025. La estabilidad se apoya en la rápida colocación de los inmuebles de mejor calidad, que continúan siendo demandados por operadores logísticos nacionales y firmas internacionales radicadas en el país.
El mantenimiento de los precios también responde a la escasez de nuevas entregas y a la creciente preferencia por espacios que permitan eficiencia energética y menores costos operativos. La disponibilidad de infraestructura de transporte cercana —rutas, accesos y centros intermodales— sigue siendo un factor determinante para la fijación de valores.
Contexto macroeconómico y señales del sector
El año 2026 se presenta con moderación en la actividad general, pero el mercado industrial mantiene fundamentos sólidos. La estabilidad cambiaria relativa y la necesidad de optimizar costos logísticos sostienen la búsqueda de espacios estratégicos. En este marco, las empresas del sector consumo y distribución continúan ajustando su red de depósitos para reducir tiempos de entrega y mejorar la cobertura del Área Metropolitana.
El desarrollo de infraestructura logística y la mejora de los accesos viales continúan siendo puntos críticos para consolidar la eficiencia del sistema. Programas de inversión pública en mantenimiento y ampliación de autopistas, junto con la coordinación entre municipios y parques industriales, resultan esenciales para evitar cuellos de botella en el transporte de cargas.
En paralelo, la evolución de la demanda interna y las políticas que inciden sobre importaciones y exportaciones también influirán en la ocupación de depósitos. Si el comercio exterior argentino logra mayor dinamismo, la necesidad de almacenamiento y servicios logísticos integrados podría crecer, beneficiando a los corredores cercanos a los accesos portuarios.
Implicancias para el sistema logístico y los puertos argentinos
La concentración de la actividad industrial en el norte del AMBA tiene impacto directo sobre el transporte terrestre y la conexión con los puertos de la región. La cercanía de estos parques a los accesos hacia el Puerto de Buenos Aires y a la red de autopistas que conectan con Zárate-Campana facilita el flujo de contenedores y carga general. Una ocupación estable y ordenada en los parques industriales contribuye a planificar mejor los tiempos de ingreso y salida de camiones hacia las terminales portuarias, reduciendo costos asociados a esperas y desvíos.
Los operadores logísticos señalan que mantener la previsibilidad en el mercado inmobiliario industrial es clave para asegurar un flujo constante de mercancías hacia los puertos argentinos. La infraestructura existente en la hidrovía Paraná–Paraguay y los corredores viales complementarios se beneficia de un esquema de ocupación estable, que permite optimizar la programación de transporte multimodal.
De sostenerse este equilibrio, el mercado industrial bonaerense puede convertirse en un aliado estratégico para el comercio exterior argentino, al ofrecer espacios modernos y bien ubicados para almacenamiento, consolidación y distribución de mercaderías destinadas a la exportación o al abastecimiento interno.
Perspectivas hacia los próximos meses
Según los analistas, el desempeño del mercado dependerá en gran medida de la evolución de la economía y del nivel de consumo. De mantenerse la estabilidad macroeconómica, la demanda por depósitos de calidad debería continuar activa, con mayor foco en proyectos a medida y contratos de largo plazo. En cambio, un escenario de retracción económica podría ralentizar nuevos desarrollos, aunque sin generar un impacto abrupto sobre los precios.
En términos logísticos, las empresas esperan mejoras en los costos de transporte y energía que les permitan sostener su operación sin trasladar aumentos a la cadena de distribución. El desafío será seguir equilibrando eficiencia y rentabilidad en un entorno de cambios regulatorios y presión sobre los márgenes.
El mercado industrial del AMBA muestra así una combinación de prudencia y solidez. Con una base de demanda sostenida y precios estables, el segmento se perfila como un pilar fundamental para el desarrollo logístico argentino en los próximos trimestres.
Preguntas frecuentes
¿Cuál fue el nivel de absorción neta en el primer trimestre de 2026?
La absorción neta del mercado industrial clase A fue de 15.170 m², según Cushman & Wakefield.
¿Qué zonas concentran la mayor actividad industrial y logística?
La Zona Norte, especialmente el triángulo de San Eduardo, lidera las operaciones y la absorción positiva.
¿Se desarrollaron nuevos proyectos industriales?
Durante el trimestre no hubo nuevas entregas, pero continúan desarrollos a medida de la demanda en Zona Norte.

Más noticias de este autor
Últimas en Logística
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
4 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Interesante que se mantenga la estabilidad pese al contexto. En Zona Norte se nota que la demanda sigue firme, pero me pregunto si no hay demasiada concentración ahí. ¿Habrá margen para que Zona Sur o el Oeste empiecen a captar más proyectos logísticos en los próximos años?
Buena observación. La concentración en Zona Norte sigue siendo fuerte por su acceso a autopistas y cercanía a los grandes centros de consumo, pero ya se ven movimientos hacia el Sur y el Oeste, sobre todo en parques con buena conexión al Camino del Buen Ayre y al Puerto de La Plata. Esa diversificación podría acelerarse si mejora la infraestructura vial. También puede complementarse con otro contenido del cluster editorial.
Parece que se está acomodando el mercado después de años bastante movidos. En la zona de Pilar veo que siguen apareciendo proyectos chicos, pero cuesta conseguir galpones con buena ubicación y servicios. ¿Será que esta estabilidad es simplemente una pausa antes de otro salto de precios o realmente se está equilibrando el sector?
Es una buena observación. En Pilar y otras zonas del corredor norte todavía hay más demanda que oferta en naves de calidad, lo que sostiene los valores. La estabilidad actual responde a un equilibrio provisorio: si no se suman nuevos desarrollos o mejora la infraestructura, podría darse otra suba de precios en el corto plazo.