
Un fallo argentino reabre el debate sobre las fundaciones privadas en el exterior
Una sentencia civil analizó el control real que tenía el empresario Harry Recanati sobre una fundación panameña y expuso cómo la transparencia fiscal puede incidir en la planificación patrimonial internacional.
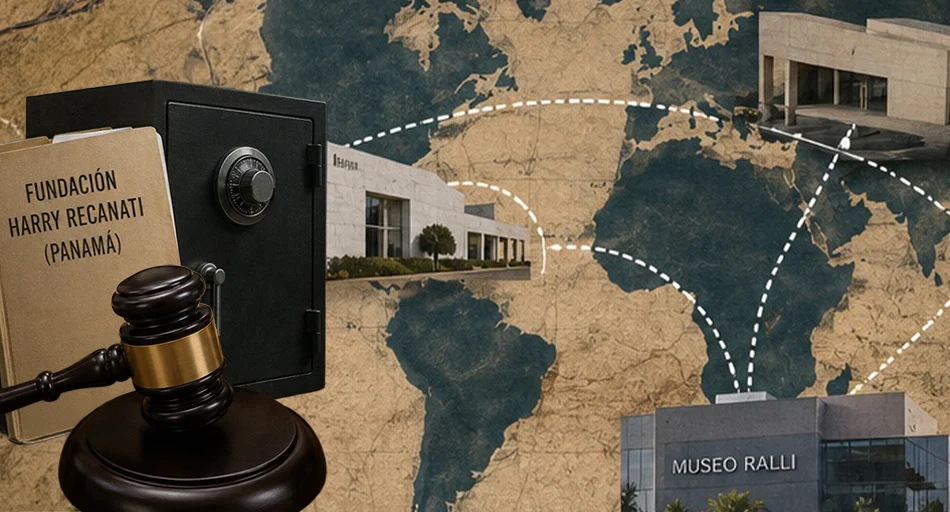
El Juzgado Nacional en lo Civil N.°76 dictó un fallo que declaró inoponible, a efectos arancelarios, la Fundación de Interés Privado Harry Recanati. La decisión, basada en la noción de control efectivo sobre activos transferidos a una entidad extranjera, abrió una discusión que atraviesa el campo jurídico, tributario y patrimonial sobre los límites entre independencia institucional y dominio personal.
Harry Recanati, banquero y coleccionista de origen libanés radicado en Europa, creó junto con su esposa una red de cinco museos Ralli en Uruguay, Chile, España e Israel. Estos espacios preservan una de las colecciones de arte latinoamericano más relevantes del mundo. Detrás de esa obra filantrópica, sin embargo, quedó una compleja arquitectura patrimonial que terminó en los tribunales argentinos.
Según Fuente original, la información se basa en Fundaciones de interés privado: cuando el patrimonio cambia de nombre, pero no de dueño.
Para ampliar el contexto, también puede leerse Superávit fiscal: por qué el déficit puede trasladarse al sector privado.
Para ampliar el contexto, también puede leerse Betis venció al Real Madrid y le quitó el invicto con un penal atajado.
Para ampliar el contexto, también puede leerse Del Banco Central a un banco federal: el debate por una conducción regional.
Para ampliar el contexto, también puede leerse Sisteplant y el Centro de Automática impulsan la robótica móvil en España.
Para ampliar el contexto, también puede leerse El Gobierno elimina el tope del 2% a los aportes patronales y reabre el debate.
Para ampliar el contexto, también puede leerse La Ley de Libertad Educativa impulsa una secundaria más cercana al trabajo real.
Para ampliar el contexto, también puede leerse Caputo define plazos de Ganancias mientras impulsa la nueva Ley de Inocencia Fiscal.
Para ampliar el contexto, también puede leerse Assekuransa lanza EnMovimiento, un programa solidario junto a Rosas del Plata.
fallo argentino reabre debate fundaciones: El caso judicial y la estructura patrimonial
La sentencia del 16 de junio de 2026 —expediente 19.675/2017— surgió a partir de una acción declarativa iniciada por el Fideicomiso HR contra la sucesión de Recanati y contra la Fundación Harry Recanati, constituida en Panamá. El planteo buscaba que los bienes bajo esa entidad se consideraran parte del patrimonio del empresario, al menos a los efectos de calcular los honorarios devengados en un proceso de insania previo.
Para ampliar el contexto, también puede leerse El SOMU celebra el aval judicial que extiende los mandatos de su conducción.
Para ampliar el contexto, también puede leerse San Lorenzo: un trabajador murió al caer desde el techo de su vivienda.
La sucesión argumentó que la fundación panameña era un sujeto jurídico autónomo, sin vínculo directo con el causante. Sin embargo, los documentos incorporados al expediente mostraron que Recanati había conservado amplias facultades: podía modificar el estatuto, designar o remover consejeros, decidir inversiones y determinar el destino final del patrimonio. Es decir, nunca se había desprendido realmente del control.
Según se detalla en el fallo disponible en El Economista, el juez no anuló la fundación ni desconoció su validez conforme al derecho panameño. El alcance de la resolución fue más limitado: declaró inoponible la separación patrimonial solo para calcular los honorarios. Aun así, el razonamiento del tribunal trascendió el caso concreto.
Control, transparencia y planificación
El magistrado utilizó criterios típicos del ámbito tributario —como la noción de control efectivo, revocabilidad y desapoderamiento real— para analizar los efectos patrimoniales de una fundación extranjera. En la práctica, interpretó que si el fundador conserva un dominio operativo total sobre los bienes, la separación jurídica es meramente formal.
En el sistema argentino, el artículo 130 inciso d) de la Ley del Impuesto a las Ganancias prevé un régimen de transparencia para estructuras del exterior controladas por residentes locales. Incluye trusts, fideicomisos y fundaciones privadas, entre otras. Esas normas permiten imputar rentas a quien mantiene el control, aunque civilmente los bienes figuren a nombre de otro sujeto.
El caso Recanati muestra la intersección entre derecho civil y normativa fiscal internacional. No se trata de una cuestión impositiva aislada: el fallo introduce un precedente sobre cómo los tribunales locales pueden valorar la sustancia real de una estructura, más allá de su forma jurídica extranjera.
Fundaciones privadas y trusts: diferencias clave
Las fundaciones de interés privado, comunes en Panamá o Liechtenstein, combinan rasgos de entidades sin fines de lucro y vehículos de administración patrimonial. Poseen personería jurídica y un consejo que gestiona los bienes, aunque carecen de accionistas. En cambio, los trusts son contratos donde un fiduciario administra un fondo en beneficio de terceros.
En la Argentina, la figura del trust se conoce a través del fideicomiso local, pero las fundaciones extranjeras de interés privado tienen escasa presencia y casi ningún antecedente judicial. El fallo del Juzgado Civil N.°76 resulta inédito porque aborda a una fundación de este tipo sin convertirla en un fideicomiso encubierto, sino evaluando el control efectivo del fundador.
La enseñanza para la práctica jurídica es que una estructura patrimonial solo logra independencia real cuando su administrador actúa con autonomía y el fundador se desapodera en serio de los bienes. El mero cambio de titularidad formal no basta para garantizar protección sucesoria o tributaria.
Proyección sobre sucesiones, divorcios y acreedores
Aunque el fallo se limita a un aspecto arancelario, su lógica podría replicarse en otros ámbitos. En un proceso sucesorio, permitiría reconstruir el patrimonio efectivo del causante y evitar que los herederos forzosos vean reducida su porción legítima. En un divorcio, serviría para determinar si los bienes de una fundación creada por uno de los cónyuges integran la masa a dividir. Incluso los acreedores podrían invocar el criterio si demuestran que la separación jurídica fue solo aparente.
El juez subrayó que aplicaría la misma solución si se verificara un nivel equivalente de control. De ese modo, el fallo envía una señal a los planificadores patrimoniales: la validez formal de una estructura extranjera no es suficiente cuando el fundador sigue comportándose como dueño absoluto.
Antecedentes recientes y debate tributario
Dos decisiones del Tribunal Fiscal argentino habían anticipado discusiones semejantes. En el caso «Williner», los bienes transferidos a un trust de Bahamas se consideraron efectivamente desapoderados, por lo que no fueron incluidos en el patrimonio del aportante. En «Waingarten», pese a que el documento decía ser irrevocable, se comprobó que el fundador mantenía potestades de control y el esquema fue tratado como transparente.
El fallo Recanati se alinea con esta última línea interpretativa. No desconoce la existencia de la fundación, pero la analiza con criterios de transparencia económica. De hecho, el tribunal aclaró que su interpretación sobre Bienes Personales y la Resolución 13/2008 del ex Ministerio de Economía debía leerse con prudencia, ya que esas normas no establecen automáticamente la propiedad civil de los activos.
El argumento más sólido, sostuvo el juez, fue que la prueba demostró que Recanati nunca se desapoderó realmente. Las facultades que conservaba —de decisión, revocación y disposición final— excedían las de un fundador típico. Esa acumulación de poderes tornó inoponible la separación patrimonial.
Implicancias para la planificación patrimonial internacional
En la práctica profesional, las familias de alto patrimonio recurren a estructuras extranjeras para proteger activos, facilitar sucesiones o administrar donaciones culturales. Sin embargo, la jurisprudencia argentina comienza a mirar con detenimiento si esas herramientas reflejan una transferencia efectiva de poder. De no ser así, podrían perder sus ventajas legales.
La doctrina tributaria local coincide en que la clave está en el «desapoderamiento efectivo»: quien mantiene la capacidad de modificar o revertir una estructura, no se ha desprendido del todo de su patrimonio. Por eso, las estrategias de planificación internacional deben acompañarse de una gobernanza real, con administradores independientes y reglas claras sobre sustituciones y beneficiarios.
El caso Recanati marca un punto de inflexión para la práctica jurídica argentina. Los juzgados civiles, tradicionalmente reacios a usar conceptos tributarios, comienzan a incorporarlos para evaluar la realidad económica detrás de estructuras complejas. La convergencia entre derecho civil y tributario se vuelve así una herramienta de control frente a la simulación.
Posibles efectos en el régimen argentino de transparencia fiscal
La Administración Federal de Ingresos Públicos (AFIP) viene reforzando el intercambio automático de información con jurisdicciones extranjeras y el monitoreo de estructuras offshore. Si bien este fallo no surge de una investigación fiscal, podría influir en la interpretación administrativa de futuras causas, especialmente sobre fundaciones panameñas o de otros territorios de baja tributación.
El mensaje es claro: el uso de entidades foráneas sin una verdadera cesión de control puede ser cuestionado tanto en el fuero fiscal como en el civil. Las empresas familiares y los asesores deberán revisar la consistencia entre la documentación legal y la práctica cotidiana de gestión de activos.
Relevancia para la práctica jurídica y patrimonial
El fallo también tiene implicancias para los abogados que intervienen en procesos sucesorios o de familia. La delimitación entre “propiedad formal” y “control efectivo” puede alterar el cálculo de honorarios, la determinación de bienes gananciales o la masa hereditaria. Aunque el caso Recanati se originó en un reclamo arancelario, su impacto podría extenderse a numerosos litigios donde se discute la composición del patrimonio.
Para el sector financiero y las firmas de asesoramiento patrimonial, el precedente refuerza la necesidad de transparencia y documentación consistente. Los profesionales destacan que la seguridad jurídica internacional depende tanto de la elección de la jurisdicción como de la coherencia en la gestión real de los bienes.
Implicancias operativas para la administración de patrimonios internacionales
Desde una perspectiva económica, la decisión judicial introduce cautela en la gestión de patrimonios globales. Puede motivar una revisión de fideicomisos y fundaciones constituidas fuera del país por residentes argentinos, especialmente cuando los activos incluyen obras de arte, inmuebles o participaciones empresarias con impacto en el comercio exterior. Al igual que otras resoluciones recientes, consolida un estándar de transparencia que puede extenderse a los registros de beneficiarios finales y a los controles de la Unidad de Información Financiera.
En síntesis, lo que comenzó como una controversia sobre honorarios terminó abriendo un debate sobre cómo deben estructurarse los patrimonios internacionales para que la independencia jurídica no sea solo una ficción. La historia de los Museos Ralli y del legado de Harry Recanati recuerda que planificar implica también ceder el mando y dejar reglas claras para el día después.
Preguntas frecuentes
¿Qué declaró el fallo del Juzgado Civil N.º 76?
Determinó que la Fundación de Interés Privado Harry Recanati era inoponible a efectos arancelarios, basándose en el control efectivo del fundador.
¿Por qué el caso es relevante para la planificación patrimonial?
Porque introduce la idea de que si el fundador mantiene control operativo, la separación jurídica puede ser desconocida.
¿Qué diferencia existe entre una fundación panameña y un trust?
La fundación posee personalidad jurídica propia, mientras que el trust es un contrato fiduciario sin personería.

Más noticias de este autor
Últimas en Actualidad
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
4 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Interesante cómo estos fallos van marcando el límite entre planificar legalmente y esconder la plata afuera. Tengo curiosidad por ver si esto va a generar más controles sobre las fundaciones en Panamá o si queda solo en este caso puntual. Al final, la transparencia siempre termina alcanzando a todos.
Es un punto clave el que señalás. Este tipo de fallos suelen actuar como antecedente y empujan a la AFIP y a la UIF a revisar ciertos mecanismos, sobre todo en jurisdicciones como Panamá. A corto plazo no hay un cambio normativo anunciado, pero sí se está viendo un seguimiento más fino de estructuras fiduciarias y beneficiarios finales.
Interesante fallo, porque pone el foco en algo que muchas veces se presenta como una simple estructura legal, pero en la práctica puede seguir respondiendo totalmente a la voluntad del fundador. Para quienes arman patrimonio afuera, la transparencia y la trazabilidad ya no parecen un detalle: pueden definir cómo termina interpretándose todo ante un conflicto sucesorio o fiscal.
Tal cual: el fallo muestra que la forma jurídica no alcanza si, en los hechos, el fundador conserva el control o el beneficio económico. En estructuras de este tipo, resultan clave la documentación, la autonomía real de los administradores y la trazabilidad de los activos. También conviene revisar el esquema con asesoramiento sucesorio, tributario y regulatorio en cada jurisdicción involucrada. También puede complementarse con este análisis relacionado sobre fundaciones de interés privado.