
Superávit fiscal: por qué el déficit puede trasladarse al sector privado
El cruce entre Martín Lousteau, Juan Ramón Rallo y Javier Milei reabrió el debate sobre los balances sectoriales, la creación de dinero y los riesgos de sostener el superávit fiscal cuando se debilitan el crédito y la compra de reservas.
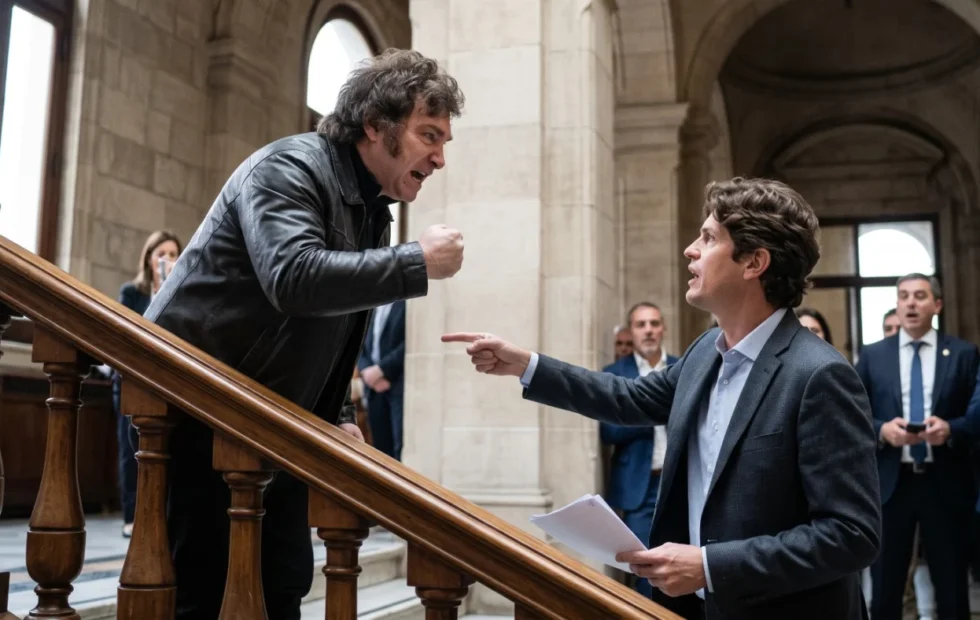
El debate económico argentino volvió a concentrarse en una pregunta clave: si el Estado obtiene superávit, ¿qué sector absorbe el déficit? La discusión surgió a partir de una intervención de Martín Lousteau y escaló con las críticas del economista español Juan Ramón Rallo, cuyo planteo fue compartido por el presidente Javier Milei. En el centro de la controversia aparecen la relación entre el sector público y el privado, el endeudamiento de las familias, la creación bancaria de dinero y la disponibilidad de pesos para sostener la actividad.
La discusión sobre el superávit fiscal dejó de ser una cuestión reservada a especialistas y se convirtió en uno de los ejes del debate económico argentino. Martín Lousteau sostuvo durante la semana que, cuando el Gobierno alcanza un resultado positivo en sus cuentas, necesariamente otro sector registra un resultado negativo. Según su interpretación, parte de ese desequilibrio puede reflejarse en el desahorro y el endeudamiento de las familias.
Según Fuente original, la información se basa en ¡Si hay superávit, hay déficit!.
Para ampliar el contexto, también puede leerse Julieta Prandi y Sebastián Ortega se casaron tras seis años de relación.
La afirmación generó numerosas respuestas en redes sociales. Una de las más difundidas fue la de Juan Ramón Rallo, economista español vinculado con la escuela austríaca, quien cuestionó el razonamiento de Lousteau y lo relacionó con una supuesta interpretación equivocada de la Teoría Monetaria Moderna. Javier Milei citó esa crítica, lo que amplificó la disputa y la transformó en una discusión política además de técnica.
Para ampliar el contexto, también puede leerse Dyson lanzó un cepillo con cámara e inteligencia artificial por US$ 500.
Para ampliar el contexto, también puede leerse Choque en la autopista Rosario-Córdoba: evacuaron a una embarazada en helicóptero.
El punto de partida para entender el intercambio es la identidad de balances sectoriales: (S−I)+(T−G)+(M−X)=0. La fórmula relaciona el resultado del sector privado, el balance del Estado y el saldo externo. No establece por sí misma una política económica ni determina si un déficit es bueno o malo. Su función es mostrar que, desde el punto de vista contable, los saldos de unos sectores se corresponden con los saldos de otros.
La cuenta que conecta al Estado, las familias y el exterior
En esa identidad, S representa el ahorro privado, I la inversión, T los ingresos tributarios, G el gasto público, M las importaciones y X las exportaciones. Si el Estado recauda más de lo que gasta, el término correspondiente al Gobierno es positivo. Para que la suma total sea igual a cero, debe existir una compensación en el sector privado, en el sector externo o en ambos.
Eso no significa que cada familia deba endeudarse automáticamente cuando el Tesoro registra superávit. La economía está integrada por empresas, hogares, bancos, exportadores, importadores y actores financieros con comportamientos diferentes. Puede haber empresas que ahorran mientras otras toman crédito, o familias que reducen sus gastos mientras el sector exportador acumula ingresos. Sin embargo, el resultado agregado no puede ignorar la relación entre los distintos balances.
La formulación de Lousteau apuntó precisamente a esa conexión. Cuando afirmó que el Gobierno podía estar trasladando su déficit a las familias, no necesariamente estaba describiendo una economía cerrada ni excluyendo al sector externo. Su referencia a “el Gobierno y todo el resto” incluye a los residentes, las empresas y también las operaciones con otros países. En ese marco, el resultado externo puede aliviar o profundizar la presión sobre el sector privado argentino.
La diferencia entre variables reales y monetarias es uno de los aspectos centrales del cruce. La fórmula de balances sectoriales puede incorporar magnitudes como la producción no vendida y la acumulación de inventarios, que son variables reales. En cambio, Lousteau estaba hablando principalmente de activos financieros, pesos, depósitos y endeudamiento. Ambas dimensiones están conectadas, pero no son idénticas.
Superávit contable y disponibilidad de pesos no son lo mismo
Una economía puede mostrar un resultado fiscal positivo y, al mismo tiempo, atravesar una escasez de liquidez para familias y empresas. El Estado retira recursos mediante impuestos y reduce sus gastos, mientras el sector privado busca mantener el capital de trabajo necesario para pagar salarios, comprar insumos y cumplir compromisos. Si la cantidad de activos financieros disponibles no acompaña el crecimiento nominal de la economía, la actividad puede desacelerarse.
Desde la perspectiva de la Teoría Monetaria Moderna, el análisis se realiza sobre activos financieros denominados en pesos. En ese enfoque, no se trata únicamente de billetes y monedas, sino también de depósitos bancarios, pasivos remunerados y otros instrumentos emitidos por el sistema financiero y el Estado. La composición puede cambiar según las decisiones del Banco Central y del Ministerio de Economía, aunque el sector privado necesita contar con instrumentos de pago y ahorro para operar.
El exministro Luis Caputo utilizó en distintas oportunidades una explicación similar al señalar que el superávit fiscal implicaba una absorción de pesos de la sociedad. La expresión describe el efecto financiero de que el Estado recaude más pesos de los que vuelve a gastar. Para que el sector privado conserve o incremente sus tenencias, debe existir otra fuente de emisión o de creación de activos financieros.
El crédito bancario crea depósitos y modifica el balance privado
Una de las mayores diferencias entre las interpretaciones enfrentadas está en el papel del crédito bancario. Rallo sostuvo que un aumento de los préstamos no necesariamente representa un déficit privado, porque podría tratarse de una transferencia del ahorro de una persona hacia otra. Esa explicación describe una operación en la que un ahorrista entrega fondos y un prestatario los recibe, pero no refleja completamente el funcionamiento de la banca comercial moderna.
Cuando un banco aprueba un préstamo, normalmente registra un activo nuevo en su balance, correspondiente al crédito otorgado, y un depósito nuevo a favor del cliente. En otras palabras, el préstamo genera un pasivo bancario que el prestatario puede utilizar para pagar bienes, servicios o deudas. El proceso no requiere que otro cliente retire previamente la misma cantidad de dinero de su cuenta para transferirla.
El Banco de Inglaterra explicó este mecanismo en su artículo “Creación de dinero en la economía moderna”, publicado en 2014. El documento detalló que la mayor parte del dinero utilizado por la economía no surge directamente de la emisión de billetes, sino de los depósitos creados por los bancos comerciales al conceder préstamos. Esa referencia es relevante porque permite distinguir entre la intermediación de ahorros existentes y la expansión de los depósitos mediante el crédito.
El endeudamiento privado, por lo tanto, puede sostener temporalmente el nivel de gasto cuando el Estado retira pesos y el sector externo no aporta suficientes recursos. Pero también introduce obligaciones futuras. Las familias deberán pagar capital e intereses, mientras las empresas tendrán que generar ingresos suficientes para cancelar sus préstamos. Si la actividad se debilita, el crédito deja de ser un puente y puede convertirse en una fuente de morosidad.
Para el sector productivo, la diferencia es especialmente importante. Una industria, un transportista o una compañía vinculada con el comercio exterior puede tomar deuda para comprar maquinaria, financiar inventarios o cubrir el período entre la exportación y el cobro. Ese financiamiento puede elevar la producción si existe demanda. Si la demanda cae por una política fiscal contractiva, el crédito puede utilizarse únicamente para cubrir gastos corrientes.
Las dos fuentes de pesos que observa el debate actual
El análisis citado en la discusión identifica dos fuentes principales de nuevos pesos para la economía argentina. Una es la emisión del Banco Central asociada con la compra de reservas internacionales. Cuando la autoridad monetaria adquiere dólares en el mercado, entrega pesos a cambio, aumentando la liquidez del sistema, aunque luego pueda esterilizar parte de ese efecto mediante otros instrumentos.
La segunda fuente es el crecimiento del crédito bancario. Como se explicó, los bancos crean depósitos cuando otorgan préstamos, siempre dentro de las condiciones regulatorias, patrimoniales y de demanda que limitan esa expansión. Si las entidades reducen el financiamiento o los clientes dejan de solicitarlo por las altas tasas, la generación de pesos puede perder fuerza.
El sector externo tiene una particularidad: no puede registrar un déficit de pesos en el mismo sentido que un residente argentino, porque no dispone originalmente de moneda local. Para importar, una empresa extranjera debe recibir pesos mediante una venta de bienes, servicios, activos o divisas, o bien acceder a un financiamiento específico. Por eso, la dinámica de exportaciones, importaciones y liquidación de divisas influye sobre la cantidad de pesos disponible dentro del país.
Según el texto que originó la controversia, en agosto el Banco Central compró un 60% menos de dólares que el promedio registrado entre enero y julio. El dato es presentado como una señal de debilitamiento de una de las vías de expansión monetaria. La información debe interpretarse con prudencia, porque la compra de reservas depende de la estacionalidad comercial, los pagos de importaciones, la liquidación agroexportadora y las regulaciones cambiarias.
Si al mismo tiempo el crédito bancario no crece con suficiente intensidad, el sector privado puede enfrentar una menor disponibilidad de pesos. En ese escenario, los sectores que no generan divisas quedarían más expuestos. El consumo, la construcción, los servicios y parte de la industria dependen principalmente de los ingresos internos y del financiamiento doméstico, por lo que una contracción de la liquidez podría impactar en ventas, empleo y recaudación.
El riesgo de ajustar sobre una economía que ya perdió liquidez
La discusión no implica que todo superávit fiscal sea perjudicial ni que cualquier déficit resulte conveniente. El resultado de las cuentas públicas debe analizarse junto con la inflación, la capacidad productiva, el nivel de deuda, la demanda de dinero y la situación del mercado cambiario. Un Estado con desequilibrios persistentes puede generar inflación, elevar el costo del financiamiento y deteriorar la confianza. Pero una reducción acelerada del gasto también puede profundizar una recesión si el sector privado no tiene mecanismos para compensarla.
Cuando las familias reducen su consumo y las empresas postergan inversiones, la recaudación tributaria puede caer. En ese caso, una política orientada a sostener el superávit mediante nuevos recortes puede generar un efecto circular: menor gasto, menor actividad, menor recaudación y una nueva presión para ajustar. El texto original compara ese riesgo con la experiencia del Gobierno de Mauricio Macri, aunque la analogía debe tomarse como una valoración política y no como una conclusión automática.
El actual programa económico también incluye medidas que sus defensores consideran favorables para la productividad, como la apertura de importaciones y las desregulaciones impulsadas por Federico Sturzenegger. La posibilidad de que esas reformas mejoren la eficiencia dependerá, entre otros factores, de que las empresas puedan acceder a insumos, crédito y demanda suficiente. Una economía más abierta puede incorporar bienes de capital y reducir costos, pero también expone a sectores con baja competitividad a una mayor presión.
En este punto, resulta útil consultar el análisis original sobre el cruce entre Lousteau, Rallo y Milei, donde se presentan los argumentos que dieron origen a la controversia. Para seguir el vínculo con la actividad productiva, también puede leerse la cobertura de logística y costos de transporte en Argentina y el informe sobre comercio exterior y reservas internacionales.
Qué puede cambiar para exportadores, importadores y transporte interno
La disponibilidad de pesos no es un asunto abstracto para la cadena de suministro. Un exportador necesita financiar la compra de mercadería, el acondicionamiento, el transporte hasta una terminal y los plazos de cobro. Un importador debe cubrir fletes, seguros, derechos, almacenamiento y pagos a proveedores. Si el crédito se contrae, esas operaciones pueden ralentizarse aun cuando exista demanda internacional o disponibilidad de productos.
En los puertos, una menor actividad interna puede reducir los embarques de manufacturas, combustibles, insumos y productos destinados al mercado doméstico. Para el complejo agroexportador, la evolución de la liquidación de divisas y de los precios internacionales seguirá siendo determinante, pero también importará el acceso al financiamiento para acopiar granos, contratar camiones y sostener inventarios.
Los transportistas enfrentan una presión adicional cuando suben los costos operativos y se alargan los plazos de pago. En un contexto de menor liquidez, las empresas pueden postergar renovaciones de flota, reducir viajes o trasladar el costo financiero a las tarifas. Eso impacta en la competitividad de las exportaciones y en el precio final de los bienes importados que llegan a centros de distribución y comercios.
Por esa razón, el debate fiscal debe observar no solo el resultado del Tesoro, sino también el circuito por el que circulan los pesos, el crédito y las divisas. Un superávit puede contribuir a estabilizar las cuentas públicas, pero sus efectos sobre la actividad dependerán de quién absorba la contracción y de si existen fuentes alternativas de financiamiento. La discusión entre Lousteau, Rallo y Milei seguirá abierta, aunque la relación contable entre los sectores obliga a mirar el conjunto de la economía y no un único balance.
Preguntas frecuentes sobre superávit fiscal y déficit privado
¿Un superávit del Gobierno siempre genera déficit en las familias?
No necesariamente en cada hogar. El vínculo opera a nivel agregado: el resultado positivo del Estado debe compensarse con un resultado negativo en otro sector, que puede ser el privado, el externo o una combinación de ambos. Dentro del sector privado puede haber ahorristas y deudores al mismo tiempo.
¿Qué diferencia hay entre déficit financiero y déficit real?
El déficit financiero se refiere a la variación de activos y pasivos, como pesos, depósitos o deuda. El déficit real incorpora variables vinculadas con producción, inversión, consumo e inventarios. Ambos aspectos se relacionan, pero no describen exactamente el mismo fenómeno.
¿Los bancos prestan dinero que previamente ahorró otra persona?
Los bancos pueden intermediar depósitos existentes, pero cuando conceden un préstamo también pueden crear un nuevo depósito en la cuenta del prestatario. Ese proceso expande el dinero bancario y queda limitado por la regulación, el capital, la liquidez y la demanda de crédito.
¿Por qué la compra de reservas genera pesos?
Cuando el Banco Central compra dólares, entrega pesos al vendedor. Esa operación aumenta inicialmente los activos financieros denominados en moneda local, aunque el efecto final depende de la esterilización y de otras decisiones de política monetaria.
¿Cómo puede afectar la menor liquidez al comercio exterior?
Puede encarecer o restringir el financiamiento de exportadores, importadores, transportistas y empresas que necesitan cubrir inventarios. También puede demorar pagos, reducir inversiones logísticas y afectar el movimiento de cargas, especialmente en sectores que dependen del crédito doméstico.
La discusión sobre el superávit fiscal seguirá teniendo consecuencias concretas mientras el Estado reduzca su participación en el flujo de pesos y el crédito o la compra de reservas no alcancen para compensarlo. Para la economía argentina, el desafío consiste en compatibilizar estabilidad, financiamiento y actividad productiva sin perder de vista cómo se distribuyen los costos entre hogares, empresas, sector público y comercio exterior.
Preguntas frecuentes
¿Un superávit fiscal puede coexistir con una economía en recesión?
Sí. El Estado puede mejorar sus cuentas mediante una mayor recaudación o una reducción del gasto mientras el consumo, la inversión y el empleo privado se debilitan.
¿Qué papel cumple el sector externo en los balances sectoriales?
Las exportaciones aportan ingresos y divisas, mientras que las importaciones representan pagos al exterior. El saldo externo puede compensar o profundizar el desequilibrio del sector público y del sector privado.
¿Por qué el crédito puede sostener la actividad durante un ajuste fiscal?
Porque los préstamos bancarios generan depósitos que permiten financiar consumo, capital de trabajo e inversión. Sin embargo, el endeudamiento crea obligaciones futuras y no puede expandirse indefinidamente.

Más noticias de este autor
Últimas en Actualidad
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
Sin comentarios todavía
Sé el primero en dejar tu opinión sobre esta nota.