
Adcap proyecta una suba del 24% para YPF por Vaca Muerta y sus proyectos
El analista Matías Cattaruzzi elevó a US$ 63 el precio objetivo de YPF y mantuvo la recomendación de compra. La valuación contempla mejores márgenes de refinación, menores costos de extracción y el crecimiento de Vaca Muerta, aunque todavía no incorpora por completo el potencial de grandes proyectos de exportación.
Adcap Grupo Financiero elevó de US$ 55 a US$ 63 por ADR el precio objetivo a 12 meses para YPF y mantuvo su recomendación de compra. Según el análisis elaborado por Matías Cattaruzzi, ese valor representa un potencial de suba del 24% en dólares frente al precio utilizado como referencia. La tesis de inversión combina la mejora del negocio de refinación, la expansión de la producción de shale oil, la reducción de los costos operativos y el avance de infraestructuras que podrían ampliar las exportaciones de hidrocarburos desde Vaca Muerta.
La nueva valuación de Adcap no se apoya únicamente en la posibilidad de que el petróleo internacional mantenga precios elevados. El informe identifica varios factores que, en conjunto, podrían mejorar los resultados de YPF durante los próximos períodos: márgenes excepcionales en refinación, mayores volúmenes comercializados, una utilización elevada de las plantas, costos de extracción en descenso y una capacidad creciente para transportar el crudo neuquino hacia los mercados externos.
Según Fuente original, la información se basa en El hombre que más sabe de acciones de energía del país apuesta fuerte por YPF: puede subir 24%.
Para ampliar el contexto, también puede leerse Pampa Energía proyecta una suba del 41% tras un balance récord.
Para ampliar el contexto, también puede leerse El INIDEP completó la campaña 187 de la EPEA frente a Mar del Plata.
En la cobertura de Chile proyecta exportar la energía de Vaca Muerta a Asia desde los puertos del Biobío se abordó un aspecto relacionado con este tema.
En la cobertura de Una naviera chilena se incorpora a la logística petrolera en las Malvinas se abordó un aspecto relacionado con este tema.
El escenario proyectado también incluye riesgos relevantes. El valor de la acción continúa siendo muy sensible al precio internacional del Brent, al costo de financiamiento utilizado para calcular los flujos futuros y a la capacidad de la compañía para convertir sus proyectos estratégicos en producción, transporte y exportaciones efectivas. Por eso, el potencial alcista señalado por Adcap no equivale a una garantía de rendimiento.
Para ampliar el contexto, también puede leerse Por qué sobreproteger a los hijos puede impedirles aprender de sus errores.
Adcap proyecta suba 24% YPF: Una valuación más alta para YPF respaldada por resultados operativos
El informe estima que YPF podría alcanzar un EBITDA ajustado récord de US$ 7.882 millones durante 2026. Ese indicador refleja la capacidad de la compañía para generar resultados antes de intereses, impuestos, depreciaciones y amortizaciones, y permite observar la evolución del negocio operativo sin concentrarse exclusivamente en el resultado neto.
La mejora esperada se explica por la combinación de sus dos grandes áreas de actividad. Por un lado, el negocio de upstream, que comprende la exploración y producción de petróleo y gas. Por otro, el segmento de downstream, integrado por la refinación, la distribución y la comercialización de combustibles. La fortaleza simultánea de ambos negocios resulta especialmente importante para una petrolera integrada, porque permite compensar parcialmente los ciclos desfavorables de una actividad con el desempeño de la otra.
La comparación con Vista Energy también aparece en el análisis. Ambas compañías cotizarían cerca de 3,9 veces el EBITDA estimado para 2027. Sin embargo, Adcap mantiene una preferencia por YPF debido a que algunos catalizadores asociados con sus proyectos de mayor escala todavía no estarían completamente reflejados en el precio objetivo.
La refinación aporta márgenes excepcionales y más volumen de combustibles
Uno de los cambios más importantes en el modelo de Adcap se encuentra en el negocio de refinación y comercialización. Durante abril, el margen EBITDA de este segmento se ubicó alrededor de US$ 24 por barril, por encima de los US$ 19,1 registrados durante el primer trimestre de 2026.
La mejora estuvo asociada con los márgenes internacionales de refinación, conocidos en el sector como crack spreads. Esa referencia mide, en términos generales, la diferencia entre el valor de los productos refinados y el costo del petróleo utilizado como materia prima. Cuando la brecha se amplía, las refinerías pueden obtener mejores resultados, aunque la evolución depende también del nivel de utilización, los costos de operación, el mantenimiento y la demanda de combustibles.
Adcap espera que las ventas de productos refinados hayan alcanzado un nuevo récord durante el segundo trimestre. La utilización de las refinerías habría sido levemente superior al 100% de su capacidad nominal, una situación que debe interpretarse con cuidado porque puede reflejar una medición operativa o una capacidad efectiva superior a la nominal en determinados períodos, y no necesariamente una expansión física permanente de las plantas.
Durante el segundo trimestre, YPF aplicó una estrategia de amortiguación de precios de los combustibles para moderar el traslado de la volatilidad del Brent a los surtidores. El período considerado se extendió del 1° de abril al 30 de junio. De acuerdo con la lectura de Adcap, esa política ayudó a sostener la demanda interna, permitió colocar mayores volúmenes y dejó a la compañía en condiciones de abastecer también a otras petroleras.
El supuesto central del informe es que los márgenes elevados podrían prolongarse durante el tercer trimestre. No obstante, el resultado final dependerá de variables como el precio del crudo, la cotización de los combustibles en los mercados internacionales, el consumo local y las decisiones regulatorias que incidan sobre la formación de precios internos.
El equilibrio entre surtidores, demanda interna y exportaciones
La política de precios tiene una consecuencia que excede el balance de la compañía. Una mayor estabilidad en los surtidores puede sostener el consumo de hogares, empresas de transporte y actividades industriales, pero también reduce la velocidad con la que una variación internacional llega al mercado doméstico. Para una petrolera integrada, administrar ese equilibrio implica coordinar compras de crudo, operación de refinerías, distribución, inventarios y ventas en una red extensa.
En el caso argentino, la evolución del negocio de combustibles también puede repercutir sobre los costos logísticos. El transporte de cargas, las operaciones portuarias, la maquinaria agrícola y la actividad industrial dependen de la disponibilidad y del precio del gasoil y de otros derivados. Por eso, una mejora en la capacidad de refinación no solo impacta en YPF, sino también en el costo operativo de sectores que participan del comercio exterior.
Vaca Muerta reduce costos y cambia la estructura productiva de YPF
El segmento de producción aparece como otro pilar de la nueva valuación. Adcap considera que un mayor precio realizado del petróleo puede mejorar el EBITDA por barril, mientras que los costos de extracción de YPF continuarían bajando hasta converger en torno de US$ 8,5 por barril equivalente de petróleo.
La reducción está vinculada con el peso creciente de los activos de shale dentro de la producción total. La explotación no convencional exige una curva de aprendizaje, inversiones intensivas y una coordinación precisa entre perforación, fractura, completamiento, tratamiento y transporte. A medida que aumenta la escala, las empresas pueden distribuir ciertos costos fijos sobre una mayor producción y mejorar la eficiencia de los equipos y contratistas.
La Angostura Sur es presentada como uno de los activos más relevantes de esa transformación. El bloque representa aproximadamente el 25% de la producción de shale oil de YPF y registra costos de extracción estimados entre US$ 3 y US$ 4 por barril equivalente. La diferencia frente al costo promedio proyectado para el conjunto de la compañía muestra la importancia que tienen los activos de mayor productividad dentro de la cartera.
Esta dinámica también modifica las necesidades de infraestructura. El crecimiento de Vaca Muerta requiere rutas, plantas de tratamiento, almacenamiento, oleoductos, servicios especializados y capacidad de embarque. El desempeño financiero de YPF, por lo tanto, no depende únicamente de perforar más pozos: también necesita que la cadena logística acompañe el aumento del flujo de crudo y gas.
En ese punto, resulta útil consultar el análisis sobre actualidad portuaria y movimiento de cargas energéticas, porque la ampliación de la producción debe conectarse con instalaciones capaces de recibir, almacenar y despachar hidrocarburos de manera segura y eficiente.
VMOS aparece como la pieza para sacar el crudo neuquino al exterior
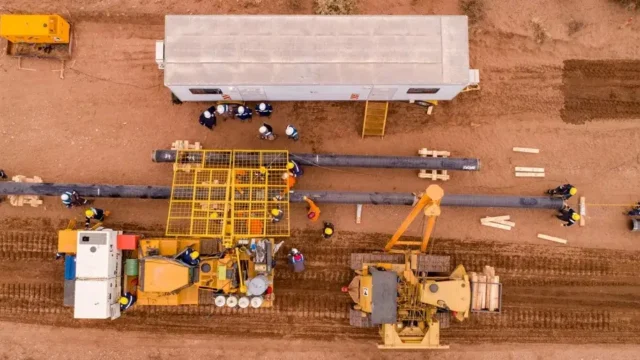
El oleoducto Vaca Muerta Oil Sur, conocido como VMOS, ocupa un lugar central en la proyección de Adcap. La obra habría alcanzado aproximadamente un 73% de avance y mantiene como objetivo la primera exportación en enero de 2027. En su etapa inicial, el sistema comenzaría transportando alrededor de 180.000 barriles diarios y podría alcanzar los 550.000 barriles por día durante el segundo semestre de 2027, una vez que opere plenamente.
YPF aseguró una capacidad de transporte de 164.000 barriles diarios, cerca del 30% del total del proyecto y la mayor participación entre las empresas accionistas. Esa capacidad permitiría a la petrolera contar con una salida adicional para el crecimiento de su producción, especialmente en un contexto en el que la disponibilidad de transporte puede convertirse en un límite físico para los pozos que ya están en operación.
El oleoducto tiene una importancia que va más allá de la empresa. Si el sistema cumple con los plazos y las capacidades previstas, podría reducir la dependencia de soluciones transitorias, mejorar la previsibilidad de los despachos y facilitar contratos de exportación de mayor escala. Para los operadores logísticos, la disponibilidad de crudo exportable implica planificar almacenaje, inspecciones, programación de buques, seguros, documentación aduanera y coordinación con terminales.
El desarrollo deberá articularse con otros corredores y nodos de la cadena energética. Los lectores interesados en esa relación pueden ampliar el contexto con la nota sobre logística, transporte y capacidad de evacuación de hidrocarburos, temas que resultan determinantes para transformar el crecimiento productivo en ventas externas.
LLL Oil y Argentina LNG agregan valor potencial, pero todavía dependen de decisiones clave
El precio objetivo de US$ 63 no incorporaría completamente dos proyectos de gran escala. El primero es LLL Oil, presentado como el mayor proyecto petrolero bajo el Régimen de Incentivo para Grandes Inversiones. La iniciativa contempla cinco bloques de shale oil y la perforación de más de 1.150 pozos. Su meta sería alcanzar una producción aproximada de 240.000 barriles diarios hacia 2032, destinada íntegramente a la exportación.
El proyecto también prevé generar unos 10 millones de metros cúbicos diarios de gas para el mercado interno. Esa combinación entre petróleo exportable y gas destinado a la demanda local puede ampliar la escala del desarrollo, aunque su concreción dependerá de aprobaciones, financiamiento, disponibilidad de equipos, infraestructura y condiciones de mercado.
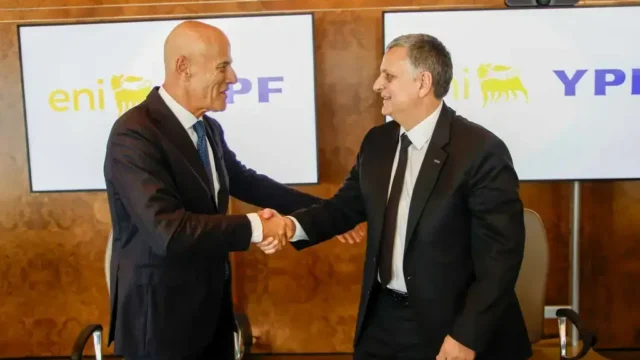
El segundo catalizador es Argentina LNG, el proyecto de gas natural licuado que YPF impulsa junto con Eni y XRG. La participación prevista es de 36% para YPF y de 32% para cada uno de sus socios. El esquema contempla dos unidades flotantes de licuefacción con una capacidad conjunta de 12 millones de toneladas anuales, además de gasoductos, plantas de procesamiento y una terminal de exportación.
La inversión total estimada ronda los US$ 24.000 millones. Entre el 60% y el 70% del desembolso podría financiarse mediante deuda, con una participación significativa de agencias internacionales de crédito a la exportación. La Decisión Final de Inversión está prevista entre el cuarto trimestre de 2026 y el primer trimestre de 2027.
La eventual concreción de Argentina LNG tendría implicancias para la infraestructura energética argentina. Una terminal de exportación de gas licuado exige asegurar suministro continuo, capacidad de procesamiento, servicios marítimos, almacenamiento o transferencia según el diseño adoptado, y una coordinación rigurosa entre productores, transportistas y compradores internacionales. Sin embargo, el proyecto todavía se encuentra sujeto a hitos de inversión y no debe confundirse una proyección con una obra plenamente operativa.
El precio del petróleo define cuánto vale realmente el potencial de YPF
El análisis de Adcap muestra una sensibilidad considerable frente al Brent. En el escenario base mencionado en la fuente, con un precio promedio de US$ 70 por barril y una tasa de descuento del 11,3%, el precio objetivo se ubica en US$ 63 por ADR.
Si el Brent promedio descendiera a US$ 60, manteniendo la misma tasa de descuento, la valuación calculada bajaría hasta US$ 39 por ADR. Ese resultado implicaría un retroceso potencial del 23% respecto del precio de referencia. En sentido contrario, un Brent promedio de US$ 76 elevaría el precio objetivo hasta US$ 77 por ADR, con un recorrido alcista cercano al 51%.
La fuente también menciona una proyección de Brent para 2026, aunque el detalle completo de esa tabla no aparece desarrollado en el material disponible. Por prudencia, el dato debe leerse junto con el escenario base y no como una certeza sobre la trayectoria futura del crudo. Además, una eventual escalada del conflicto con Irán podría sostener los precios internacionales por encima de las previsiones durante la segunda mitad del año, aunque también aumentaría la presión sobre los combustibles en el mercado doméstico.
Los riesgos que pueden alterar la recomendación
Entre los principales riesgos se encuentran una caída del petróleo, un aumento del costo de capital, demoras en obras de transporte, dificultades para conseguir financiamiento y cambios en las condiciones regulatorias. También pueden influir la disponibilidad de equipos de perforación, la evolución de los costos de servicios petroleros, la demanda interna de combustibles y la capacidad de sostener altos niveles de utilización en las refinerías.
En los proyectos de exportación, el calendario es especialmente importante. La aprobación de LLL Oil, la Decisión Final de Inversión de Argentina LNG y la puesta en marcha de VMOS son hitos diferentes, con requerimientos técnicos y financieros propios. Un retraso en cualquiera de ellos podría postergar ingresos, modificar el perfil de inversiones y reducir el valor que el mercado asigna a los activos futuros.
Más crudo para exportar exige coordinación entre oleoductos, terminales y compradores
Para los exportadores argentinos, la tesis sobre YPF se traduce en una cuestión operativa concreta: producir más petróleo solo genera valor si existe capacidad suficiente para transportarlo, almacenarlo y embarcarlo. VMOS puede aliviar uno de los principales cuellos de botella de Vaca Muerta, pero su aporte dependerá de la conexión con las áreas productivas, los sistemas de medición, los tanques, las terminales y la programación marítima.
Una mayor oferta exportable también puede modificar la dinámica de los puertos y de los servicios vinculados con el comercio exterior. El aumento de embarques requiere coordinación entre productores, operadores de terminales, agentes marítimos, despachantes, autoridades de control y compañías navieras. A su vez, los compradores internacionales necesitan previsibilidad en volumen, calidad, fechas de entrega y condiciones contractuales.
Argentina LNG agregaría una cadena logística diferente, basada en gasoductos, plantas de procesamiento, licuefacción y transporte marítimo especializado. Ese proyecto podría abrir una nueva etapa para las exportaciones energéticas, pero todavía depende de la decisión de inversión y de la construcción de infraestructura asociada.
La visión de Adcap, difundida originalmente por El Economista, presenta a YPF como una compañía con potencial de valorización, aunque expuesta a variables externas y a la ejecución de proyectos complejos. El objetivo de US$ 63 por ADR resume un escenario favorable, no una promesa de resultado.
La evolución de la acción estará ligada a la capacidad de YPF para sostener márgenes, reducir costos y ampliar la producción, pero también a que el sistema energético y logístico argentino pueda acompañar ese crecimiento. Si VMOS avanza, LLL Oil obtiene las aprobaciones necesarias y Argentina LNG alcanza su decisión final de inversión, la petrolera podría superar el escenario base de Adcap; si esos hitos se demoran o el petróleo pierde valor, el recorrido proyectado será considerablemente más limitado.
Preguntas frecuentes
¿Cuál es el nuevo precio objetivo de YPF según Adcap?
Adcap elevó el precio objetivo a 12 meses de YPF desde US$ 55 hasta US$ 63 por ADR y mantuvo la recomendación de compra.
¿De dónde surge el potencial de suba del 24% para YPF?
El potencial surge de comparar el precio objetivo de US$ 63 por ADR con el valor utilizado como referencia en el informe de Adcap.
¿Qué proyectos todavía no estarían completamente reflejados en la valuación?
El análisis señala principalmente a LLL Oil y Argentina LNG como proyectos que podrían aportar valor adicional si avanzan las aprobaciones y decisiones de inversión previstas.

Más noticias de este autor
Últimas en Ambiente y Energía
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
4 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Si Vaca Muerta sigue bajando costos y mejoran los márgenes, el impacto puede ir bastante más allá de la cotización de YPF: combustible, transporte y logística también deberían sentirlo. Para quienes vendemos online, cualquier alivio en fletes sería importante. La duda es cuánto de estas proyecciones ya está descontado en el ADR y cuánto depende de que avancen las exportaciones.
Es una lectura válida: una mejora sostenida en costos y márgenes de Vaca Muerta podría trasladarse gradualmente a combustibles y, por esa vía, a transporte y logística. En cuanto al ADR, el mercado suele anticipar parte de ese escenario; la diferencia dependerá de ejecución, exportaciones, infraestructura y reglas de juego. Por eso, el precio objetivo no es una garantía, sino una proyección condicionada.
El potencial de Vaca Muerta es enorme, pero siempre queda la duda de cuánto de esa mejora termina llegando al accionista. Si los proyectos de exportación todavía no están incorporados del todo en la valuación, podría haber recorrido adicional, aunque también pesan los riesgos regulatorios y la volatilidad del petróleo. Habrá que ver si YPF logra sostener estos márgenes. También suma leerlo junto con una guía vinculada a precio objetivo de ypf por adr.
El precio objetivo de YPF por ADR busca reflejar justamente ese potencial, pero también descuenta riesgos: evolución del crudo, regulación, acceso a financiamiento, ejecución de proyectos y márgenes. La valuación puede revisarse si avanzan las exportaciones de Vaca Muerta o mejora el flujo de caja, aunque sigue siendo una acción volátil y sensible al contexto argentino e internacional. También puede complementarse con este análisis relacionado sobre precio objetivo de ypf por adr.