
La industria repuntó en junio, pero la construcción volvió a retroceder
La producción industrial creció 0,9% mensual en junio, aunque acumuló una baja de 2,2% durante el primer semestre. La construcción cayó 4,1% frente a mayo, pese a mantener una mejora interanual del 4%.
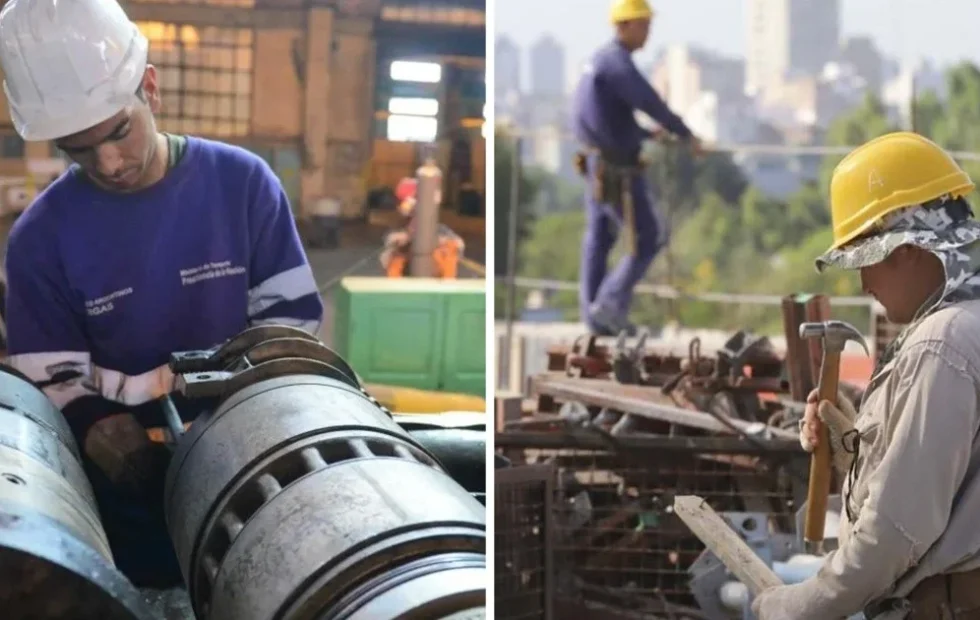
La actividad industrial mostró una recuperación moderada en junio, mientras que la construcción volvió a registrar una contracción mensual, según los indicadores difundidos por el Instituto Nacional de Estadística y Censos (Indec). El Índice de Producción Industrial (IPI) manufacturero avanzó 0,9% respecto de mayo y alcanzó uno de sus mejores registros de los últimos doce meses, pero todavía acumuló una caída de 2,2% en el primer semestre frente al mismo período de 2025. En paralelo, el Indicador Sintético de la Actividad de la Construcción (Isac) retrocedió 4,1% en la comparación intermensual desestacionalizada, aunque permaneció 4% por encima del nivel de junio del año pasado.
Los datos oficiales describen una economía productiva con comportamientos desiguales. La industria consiguió sostener en junio el impulso observado durante algunos meses previos, con una mejora que llevó al nivel de producción desestacionalizado a su segundo valor más elevado del último año. La construcción, en cambio, interrumpió la recuperación que había mostrado en mayo y volvió a exhibir señales de fragilidad en el ritmo de obras, el empleo y las expectativas empresarias.
Según Fuente original, la información se basa en La industria registró un leve repunte en junio y la construcción volvió a caer, según el Indec.
La lectura de ambos indicadores exige separar las variaciones mensuales de las tendencias acumuladas. Un crecimiento de 0,9% en la industria no alcanza para compensar la pérdida registrada en el primer semestre, mientras que la caída de 4,1% en la construcción no elimina todavía el resultado interanual positivo. En otras palabras, los sectores atraviesan una etapa de recuperación incompleta, con fuertes diferencias entre ramas, insumos y tipos de demanda.
industria repuntó junio pero construcción: La producción manufacturera alcanzó uno de sus mejores niveles recientes
El IPI manufacturero registró en junio una suba mensual de 0,9%. De acuerdo con la serie desestacionalizada del Indec, el nivel de actividad quedó apenas por debajo del máximo de los últimos doce meses, correspondiente a marzo. Este resultado representa una mejora frente al desempeño más débil que había caracterizado a buena parte del segundo semestre del año anterior.
El contexto previo resulta relevante para interpretar la cifra. Durante la segunda mitad de 2025, la industria nacional enfrentó tasas de interés elevadas, menor consumo e incertidumbre vinculada al escenario electoral. Esos factores afectaron el financiamiento, la reposición de inventarios y las decisiones de inversión de numerosas empresas. Por eso, la mejora observada en junio parte de una base de comparación condicionada por un período de actividad particularmente débil.
Pese al repunte mensual, la producción manufacturera acumuló una disminución de 2,2% en los primeros seis meses del año frente al mismo lapso de 2025. El dato muestra que la recuperación todavía no se distribuye de manera uniforme y que algunas actividades continúan operando por debajo de los niveles previos.
Alimentos, químicos y medicamentos encabezaron las mejoras
La división de alimentos y bebidas, la de mayor incidencia dentro del IPI, creció 1,5% respecto de mayo y 6,1% en términos interanuales. Su evolución tiene una importancia particular para la actividad fabril argentina porque combina una amplia red de proveedores, demanda interna y participación en las exportaciones agroindustriales.
También se destacó el conjunto integrado por refinación de petróleo, sustancias y productos químicos, caucho y plástico. Este segmento avanzó 4,4% en la comparación mensual y 7,1% frente a junio de 2025. La mejora refleja un comportamiento más firme en ramas vinculadas con combustibles, insumos industriales, envases y productos destinados tanto al mercado interno como a otras cadenas productivas.
Dentro de ese grupo, el Indec señaló especialmente a la elaboración de productos farmacéuticos, que registró un crecimiento interanual de 15,6%. El organismo atribuyó el resultado a una mayor comercialización de especialidades medicinales para uso humano, tanto en el mercado argentino como en el exterior. La referencia al mercado externo resulta relevante para observar cómo las exportaciones pueden compensar parcialmente una demanda doméstica más limitada.
Textiles, automóviles y maquinaria todavía pesan sobre el balance anual
El desempeño industrial no fue homogéneo. La fabricación de productos textiles e indumentaria acumuló una caída de 17,1% durante el primer semestre, mientras que la producción automotriz retrocedió 10,7% en el mismo período. Ambas ramas explican una parte significativa de la contracción general, debido a su peso en el entramado manufacturero y a la cantidad de proveedores que dependen de su funcionamiento.
La industria textil suele estar expuesta a la evolución del consumo masivo, la competencia de productos importados, el costo de los insumos y la disponibilidad de financiamiento para capital de trabajo. En el caso automotor, además de la demanda local, influyen la producción de vehículos, las exportaciones, la integración de autopartes y el movimiento de las plantas vinculadas con terminales y proveedores.
La fabricación de maquinaria y equipo también tuvo una incidencia negativa. El rubro abarca bienes de capital utilizados por distintos sectores, entre ellos maquinaria agrícola y electrodomésticos. Cuando esta actividad se debilita, el efecto puede extenderse hacia la inversión productiva, la renovación de equipos y la demanda de transporte de componentes, acero, motores y productos terminados.
Para las empresas de logística y comercio exterior, la composición sectorial es tan importante como el resultado agregado. Una mejora concentrada en alimentos, químicos o medicamentos genera necesidades de transporte y almacenamiento diferentes de las que producen la indumentaria, los automóviles o la maquinaria. Cambian los volúmenes, los requisitos de conservación, la frecuencia de despacho y el tipo de infraestructura requerida.
La construcción perdió impulso después del rebote de mayo
El Isac cayó 4,1% en junio frente a mayo, según la medición desestacionalizada del Indec. Fue la cuarta baja mensual registrada durante el primer semestre, aunque el indicador conserva una variación acumulada positiva de aproximadamente 2,8% debido a los rebotes observados en marzo y mayo, cuando había avanzado 5% y 6,7%, respectivamente.
En la comparación interanual, la construcción mostró una suba de 4% frente a junio de 2025. La diferencia entre ambos resultados evidencia que el sector todavía está por encima del nivel de un año atrás, pero perdió velocidad en el corto plazo. Para las compañías constructoras, proveedoras de materiales y transportistas, esa desaceleración puede traducirse en una programación más prudente de compras, entregas y contratación de servicios.
La evolución de los insumos fue heterogénea. El conjunto denominado “resto”, que incluye grifería, tubos de acero sin costura y vidrio para la construcción, registró un aumento interanual de 30,8%. También crecieron los artículos sanitarios de cerámica, con una mejora de 10,7%; las placas de yeso, con 10,5%; los ladrillos huecos, con 7,1%; las cales, con 5,7%; y el hierro redondo y los aceros para la construcción, con 4,6%.
En el extremo opuesto, el consumo de asfalto cayó 17,1% y los mosaicos graníticos y calcáreos retrocedieron 13,6%. También disminuyeron las ventas o despachos de pinturas, hormigón elaborado y cemento portland, que registraron una variación negativa de 1,2%. Esta combinación sugiere que la recuperación no alcanza por igual a las obras privadas, la infraestructura vial, las refacciones y los proyectos de mayor escala.
El empleo y los permisos anticipan una expansión moderada
Los indicadores laborales muestran una mejora limitada. En mayo, los puestos de trabajo registrados en la construcción aumentaron apenas 0,8% interanual y llegaron a 377.438 trabajadores. El acumulado de los primeros cinco meses también exhibió un crecimiento de 0,8%, una variación modesta si se la compara con la expansión del empleo que suele acompañar a los ciclos de mayor dinamismo.
La superficie autorizada para construir disminuyó 6,1% interanual en mayo. Aunque el acumulado de los primeros cinco meses todavía presentó una mejora de 4,5%, el retroceso mensual funciona como una señal de cautela sobre la actividad futura. Los permisos no garantizan que todas las obras comiencen, pero permiten observar la intención de desarrollar nuevos proyectos y anticipar parte de la demanda de materiales, maquinaria, transporte y servicios.
En el segmento de obras privadas, el 71,1% de las empresas consultadas por el Indec consideró que la actividad permanecerá estable entre julio y septiembre. Un 16,8% proyectó una disminución y solo el 12,1% anticipó una mejora. En la obra pública, el 52,8% esperaba estabilidad, el 29,2% preveía una caída y el 18% confiaba en un aumento.
Las empresas que proyectan una baja mencionaron principalmente la desaceleración económica y los elevados costos de construcción. Entre las medidas que podrían incentivar al sector, las respuestas se concentraron en una menor carga tributaria y una mayor disponibilidad de crédito para obras privadas y públicas. Sin financiamiento accesible, muchos proyectos pueden postergarse incluso cuando existe demanda potencial.
Qué significa la desaceleración para proveedores, transporte y comercio exterior
La combinación de una industria con recuperación parcial y una construcción que vuelve a caer obliga a revisar las previsiones de la cadena de suministro. Los proveedores de acero, cemento, vidrio, químicos, maquinaria y materiales de terminación pueden enfrentar pedidos irregulares, con diferencias marcadas entre obras, regiones y segmentos de clientes.
En el transporte de cargas, una menor actividad constructiva puede reducir los viajes asociados con cemento, áridos, hormigón, asfalto y productos voluminosos. Al mismo tiempo, el crecimiento de alimentos, medicamentos, químicos y algunos insumos industriales puede sostener otros corredores logísticos. La demanda no desaparece de manera uniforme: cambia su composición, sus destinos y los requisitos operativos.
Para los exportadores industriales, el avance de productos farmacéuticos, alimentos y determinadas manufacturas abre una posibilidad de compensación frente a la debilidad de ramas orientadas al consumo interno. Sin embargo, la información disponible no permite afirmar que exista una recuperación generalizada de las exportaciones industriales ni cuantificar su efecto sobre puertos y terminales. Ese análisis requiere datos específicos de comercio exterior, volúmenes embarcados y destinos.
La evolución de los permisos de construcción también puede incidir en la planificación de importadores de maquinaria, equipamiento y materiales. Si las autorizaciones pierden fuerza durante varios meses, es razonable que las empresas ajusten inventarios y posterguen compras, aunque el comportamiento final dependerá de los costos financieros, los precios relativos y las decisiones de inversión.
Los datos fueron difundidos por el informe original publicado por Rosario3, a partir de los indicadores oficiales del Indec. Para profundizar en el vínculo entre actividad productiva y movimiento de cargas, también pueden consultarse las notas de logística y transporte de cargas y los contenidos de comercio exterior y exportaciones de AGENDA PORTUARIA.
La industria llega al segundo semestre con algunos sectores en recuperación y otros todavía muy debilitados. La construcción mantiene una mejora interanual, pero la baja mensual, el empleo casi estancado y las expectativas prudentes muestran que el repunte aún no está consolidado. La trayectoria de los próximos meses dependerá de la demanda, el crédito, los costos y la capacidad de las empresas para sostener producción e inversión en un escenario todavía desigual.
Preguntas frecuentes
¿Cuánto creció la industria en junio?
La producción industrial manufacturera aumentó 0,9% frente a mayo, de acuerdo con el Índice de Producción Industrial del Indec.
¿La industria terminó el semestre con crecimiento?
No. Aunque mejoró en junio y alcanzó uno de sus mejores niveles de los últimos doce meses, acumuló una caída de 2,2% durante el primer semestre frente al mismo período de 2025.
¿Qué ocurrió con la construcción en junio?
El Indicador Sintético de la Actividad de la Construcción cayó 4,1% en la comparación mensual desestacionalizada y aumentó 4% frente a junio de 2025.

Más noticias de este autor
Últimas en Informes
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
4 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Ese 0,9% mensual de la industria es una señal alentadora, pero todavía queda mucho por recuperar con la caída acumulada del semestre. Lo que más preocupa es la construcción: si vuelve a retroceder, se resiente toda la cadena, desde proveedores y transporte hasta el empleo. ¿Se ve alguna mejora concreta en permisos y obra privada?
El repunte industrial de junio es positivo, aunque todavía no alcanza para revertir la caída acumulada. En construcción, los permisos muestran señales dispares: algunas ciudades registran mayor movimiento en proyectos privados, pero la aprobación no siempre se traduce rápidamente en obras iniciadas. La recuperación dependerá de financiamiento, costos y previsibilidad para sostener nuevas inversiones y empleo. También puede complementarse con otro contenido del cluster editorial.
El dato mensual de industria da un poco de aire, pero el acumulado todavía muestra que la recuperación está lejos de consolidarse. Y la caída de la construcción preocupa, porque suele mover muchos rubros y empleos indirectos. ¿Se sabe si el repunte industrial viene de sectores exportadores o de una mejora más general del mercado interno?
El repunte de junio no fue completamente generalizado. Hubo mejor desempeño en algunas ramas vinculadas a la agroindustria, alimentos y sectores exportadores, mientras que otras más dependientes del consumo interno siguieron débiles. Por eso, aunque el dato mensual es positivo, el acumulado y la construcción muestran que todavía falta una recuperación amplia y sostenida.