
Pampa Energía proyecta una suba del 41% tras un balance récord
Pampa Energía presentó resultados históricos en el segundo trimestre de 2026, impulsados por Vaca Muerta, la generación eléctrica y la recuperación petroquímica. Adcap mantuvo la recomendación de compra y fijó un precio objetivo de US$ 120 por ADR.
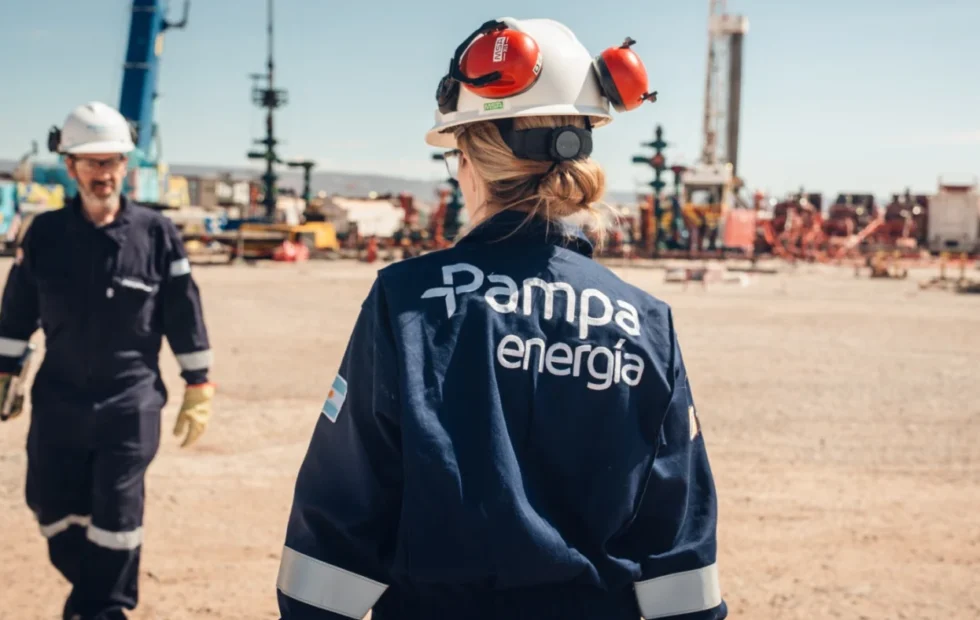
Pampa Energía cerró el segundo trimestre de 2026 con un balance récord y una expansión significativa en sus principales negocios. El crecimiento de Rincón de Aranda, en Vaca Muerta, la mejora de los ingresos por generación eléctrica y la recuperación de la petroquímica llevaron el EBITDA ajustado a US$ 415 millones. En este contexto, Adcap Grupo Financiero mantuvo su recomendación de compra y proyectó un precio objetivo de US$ 120 por ADR, equivalente a un potencial de suba del 41% respecto de la cotización tomada como referencia por el informe.
Pampa Energía atraviesa una etapa de transformación operativa que excede el desempeño de un trimestre puntual. La compañía está ampliando su producción de petróleo en Vaca Muerta, captura mejores precios en el mercado eléctrico y recupera rentabilidad en la petroquímica. Al mismo tiempo, avanza hacia una nueva fase industrial con el proyecto de una planta de urea en Bahía Blanca, una inversión que podría modificar el perfil de ingresos del grupo durante la próxima década.
Según Fuente original, la información se basa en La acción argentina que puede subir 41% y acaba de presentar un balance récord.
Para ampliar el contexto, también puede leerse TGS ganó el Fortuna de Oro 2026 y proyecta inversiones por US$ 4.000 millones.
Para ampliar el contexto, también puede leerse Petróleo e inteligencia artificial sacuden mercados y elevan la tensión financiera.
Para ampliar el contexto, también puede leerse Lanzan un plan canje para comprar casas nuevas con jardín en Martínez.
Para ampliar el contexto, también puede leerse SPI construye una lancha para apoyar el offshore de Vaca Muerta.
Para ampliar el contexto, también puede leerse Pampa invertirá US$ 2.700 millones en fertilizantes en Bahía Blanca.
Para ampliar el contexto, también puede leerse Pampa Energía cerrará la única planta de caucho sintético del país.
Para ampliar el contexto, también puede leerse Isuzu y Toyota preparan en Japón un camión liviano a hidrógeno.
Para ampliar el contexto, también puede leerse AMBA I reforzará la red eléctrica con una inversión de US$ 800 millones.
Para ampliar el contexto, también puede leerse Pampa Energía extendió la conciliación por el cierre del caucho sintético.
Para ampliar el contexto, también puede leerse La XI Semana de la Energía debatirá la transición regional en Santo Domingo.
En la cobertura de Iveco Group lanza un programa de coinversión social en Argentina y Brasil se abordó un aspecto relacionado con este tema.
En la cobertura de Minería argentina: liderazgo, cobre y energía para transformar el potencial se abordó un aspecto relacionado con este tema.
Los resultados publicados para el segundo trimestre de 2026 fueron interpretados de manera positiva por dos firmas de análisis. Matías Cattaruzzi, de Adcap Grupo Financiero, sostuvo la recomendación de “compra” para Pampa Energía y estableció un precio objetivo de US$ 120 por ADR a doce meses. Delphos Investment describió a la empresa como una de las principales protagonistas del período y señaló que el valor de mercado todavía podría no reflejar por completo el potencial de los proyectos en marcha.
La referencia original de los datos y de las estimaciones de mercado fue publicada por El Economista en su cobertura sobre Pampa Energía. Las proyecciones de precio, producción y flujo de fondos corresponden a análisis privados y deben interpretarse como estimaciones, no como resultados garantizados.
energía y sustentabilidad pampa: energía y sustentabilidad: Un trimestre con ingresos y rentabilidad en máximos
Pampa Energía informó ingresos consolidados por US$ 746 millones, con un aumento interanual del 53%. El EBITDA ajustado alcanzó US$ 415 millones, un salto cercano al 73% frente al mismo trimestre del año anterior, según los cálculos de Adcap. El margen EBITDA se ubicó en 56%, un nivel que muestra la capacidad de la empresa para convertir una proporción relevante de sus ventas en resultado operativo antes de amortizaciones, intereses e impuestos.
El crecimiento no respondió a una única unidad de negocio. La aceleración de la producción de petróleo, la mayor contribución de la generación eléctrica, el cambio en las condiciones del Mercado Eléctrico Mayorista y la mejora de la actividad petroquímica actuaron de manera simultánea. Esa combinación reduce la dependencia de una sola fuente de ingresos, aunque también expone a la compañía a distintos riesgos regulatorios, productivos y de precios.
Los números profundizan una tendencia que ya se había observado en balances anteriores. Durante los primeros meses de 2026, la generación eléctrica y el crecimiento del petróleo no convencional habían superado las expectativas de varios analistas. El segundo trimestre confirmó que esos motores no fueron circunstanciales y que la integración entre gas, electricidad, petróleo y productos industriales está teniendo una incidencia creciente en la estructura económica de Pampa.
Rincón de Aranda acelera la producción de petróleo
La principal transformación productiva se encuentra en Rincón de Aranda, el desarrollo de shale oil que Pampa Energía opera en Vaca Muerta. Durante el trimestre, la producción total de petróleo de la compañía alcanzó 23.400 barriles diarios, un incremento del 194% interanual. Rincón de Aranda aportó en promedio 22.200 barriles diarios con 43 pozos en producción y explicó prácticamente todo el salto registrado por el grupo.
El dato es relevante porque Pampa había sido asociada históricamente con la generación eléctrica y el desarrollo gasífero. La expansión de Rincón de Aranda busca convertir al petróleo no convencional en un negocio de escala dentro de la compañía. Para lograrlo, la empresa lanzó una de las mayores inversiones de su historia y comenzó a ampliar la infraestructura necesaria para tratar, almacenar y transportar los hidrocarburos producidos en Neuquén.
Delphos estima que la producción del área podría alcanzar 28.000 barriles diarios hacia fines de 2026 y llegar a un nivel estable cercano a 45.000 barriles diarios durante 2027. Se trata de una proyección condicionada por la velocidad de perforación, la conexión de nuevos pozos, la disponibilidad de equipos, la capacidad de evacuación y la evolución de los precios internacionales del crudo.
Adcap también destacó la productividad de los pozos de shale oil de Pampa. Según su evaluación, los niveles se encuentran entre los más competitivos de la Cuenca Neuquina y pueden compararse favorablemente con desarrollos de otras regiones productoras. La productividad inicial, sin embargo, no es el único factor que define la rentabilidad: también resultan determinantes los costos de perforación, la logística de insumos, el acceso a oleoductos y la estabilidad de los contratos de comercialización.
Más petróleo exige más capacidad de tratamiento y transporte
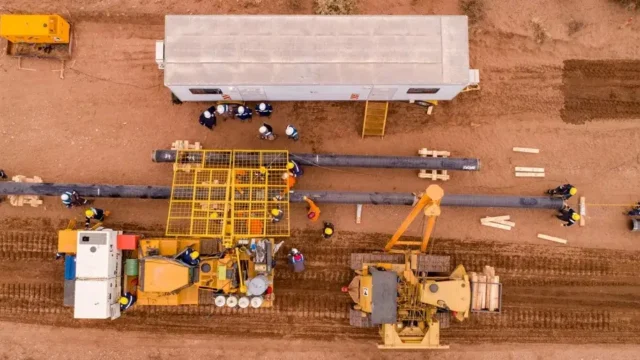
El crecimiento de Rincón de Aranda obliga a acompañar la producción con instalaciones de superficie. Pampa avanzó con un proyecto de ampliación de la capacidad de tratamiento de petróleo y gas en Neuquén, una infraestructura indispensable para separar, acondicionar y despachar los volúmenes extraídos.
En una formación como Vaca Muerta, el desarrollo de nuevos pozos no alcanza por sí solo para elevar las exportaciones o abastecer refinerías. La cadena necesita caminos, plantas, equipos de fractura, ductos, almacenamiento y capacidad de transporte. Cualquier limitación en alguno de esos eslabones puede generar demoras, mayores costos o restricciones para monetizar la producción. Por eso, la expansión de Pampa debe leerse junto con el proceso de ampliación de la infraestructura energética de la Cuenca Neuquina.
Este punto se relaciona directamente con la evolución de la logística hidrocarburífera argentina. Para ampliar el alcance del análisis, el lector puede consultar la cobertura de logística energética y transporte de hidrocarburos publicada por AGENDA PORTUARIA.
La generación eléctrica captura mejores precios
El segundo gran motor del balance fue la generación eléctrica. Los ingresos del segmento llegaron a US$ 351 millones, con una mejora interanual del 90%. El EBITDA ajustado alcanzó US$ 155 millones, un 39% más que en el mismo período del año anterior.
El precio promedio realizado por Pampa fue de US$ 85,8 por megavatio hora, prácticamente el doble que un año antes. Adcap vinculó esta evolución con la continuidad de la desregulación del Mercado Eléctrico Mayorista y con una mayor participación de contratos celebrados en el mercado a término. Estos acuerdos pueden otorgar mayor previsibilidad a los ingresos, aunque su resultado depende de las condiciones contractuales, la disponibilidad de las centrales y el costo del combustible.
La integración vertical es otro elemento central. Pampa produce gas y puede utilizarlo como insumo en sus centrales de generación, capturando valor en diferentes etapas de la cadena energética. Esa estructura permite reducir la exposición a compras externas de combustible y coordinar mejor la producción con la demanda eléctrica. En períodos de precios favorables, también puede mejorar el margen combinado de la empresa.
La desregulación, de todos modos, no elimina los riesgos del mercado eléctrico. La evolución de los precios, la capacidad de pago de los compradores, las reglas de remuneración y las decisiones regulatorias siguen influyendo en el flujo de fondos de las generadoras. Para los operadores industriales y grandes consumidores, los cambios en el mercado a término pueden modificar las estrategias de abastecimiento y contratación de energía.
La petroquímica vuelve a aportar resultados positivos
La división petroquímica también mostró una recuperación. Sus ingresos alcanzaron US$ 138 millones, un 57% más que en el trimestre anterior, mientras que el EBITDA ajustado llegó a US$ 20 millones. En los primeros tres meses del año, el segmento había quedado prácticamente en el punto de equilibrio.
El precio promedio de los productos petroquímicos aumentó 49% interanual y compensó parcialmente la caída de los volúmenes vendidos. La mejora es importante porque esta unidad había registrado históricamente dificultades para sostener resultados positivos. Una recuperación más firme podría aportar diversificación, aunque la rentabilidad seguirá dependiendo de los precios internacionales, la demanda industrial y la disponibilidad de gas como materia prima.
La petroquímica tiene además una conexión directa con sectores como la industria manufacturera, los envases, la construcción y el agro. Cualquier cambio en sus precios o en la oferta local puede repercutir sobre los costos de empresas transformadoras. En ese sentido, la evolución de Pampa no solo interesa a los inversores: también puede ser seguida por compradores industriales y operadores vinculados con el comercio exterior.
Bahía Blanca concentra el proyecto industrial de mayor escala
La iniciativa con mayor capacidad para cambiar la valuación futura de Pampa todavía no está operativa. En julio, la compañía anunció la decisión final de inversión para construir una planta de urea en Bahía Blanca mediante Fértil Pampa. El desembolso estimado asciende a US$ 2.700 millones, lo que convierte al proyecto en la mayor inversión de la historia de la empresa.
La planta buscará transformar gas de Vaca Muerta en fertilizantes destinados al mercado argentino y a la exportación. La propuesta combina producción hidrocarburífera, industrialización, abastecimiento del sector agropecuario y salida logística desde uno de los principales polos industriales y portuarios del país. Su desarrollo dependerá de la construcción de las instalaciones, del financiamiento, de la provisión estable de gas y de la capacidad para colocar la urea en los mercados interno y externo.
Adcap calcula que, una vez que entre en funcionamiento, la planta podría generar aproximadamente US$ 650 millones anuales de EBITDA y unos US$ 550 millones de flujo de caja libre. Estas estimaciones utilizan como referencia un precio FOB de US$ 400 por tonelada, por lo que el resultado real podría variar de acuerdo con la cotización internacional de la urea, los costos de operación, el tipo de cambio y la demanda regional.
El proyecto demandaría unos 41 meses de construcción y tendría una estructura financiera proyectada de 60% mediante financiamiento de proyecto y 40% con capital propio. Delphos ubica la puesta en marcha hacia fines de 2029. El consumo previsto sería de aproximadamente 3,3 millones de metros cúbicos diarios de gas, lo que permitiría monetizar una parte adicional de la producción de Vaca Muerta mediante un producto industrial de mayor valor agregado.
La urea conecta gas, agro y comercio exterior
La producción local de fertilizantes puede modificar los flujos de abastecimiento del agro argentino. Una planta de gran escala tendría potencial para reducir la dependencia de importaciones en determinados períodos y, cuando existan excedentes, generar cargas destinadas a mercados externos. Sin embargo, el resultado dependerá de la competitividad frente a productores internacionales y de la disponibilidad de transporte, almacenamiento y embarque.
Bahía Blanca ofrece una ubicación estratégica por su concentración industrial y su conexión con la actividad agroexportadora. El proyecto requerirá coordinar el ingreso de gas, el suministro de insumos, la distribución terrestre y ferroviaria, el almacenamiento de urea y la eventual salida por vía marítima. El impacto en la cadena dependerá tanto de la planta como de las obras complementarias que permitan mover el producto con costos razonables.
AGENDA PORTUARIA también analiza la relación entre producción agrícola, fertilizantes y comercio exterior en sus contenidos sobre campo y cadenas agroindustriales. En este caso, la infraestructura portuaria será relevante únicamente si el proyecto alcanza una escala exportadora y cuenta con una operación comercial sostenida.
El balance mejora, pero la acción mantiene riesgos de mercado
La tesis positiva de Adcap y Delphos se apoya en el crecimiento operativo, aunque no elimina los riesgos financieros. Delphos señaló que la acción no logró escapar de la corrección general que atravesó el índice Merval. Por ese motivo, considera que la capitalización bursátil todavía podría no incorporar plenamente el potencial de Rincón de Aranda y de la futura planta de fertilizantes.
La situación financiera ofrece un margen de respaldo. Pampa cerró el trimestre con una relación de deuda neta sobre EBITDA de 1,2 veces, pese al programa de inversiones previsto. Además, la compañía cuenta con superficie desriesgada en Vaca Muerta y capacidad de transporte asegurada para acompañar parte de su crecimiento futuro.
El nivel de endeudamiento deberá seguirse con atención a medida que avance la construcción de la planta de urea. Un proyecto de US$ 2.700 millones exige una estructura financiera sólida y una adecuada administración de los plazos. El financiamiento de proyecto puede limitar la presión sobre el balance corporativo, pero también incorpora compromisos, garantías y condiciones que deben evaluarse durante las etapas de construcción y puesta en marcha.
Entre los principales riesgos se encuentran la volatilidad del precio del petróleo, los cambios en las reglas del mercado eléctrico, la evolución del costo del gas, las demoras en infraestructura y la variación de las cotizaciones internacionales de fertilizantes. También será decisivo que los nuevos activos alcancen los niveles de producción estimados y que Pampa pueda sostener márgenes competitivos en un contexto regional cambiante.
Qué cambia para Bahía Blanca, los transportistas y los exportadores
El proyecto de urea puede generar una demanda logística considerable en Bahía Blanca si se concreta dentro de los plazos previstos. La cadena deberá articular el abastecimiento de gas, el movimiento de equipos durante la construcción, el transporte de insumos y la distribución de fertilizantes hacia las zonas agrícolas. En una eventual etapa exportadora, también será necesario coordinar depósitos, carga ferroviaria y vial, controles aduaneros y operaciones de embarque.
Para los productores agropecuarios y distribuidores, una oferta nacional de mayor escala podría mejorar la previsibilidad del abastecimiento, aunque no garantiza por sí misma precios más bajos. La referencia internacional continuará siendo determinante. Para los exportadores, la ventaja dependerá de la eficiencia del complejo industrial y de la capacidad portuaria para operar volúmenes regulares sin generar sobrecostos.
El crecimiento petrolero de Rincón de Aranda tendrá un efecto similar sobre la infraestructura energética. Más barriles requieren mayor capacidad de tratamiento y evacuación, coordinación con oleoductos y una planificación logística capaz de evitar cuellos de botella. En conjunto, petróleo, electricidad y fertilizantes muestran cómo Pampa está pasando de ser principalmente una generadora a convertirse en una plataforma energética e industrial integrada.
Los resultados del segundo trimestre respaldan esa transformación, pero la valuación futura dependerá de la ejecución. La producción, los precios, la infraestructura y el financiamiento tendrán que evolucionar de manera coordinada para que las proyecciones de los analistas se conviertan en resultados concretos. Por ahora, el balance récord y los nuevos proyectos colocan a Pampa Energía entre las compañías argentinas del sector energético que concentran mayor atención del mercado.
Preguntas frecuentes sobre Pampa Energía y su proyección
¿Cuál es el precio objetivo fijado para Pampa Energía?
Adcap Grupo Financiero estableció un precio objetivo de US$ 120 por ADR a doce meses y mantuvo la recomendación de compra. Esa estimación implica un potencial de suba del 41% respecto de la referencia utilizada en su informe.
¿Qué impulsó el balance récord de Pampa Energía?
El resultado fue impulsado por el crecimiento de Rincón de Aranda en Vaca Muerta, la mejora de los precios de generación eléctrica, la integración entre producción de gas y centrales eléctricas y la recuperación del negocio petroquímico.
¿Cuánto produjo Rincón de Aranda durante el segundo trimestre?
El área produjo en promedio 22.200 barriles de petróleo diarios con 43 pozos en producción. La compañía apunta a alcanzar 28.000 barriles diarios hacia fines de 2026 y un nivel cercano a 45.000 barriles diarios durante 2027, según estimaciones citadas en los informes.
¿En qué consiste el proyecto de urea en Bahía Blanca?
Fértil Pampa, una iniciativa de Pampa Energía, prevé construir una planta de urea con una inversión estimada de US$ 2.700 millones. El proyecto utilizaría gas de Vaca Muerta para producir fertilizantes destinados al mercado interno y a la exportación.
¿Cuándo podría comenzar a operar la planta de fertilizantes?
Delphos Investment ubica la puesta en marcha hacia fines de 2029. La construcción demandaría aproximadamente 41 meses, aunque el cronograma puede modificarse según el financiamiento, las obras y las condiciones de ejecución.
Preguntas frecuentes
¿Cuál es el precio objetivo fijado para Pampa Energía?
Adcap fijó un precio objetivo de US$ 120 por ADR a doce meses y mantuvo la recomendación de compra.
¿Qué negocio explicó el mayor crecimiento productivo?
Rincón de Aranda, en Vaca Muerta, explicó prácticamente todo el aumento de la producción petrolera de Pampa durante el trimestre.
¿Qué inversión proyecta Pampa Energía en Bahía Blanca?
La compañía prevé invertir aproximadamente US$ 2.700 millones en una planta de urea a través de Fértil Pampa.

Más noticias de este autor
Últimas en Ambiente y Energía
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
4 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Impresionante cómo Vaca Muerta ya se refleja de lleno en los balances. Si Pampa logra sostener producción y eficiencia, el potencial parece enorme, aunque el precio objetivo de US$120 también depende bastante del contexto regulatorio y del acceso a divisas. Me interesa ver cuánto de este resultado es crecimiento genuino y cuánto responde a efectos de precios. También suma leerlo junto con una guía vinculada a balance récord de pampa energía.
Coincido: el balance récord combina mayor producción, eficiencia operativa y mejores precios, por lo que conviene separar el crecimiento de volúmenes del efecto de valuación y del contexto energético. Para sostener el potencial, Pampa deberá mantener inversiones, acceso a divisas y reglas previsibles. La guía vinculada al balance ayuda justamente a leer esas variables con más perspectiva.
El balance impresiona, pero me cuesta tomar como referencia un precio objetivo de US$ 120 cuando todavía hay tanta volatilidad regulatoria y cambiaria. Vaca Muerta claramente cambia el juego, aunque sería bueno ver cuánto de este resultado es sostenible y cuánto depende de condiciones excepcionales del trimestre. En energía, prefiero mirar varios balances antes de entusiasmarme.
Es una mirada razonable: un trimestre excepcional no alcanza para validar por sí solo un precio objetivo. Para evaluar la sostenibilidad conviene seguir márgenes, producción y ventas de gas y petróleo, nivel de deuda, inversiones y generación de caja durante varios períodos. Vaca Muerta mejora las perspectivas, pero la volatilidad cambiaria y regulatoria sigue siendo un factor clave. También puede complementarse con Adcap proyecta una suba del 24% para YPF por Vaca Muerta y sus proyectos.