
La economía argentina se estanca: inflación, deuda y consumo bajo presión
La economía argentina evita una crisis abierta, pero sigue sin despegar. La inflación permanece cerca del 2% mensual, el crédito perdió impulso y crece la morosidad de hogares que ya no logran sostener sus deudas refinanciadas.
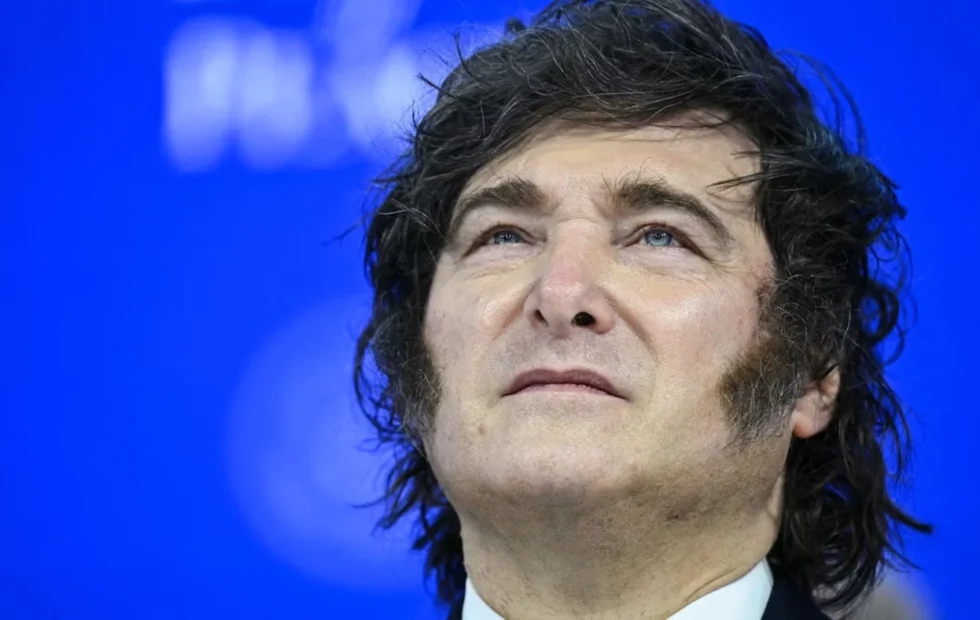
La economía argentina atraviesa una etapa de estabilidad frágil: no hay una disparada cambiaria ni una recesión de magnitud, pero tampoco aparecen señales firmes de crecimiento sostenido. La inflación continúa alrededor del 2% mensual, el crédito al consumo se frenó, las facturas de servicios presionan sobre los ingresos y los bancos observan un aumento de clientes con dificultades para pagar incluso compromisos que ya habían sido refinanciados.
La economía argentina transita una zona de indefinición que combina algunos avances en materia de estabilización con problemas persistentes en el bolsillo de las familias. El escenario no reúne, por ahora, las características de una crisis abierta: no se observa una corrida cambiaria, el mercado laboral no atraviesa un derrumbe generalizado y la actividad no se encuentra frente a una recesión comparable con los peores episodios recientes. Sin embargo, tampoco existe una expansión suficientemente sólida como para mejorar de manera visible las expectativas.
Según Fuente original, la información se basa en El rey Midas geopolítico está atrapado en el lodo de una economía gris.
Para ampliar el contexto, también puede leerse Daniel Herrero llevó innovación y mejora continua a empresarios de Villa María.
En la cobertura de La Fed elevó la tasa y golpeó a las Bolsas, aunque Argentina resistió se abordó un aspecto relacionado con este tema.
En la cobertura de El Mercosur proyecta producir 591,5 millones de toneladas en 2036 se abordó un aspecto relacionado con este tema.
La principal dificultad es que la estabilidad macroeconómica todavía no se traduce en una recuperación amplia de los ingresos disponibles. Para una parte importante de los hogares, la discusión sobre si la economía dejó atrás el peor momento convive con una preocupación más concreta: cómo afrontar las facturas, sostener el consumo corriente y cumplir con las cuotas acumuladas. Esa distancia entre los indicadores generales y la experiencia cotidiana explica buena parte del malestar social.
Para ampliar el contexto, también puede leerse La Nacional Primavera Braford reunió a 26 cabañas en Margarita Belén.
agroindustria argentina economía: agroindustria argentina: Una estabilización que todavía no se transforma en crecimiento
El Gobierno de Javier Milei sostiene que el programa económico permitió ordenar variables que durante años estuvieron sometidas a fuertes desequilibrios. La desaceleración de la inflación respecto de los niveles alcanzados durante la crisis cambiaria y política de 2023 constituye uno de los argumentos centrales de la administración. Pero el descenso no fue suficiente para que los precios dejaran de representar una carga mensual significativa.
La inflación permanece instalada cerca del 2% mensual y no consigue perforar de forma sostenida el umbral del 1,5%. La diferencia puede parecer pequeña en una comparación aislada, pero adquiere otra dimensión cuando se acumula durante varios meses. En especial, porque los hogares no enfrentan únicamente el aumento de alimentos: también deben afrontar ajustes en servicios regulados, transporte, educación, salud, alquileres y otros gastos que reducen el margen para consumir o ahorrar.
La estabilización, además, tiene efectos desiguales. Los sectores con ingresos más flexibles o vinculados a actividades exportadoras pueden adaptarse mejor a la recomposición de precios relativos. En cambio, los trabajadores con salarios rezagados, los jubilados y los hogares que dependen de ingresos fijos quedan más expuestos a una inflación que baja respecto de los picos anteriores, pero sigue erosionando el poder de compra.
El empleo privado aún no ofrece una respuesta suficiente
La falta de una recuperación firme del empleo privado de calidad es otro de los límites del escenario. La creación de puestos registrados y con capacidad para sostener niveles de consumo estables no avanza al ritmo necesario. Esto reduce la posibilidad de que la mejora de algunas variables macroeconómicas se convierta en una expansión generalizada de la demanda.
El debate sobre los datos de actividad y las variaciones desestacionalizadas del Instituto Nacional de Estadística y Censos refleja esa tensión. Las cifras pueden mostrar movimientos positivos o una desaceleración de la caída, pero una familia evalúa la economía desde su ingreso real, la estabilidad de su trabajo y el costo mensual de sus obligaciones. Cuando esos tres factores no mejoran al mismo tiempo, la percepción de recuperación permanece limitada.
La discusión no implica negar la existencia de sectores que muestran mayor dinamismo. Algunas ramas vinculadas a la energía, la minería, la agroindustria o los servicios basados en conocimiento pueden encontrar mejores condiciones de inversión y exportación. El problema es que esos avances no necesariamente generan, en el corto plazo, una cantidad suficiente de empleos y salarios capaces de compensar la debilidad del consumo interno.
Las facturas de gas profundizan la presión sobre los hogares
El costo de los servicios públicos se convirtió en uno de los puntos más sensibles de la coyuntura. Después de un invierno exigente, las facturas de gas comenzaron a llegar con importes que impactan con fuerza en los presupuestos familiares. El efecto no se limita al monto de una boleta: también modifica las decisiones de consumo, obliga a postergar compras y puede acelerar el uso de crédito para gastos básicos.
La recomposición tarifaria busca reducir subsidios y mejorar la consistencia fiscal del esquema energético. Desde el punto de vista de las cuentas públicas, el objetivo es disminuir transferencias que durante años absorbieron una parte relevante del costo de generación y distribución. Pero el proceso tiene una consecuencia directa sobre los usuarios, especialmente cuando coincide con salarios que todavía no recuperaron plenamente su capacidad de compra.
El impacto varía según el nivel de ingresos, el tipo de vivienda, la región y el consumo estacional. Un hogar que utiliza gas para calefacción enfrenta una exposición distinta de aquel que vive en una zona con temperaturas más moderadas o dispone de otras fuentes de energía. También cambia la situación de comercios, pequeñas industrias y establecimientos productivos que deben trasladar parte del incremento a sus precios o absorberlo con menores márgenes.
En ese contexto, la política tarifaria deja de ser una cuestión estrictamente regulatoria. Se transforma en un componente de la demanda agregada, porque cada aumento en los servicios esenciales reduce el dinero disponible para otros bienes y actividades. Para empresas orientadas al mercado interno, esa contracción puede traducirse en menor facturación; para operadores logísticos, en menos movimiento de mercadería vinculada al consumo.
El crédito perdió fuerza y la morosidad se vuelve una señal de alerta
El financiamiento había funcionado como uno de los motores de la recuperación del consumo. Las tarjetas, los préstamos personales y las líneas ofrecidas por bancos y entidades financieras permitieron que muchas familias sostuvieran compras aun cuando sus ingresos no alcanzaban para cubrirlas en efectivo. Ese mecanismo, sin embargo, comenzó a mostrar límites.
La desaceleración del crédito no responde solamente a una menor disposición de los bancos a prestar. También refleja una demanda más cautelosa y una capacidad de endeudamiento que llegó a un punto de saturación. Cuando una familia ya utiliza una parte importante de su ingreso para pagar cuotas, tomar un nuevo préstamo deja de ser una solución y se convierte en una fuente adicional de riesgo.
El aumento de la morosidad agrega complejidad al escenario. Algunas entidades advierten que ciertos clientes ya no consiguen cumplir ni siquiera con deudas refinanciadas. Se trata de personas que habían recibido plazos más extensos, cambios en las condiciones o una oportunidad para regularizar sus obligaciones, pero que continuaron sin capacidad suficiente para pagar.
Por qué la deuda refinanciada puede volver a incumplirse
La refinanciación posterga vencimientos, pero no siempre resuelve el problema de fondo. Si el ingreso real del hogar continúa deteriorándose o si los gastos esenciales aumentan más rápido que el salario, una cuota reducida puede seguir siendo demasiado elevada. La operación mejora el flujo financiero durante un período, aunque no garantiza que la deuda resulte sostenible.
Para los bancos, una morosidad creciente implica mayores previsiones, más costos de gestión y una evaluación más estricta de los nuevos préstamos. Para los consumidores, puede significar restricciones para acceder a tarjetas, créditos hipotecarios o financiamiento de bienes durables. En una escala más amplia, el deterioro de las carteras reduce la potencia del crédito como instrumento de recuperación económica.
El problema tampoco desaparece si se lo presenta como una relación exclusiva entre privados. Las decisiones de cada banco y cada deudor tienen efectos sobre el sistema financiero, el consumo y la actividad. Una economía con hogares sobreendeudados tiende a ser más vulnerable frente a cualquier nuevo aumento de tarifas, una reducción de horas trabajadas o una caída de los ingresos.
Promesas de inversión y una tasa que todavía no acompaña
La administración nacional difundió anuncios de grandes inversiones asociados al Régimen de Incentivo para Grandes Inversiones, conocido como RIGI. También se presentaron compromisos durante la Argentina Week, con proyectos que prometen movilizar miles de millones de dólares. Estas iniciativas buscan mejorar la previsibilidad, atraer capital externo y acelerar obras vinculadas con energía, minería, infraestructura y exportaciones.
Los anuncios pueden ser relevantes para ampliar la capacidad productiva futura, pero no deben confundirse con desembolsos ya ejecutados. Entre la comunicación de un proyecto y su puesta en marcha existe un proceso que incluye estudios de factibilidad, permisos, financiamiento, contratos, importación de equipos, construcción y conexión con mercados. Por eso, el dato decisivo para evaluar el impacto no es únicamente el monto anunciado, sino el avance efectivo de cada inversión.
La contradicción señalada por el análisis original es que, mientras se multiplican las promesas de capital, la tasa de inversión de la economía continúa debilitada. Esto puede obedecer a la cautela de las empresas, a la incertidumbre sobre la demanda interna, al costo del financiamiento o a la demora entre la decisión empresarial y la ejecución material. La inversión productiva necesita condiciones macroeconómicas estables, pero también compradores, proveedores y reglas operativas previsibles.
Los sectores orientados a la exportación pueden encontrar mejores perspectivas si cuentan con recursos naturales competitivos y acceso a infraestructura. Sin embargo, una expansión exportadora no reemplaza automáticamente la recuperación del mercado interno. La economía requiere que ambos motores se articulen: más producción destinada al exterior, pero también mayor capacidad de consumo, empleo y encadenamientos locales.
El contraste entre liderazgo internacional y desgaste doméstico
Javier Milei conserva una fuerte presencia en el debate internacional de la nueva derecha. Su llegada al poder antes del retorno de Donald Trump lo convirtió en una referencia para sectores políticos que impulsan programas de reducción del Estado, liberalización económica y confrontación con las estructuras tradicionales. La fuente original, publicada por El Economista, utiliza la figura del rey Midas para describir la influencia que el mandatario parece ejercer sobre algunos aliados políticos de la región.
Ese capital internacional no necesariamente se traduce en resultados inmediatos dentro de la Argentina. La política exterior, la participación en foros y el respaldo a dirigentes extranjeros pueden reforzar una identidad ideológica, pero las evaluaciones domésticas suelen depender de variables más cercanas: salario, empleo, tarifas, alimentos, alquiler y acceso al crédito.
La distancia entre la imagen de liderazgo externo y la experiencia económica cotidiana puede transformarse en un problema político. Un gobierno puede sostener apoyo internacional y, al mismo tiempo, enfrentar una ciudadanía que exige mejoras concretas. La estabilidad deja de ser suficiente cuando no viene acompañada por una expectativa razonable de progreso.
El efecto sobre transporte, proveedores y cadenas de abastecimiento
Una economía con consumo debilitado y crédito restringido también repercute sobre la logística. Cuando los hogares y las empresas reducen compras, los volúmenes transportados pueden perder dinamismo en segmentos vinculados con bienes de consumo, construcción, equipamiento y distribución minorista. El impacto no necesariamente es uniforme, pero obliga a revisar frecuencias, inventarios, costos de almacenamiento y utilización de flotas.
Para los proveedores industriales, la morosidad puede endurecer las condiciones de venta y elevar la necesidad de cobrar por adelantado. En el transporte de cargas, una menor actividad interna puede combinarse con mayores costos de combustible, mantenimiento, seguros y financiamiento. Las empresas deben equilibrar tarifas que cubran sus costos con clientes que cuentan con menor margen para aceptar aumentos.
En los sectores exportadores, los proyectos asociados al RIGI y a la energía podrían generar demanda futura de camiones, ferrocarril, servicios portuarios, almacenamiento y equipamiento especializado. No obstante, esa posibilidad depende de que los anuncios se transformen en obras y operaciones concretas. El desarrollo de infraestructura logística y transporte de cargas requiere continuidad, coordinación público-privada y una demanda que justifique las inversiones.
También resulta relevante el comportamiento de los costos energéticos. Las tarifas más altas afectan a hogares, comercios, depósitos y plantas productivas. Para las empresas de la cadena de suministro, la energía puede representar un componente decisivo en cámaras de frío, centros de distribución, elevadores, talleres y operaciones de almacenamiento. El traslado de esos costos a los precios finales puede profundizar la cautela del consumidor.
El seguimiento de la actividad económica debe complementarse con información sobre comercio exterior, producción y movimiento de cargas. Las estadísticas de comercio exterior y operaciones portuarias permiten observar si la recuperación de sectores exportadores genera una mejora extendida o queda concentrada en proyectos específicos.
La estabilidad deberá probarse en el presupuesto cotidiano
El escenario descrito no permite afirmar que la Argentina se encuentre frente a un colapso, pero tampoco habilita a hablar de una recuperación consolidada. La inflación todavía reduce el ingreso real, el empleo privado de calidad no crece con suficiente fuerza, el crédito perdió impulso y la morosidad muestra que muchas familias agotaron su capacidad de refinanciar obligaciones.
La evolución de los próximos meses dependerá de la relación entre precios, salarios, tarifas, empleo e inversión efectiva. También será importante observar si los anuncios de grandes proyectos se convierten en desembolsos, obras y puestos de trabajo, y si el sistema financiero consigue expandir el crédito sin aumentar la exposición a nuevos incumplimientos.
La economía argentina puede evitar una crisis abierta y, aun así, permanecer atrapada en un período de bajo dinamismo. Para superar esa zona gris no alcanza con que los indicadores dejen de empeorar: los hogares y las empresas necesitan comprobar que la estabilidad se traduce en ingresos más previsibles, cuentas pagables, inversión real y una mejora concreta en sus posibilidades de crecimiento.
Preguntas frecuentes
¿La economía argentina está atravesando una crisis?
El escenario descrito no presenta una crisis abierta, pero sí una etapa de bajo dinamismo. No hay una disparada cambiaria ni un derrumbe generalizado del empleo, aunque persisten inflación, menor consumo, crédito frenado y dificultades para pagar deudas.
¿Por qué la inflación cercana al 2% sigue afectando a los hogares?
Porque una suba mensual cercana al 2% se acumula con el tiempo y se combina con aumentos en servicios, alimentos y otros gastos esenciales. La presión es mayor cuando los salarios no se actualizan al mismo ritmo.
¿Qué significa que aumente la morosidad de las deudas refinanciadas?
Indica que algunos clientes no logran cumplir sus pagos incluso después de recibir plazos más extensos o nuevas condiciones. Es una señal de que su ingreso disponible continúa siendo insuficiente para sostener las obligaciones.

Más noticias de este autor
Últimas en Campo
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
2 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
El 2% mensual puede parecer bajo frente a otros momentos, pero acumulado sigue pegando fuerte en el bolsillo. Se nota en el consumo y también en las cuotas: mucha gente refinanció deudas para llegar a fin de mes y ahora queda atrapada pagando intereses. ¿Hay margen real para que los salarios recuperen poder adquisitivo este año?
Es un punto clave: una inflación del 2% mensual todavía implica más de 26% anual si se sostiene, y erosiona ingresos, especialmente cuando se acumulan cuotas e intereses. La recuperación salarial dependerá de que las paritarias superen la inflación y de que el empleo mejore. Sin crecimiento del consumo y alivio financiero, el repunte será desigual y lento. También puede complementarse con otro contenido del cluster editorial.