
La industria argentina profundiza su caída y enfrenta una reconversión incierta
La producción industrial cayó 5% mensual en julio y acumula dos años de estancamiento. El retroceso golpea al empleo, la inversión, la demanda interna y la logística vinculada con el comercio exterior.
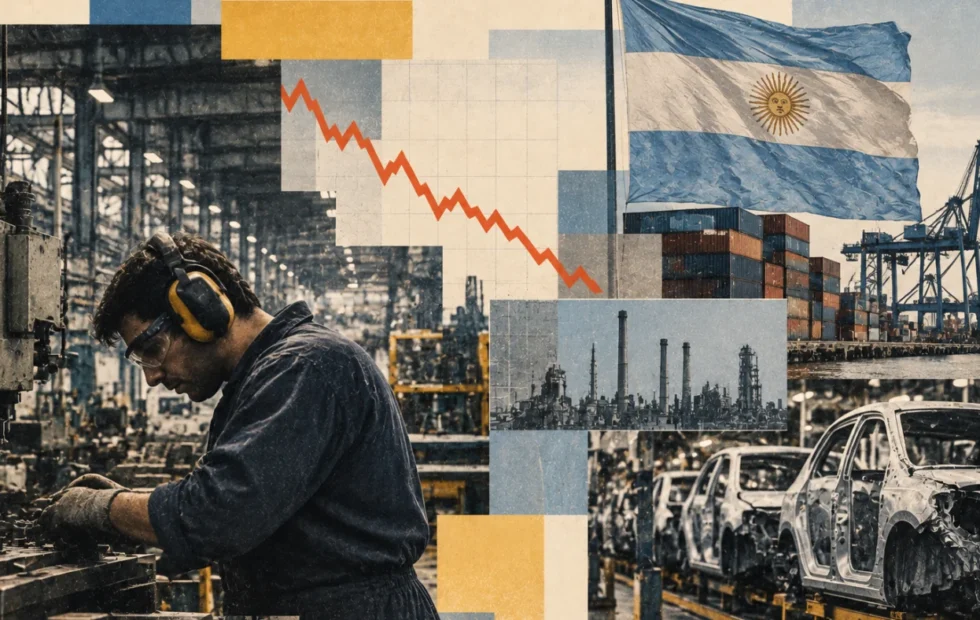
La industria argentina volvió a mostrar un deterioro significativo en julio, con una caída mensual del 5% en la serie desestacionalizada y una baja interanual del 4,9%, según el índice de producción industrial manufacturero del Indec. El resultado dejó a la actividad en niveles similares a los de junio de 2024, durante el piso de la recesión, y confirmó un escenario de estancamiento que ya se extiende por aproximadamente dos años. La contracción no solo afecta a las fábricas: también reduce el movimiento de cargas, debilita la demanda de insumos y transporte, presiona sobre el empleo formal y condiciona la capacidad exportadora de sectores que necesitan escala, financiamiento e inversión.
La producción industrial manufacturera atraviesa una etapa de retroceso generalizado. En julio, el índice elaborado por el Instituto Nacional de Estadística y Censos registró una disminución del 5% respecto de junio en términos desestacionalizados y del 4,9% frente al mismo mes del año anterior. En los primeros siete meses del año, la actividad acumuló una baja del 3,3%.
Según Fuente original, la información se basa en ¿Qué le está pasando a la industria? ¿Reconversión productiva o destrucción innecesaria?.
En la cobertura de Malvinas y Sea Lion: la pesca refuerza la defensa de los recursos argentinos se abordó un aspecto relacionado con este tema.
El nivel alcanzado en julio resulta especialmente relevante porque ubica a la industria nuevamente cerca de los registros de junio de 2024, cuando la economía todavía se encontraba en una de las fases más profundas de la recesión. Además, la comparación con noviembre de 2023 muestra una contracción del 9,1%. El dato describe una pérdida sostenida de actividad, no un movimiento aislado de un mes determinado.
Para ampliar el contexto, también puede leerse Milei propone sanciones para la pesca vinculada con Malvinas.
El análisis original publicado por El Economista plantea una discusión de fondo: si la economía está atravesando una reconversión productiva con posibilidades de generar nuevas ventajas competitivas o si, por el contrario, está destruyendo capacidades industriales que demandaron décadas de construcción.
industria pesquera argentina: Una caída que alcanza a casi todas las ramas fabriles
La magnitud del retroceso se observa en la composición sectorial del índice. De las 16 divisiones que releva el IPI-Indec, 12 registraron caídas en los últimos doce meses. Apenas dos ramas se ubican por encima del promedio de 2023, una señal de que la debilidad no está concentrada en una actividad puntual, sino que atraviesa buena parte del entramado manufacturero.
Entre los sectores más afectados aparecen maquinaria y equipo, con una disminución del 39,6%; textiles, con una baja del 38,7%; y otros equipos, aparatos e instrumentos, que retrocedieron 35%. La fabricación de vehículos automotores y autopartes también se contrajo, en este caso 21%.
La composición de estas caídas tiene consecuencias que exceden el dato fabril. Se trata de actividades relacionadas con la inversión, la construcción, los bienes durables y el empleo industrial. Cuando una empresa reduce turnos o detiene una línea de producción, disminuye al mismo tiempo la compra de insumos, el traslado de mercadería, el uso de depósitos, la contratación de servicios técnicos y la demanda de transporte terrestre.
La industria automotriz y autopartista, por ejemplo, depende de una red logística compleja que vincula plantas terminales, proveedores, parques industriales, centros de distribución, concesionarios y puertos de exportación. Una menor fabricación puede reducir los flujos de componentes y vehículos terminados, afectar la utilización de camiones y generar menor actividad en las terminales que despachan unidades hacia Brasil u otros mercados.
La capacidad instalada opera muy por debajo de su potencial
La utilización de la capacidad instalada industrial fue del 59,1% en julio, uno de los registros más bajos para ese mes dentro de la serie del Indec. El promedio esconde situaciones todavía más delicadas: cinco de las doce ramas relevadas trabajaron por debajo de la mitad de su capacidad disponible.
Operar con niveles tan reducidos incrementa el peso de los costos fijos sobre cada unidad producida. Los gastos de mantenimiento, energía, alquileres, seguros, estructura administrativa y personal especializado deben distribuirse entre un volumen menor de productos. Como resultado, baja la productividad aparente y se deteriora la posición competitiva frente a fabricantes de países que producen a mayor escala.
La subutilización también afecta decisiones de inversión. Una firma que no logra ocupar sus instalaciones existentes difícilmente incorpore nuevas máquinas, amplíe una planta o contrate personal adicional. De esa manera, la caída actual puede transformarse en una restricción para el crecimiento futuro, porque la recuperación de la demanda encontraría una estructura productiva más pequeña, menos actualizada y con menor capacidad de respuesta.
Tipo de cambio, crédito y costos: el conjunto de presiones sobre las fábricas
El debate sobre las causas de la crisis industrial incluye distintas interpretaciones. Mientras el Gobierno presenta parte del proceso como una reconversión productiva y señala al estancamiento del crédito como uno de los factores de la parálisis, el análisis sectorial también identifica presiones asociadas al tipo de cambio, la apertura comercial, la competencia de productos chinos, la carga impositiva, la debilidad de la demanda interna y el aumento de costos.
El financiamiento ocupa un lugar central. El endurecimiento de las tasas durante 2025 encareció el crédito para capital de trabajo, compra de maquinaria y refinanciación de pasivos. Al mismo tiempo, el deterioro de las carteras bancarias llevó a las entidades a ser más selectivas al momento de prestar. Según los datos citados en el informe, la morosidad de las empresas pasó del 0,7% en diciembre de 2024 al 3,5% en junio de 2026.
Ese cambio modifica las decisiones cotidianas de las compañías. Una pyme industrial con menor acceso al descubierto o a una línea para financiar insumos puede postergar compras, reducir inventarios, aceptar menos pedidos o trabajar con ciclos más cortos. En sectores que necesitan importar componentes, pagar fletes o sostener stocks de seguridad, la falta de crédito puede interrumpir la producción incluso cuando existe una demanda potencial.
El tipo de cambio bajo también puede dificultar la competencia de algunos fabricantes locales, sobre todo cuando enfrentan bienes importados con precios reducidos. La apertura comercial, en ese contexto, puede ampliar la oferta para consumidores y empresas, pero también exponer a ramas que no cuentan con escala, tecnología, financiamiento o una estrategia de especialización suficiente.
La presión sobre los costos se extiende a la energía. Para los grandes usuarios industriales, el costo energético mayorista alcanzó un máximo histórico y se ubicó, según el análisis, 240% por encima del valor vigente durante la Convertibilidad y 40% por encima del registrado durante la administración de Mauricio Macri. En actividades electrointensivas, ese componente puede modificar la viabilidad de una planta, especialmente si la producción trabaja por debajo de su capacidad.
Salarios industriales y competitividad frente a Brasil
El costo laboral aparece dentro de la discusión sobre competitividad, aunque no puede analizarse por separado de la productividad, la escala, la tecnología y el nivel de demanda. El salario industrial medido en dólares corrientes regresó a valores similares a los de noviembre de 2023, antes de la devaluación de diciembre de ese año.
En términos reales, el salario se ubica apenas por debajo del máximo de diciembre de 2017, pero el poder adquisitivo acumuló una caída del 16%. Esto genera una tensión doble: para los trabajadores, representa una pérdida de capacidad de compra; para las empresas, el costo laboral medido en moneda extranjera puede resultar elevado frente a competidores regionales, aun cuando los ingresos domésticos no acompañen.
La comparación con Brasil es particularmente importante porque ese país es el principal socio comercial de la Argentina y un destino clave para manufacturas, vehículos, autopartes y bienes industriales. De acuerdo con los registros citados, los salarios argentinos expresados en dólares son 2,5 veces superiores a los brasileños. La diferencia se encuentra por encima del promedio de las últimas tres décadas y en niveles comparables con los de 2013, 2017 y 2023.
Para las cadenas binacionales, la brecha puede influir en la localización de inversiones, la elección de proveedores y la distribución de tareas productivas. Sin embargo, una reducción de costos laborales por sí sola no garantiza competitividad. También se necesitan rutas eficientes, energía previsible, financiamiento, aduanas ágiles, infraestructura portuaria y reglas estables para que una empresa pueda planificar exportaciones.
Menos horas trabajadas y una inversión que no alcanza
El deterioro industrial ya se refleja en el mercado laboral formal. Las horas trabajadas por los asalariados registrados del sector habían disminuido 1,6% interanual en el primer trimestre de 2025. Un año más tarde, en el primer trimestre de 2026, la baja se profundizó al 4,8% interanual, por encima de la contracción del 3,1% observada en el conjunto del sector privado.
La reducción de horas suele anteceder o acompañar decisiones de mayor impacto, como suspensiones, reducción de turnos, no renovación de contratos y disminución de dotaciones. En los territorios donde la industria concentra una parte relevante del empleo, el efecto se transmite rápidamente a comercios, talleres, servicios profesionales y transporte.
La inversión productiva tampoco muestra una base sólida para revertir la tendencia. La inversión en maquinaria y equipos representó 3,9% del producto interno bruto durante el primer trimestre, el nivel más bajo de una serie iniciada en 2004. La inversión agregada fue de 14,4% del PIB, cerca de los mínimos históricos mencionados en el análisis.
La formación bruta de capital fijo debe superar la depreciación para que aumente el stock de capital. Si las máquinas, instalaciones y equipos se desgastan más rápido de lo que se reemplazan, la economía pierde capacidad productiva, aunque algunas ramas exportadoras presenten buenos resultados. Las estimaciones citadas ubican entre 18% y 20% del PIB el nivel de inversión necesario para evitar la descapitalización.
Este punto tiene una relación directa con la logística y el comercio exterior. Sin inversiones en prensas, líneas de montaje, cámaras, depósitos, sistemas de control o equipamiento portuario, las empresas tienen menos posibilidades de cumplir volúmenes, mejorar tiempos y sostener estándares internacionales. La información sobre logística y transporte de cargas permite observar cómo las restricciones de origen industrial terminan impactando sobre toda la cadena.
Exportaciones industriales: crecimiento concentrado en pocos productos
Las manufacturas de origen industrial registraron un crecimiento del 40,5% en dos años, un dato que podría interpretarse como una señal de recuperación. Sin embargo, la composición de ese aumento obliga a analizarlo con prudencia. Más de la mitad del incremento se explica por oro y litio, mientras que, al sumar pickups y otros bienes de alto valor, esos rubros concentran cerca del 80% de la mejora.
El resto de los sectores industriales aporta aproximadamente el 20% restante. La diferencia es relevante porque una economía puede elevar sus exportaciones industriales sin expandir de manera amplia la base de empresas manufactureras. Cuando el crecimiento está concentrado en pocos productos, regiones o compañías, la mejora externa no necesariamente se traduce en más proveedores, empleo, innovación y actividad distribuida.
El oro y el litio, además, tienen cadenas de producción y logística diferentes de las que caracterizan a la industria metalmecánica, textil o de bienes de capital. Requieren infraestructura específica, controles, transporte especializado y, en algunos casos, una mayor participación de operaciones mineras. Por eso, el incremento exportador no alcanza por sí solo para demostrar una reconversión general del aparato industrial.
La discusión también involucra a los puertos. Las exportaciones de pickups, minerales procesados, maquinaria y otros bienes industriales demandan terminales preparadas, coordinación aduanera, disponibilidad de bodegas, transporte terrestre y servicios de consolidación. Una base fabril más reducida puede limitar la variedad de cargas y volver más dependientes a las terminales de un número acotado de productos.
La reconversión necesita capacidades, coordinación y plazos extensos
El Gobierno utilizó como referencias la industria textil italiana y la transformación productiva de Australia para ilustrar el camino hacia actividades de mayor calidad y competitividad. Ambos casos muestran que una reconversión puede incluir especialización, innovación y orientación exportadora, pero también requieren políticas sostenidas, articulación público-privada, inversión en tecnología, formación profesional y estándares de calidad.
La experiencia italiana en segmentos textiles de alto valor no se construyó únicamente mediante la exposición de las empresas a la competencia internacional. Detrás hubo acciones estatales, redes de proveedores, capacidades de diseño, financiamiento, promoción externa y una estrategia de diferenciación. Australia, por su parte, desarrolló planes sectoriales de transformación con horizontes de varios años.
La comparación es útil porque muestra la diferencia entre una reconversión planificada y una contracción provocada por la falta de demanda, crédito o inversión. En el primer caso, las empresas cambian de producto, mejoran procesos y acceden a nuevos mercados. En el segundo, cierran plantas, pierden trabajadores calificados y abandonan proveedores que luego son difíciles de reconstruir.
El economista Bernardo Kosacoff advirtió sobre la importancia de preservar activos acumulados durante décadas, entre ellos equipos de ingeniería, capacidades empresariales, redes de proveedores y conocimiento operativo. Esos activos no siempre aparecen en las estadísticas mensuales, pero determinan si una industria puede responder cuando mejoran las condiciones macroeconómicas.
La opinión del secretario de Coordinación Productiva, Pablo Lavigne, acerca de que no existe una mejor política industrial que la ausencia de política industrial expresa una posición definida sobre el papel del Estado. La discusión, sin embargo, no elimina la necesidad de resolver problemas concretos de infraestructura, financiamiento, energía, capacitación, comercio exterior y previsibilidad regulatoria.
La menor actividad fabril también reduce carga para transporte y puertos
El impacto operativo de la crisis industrial se extiende a la cadena de suministro. Una baja en la fabricación implica menos movimientos de materias primas hacia las plantas, menor despacho de productos terminados y una utilización más baja de camiones, depósitos, centros de distribución y servicios de manipuleo. En los corredores que conectan parques industriales con puertos, la menor circulación puede afectar frecuencias, costos unitarios y disponibilidad de servicios.
Para los puertos, la pérdida de diversidad manufacturera puede ser tan relevante como la caída de los volúmenes. Una terminal que recibe cargas de múltiples industrias tiene más posibilidades de equilibrar temporadas y sostener servicios regulares. Si la actividad se concentra en pocos complejos exportadores, crece la exposición a cambios de precios internacionales, restricciones sectoriales o problemas puntuales de producción.
Los exportadores industriales enfrentan, además, una combinación compleja: costos energéticos elevados, financiamiento caro, menor escala y competencia externa. Los importadores pueden encontrar una oferta más amplia, pero también deben considerar tiempos, stocks y la posibilidad de que proveedores locales reduzcan su capacidad de entrega. Para transportistas y operadores logísticos, la incertidumbre dificulta planificar flota, personal y contratos de largo plazo.
La recaudación fiscal también queda comprometida. El análisis sostiene que aproximadamente un tercio de la recaudación del IVA proviene de la industria, frente a participaciones mucho menores del agro y la minería. Por eso, una contracción fabril prolongada puede reducir ingresos públicos, incluso si algunos complejos agropecuarios o mineros muestran dinamismo. La sustitución no es automática: cada sector genera empleo, impuestos, proveedores y demandas logísticas diferentes.
El escenario plantea una decisión estratégica para la Argentina. La apertura y la competencia pueden impulsar eficiencia, pero la pérdida acelerada de capacidades industriales puede limitar la productividad futura y la integración exportadora. La evolución de la actividad dependerá de si las empresas logran recuperar escala, acceder a inversión y encontrar mercados, y de si el Estado consigue coordinar condiciones que permitan sostener una transformación productiva sin desarmar las capacidades existentes.
Preguntas frecuentes
¿Cuánto cayó la producción industrial argentina en julio?
La producción industrial manufacturera cayó 5% mensual en la serie desestacionalizada y 4,9% interanual en julio, según el índice del Indec.
¿Qué sectores industriales registraron las mayores bajas?
Las mayores caídas correspondieron a maquinaria y equipo, textiles y otros equipos, aparatos e instrumentos. También retrocedieron con fuerza los vehículos automotores y las autopartes.
¿Cómo afecta la caída industrial al transporte y los puertos?
Una menor producción reduce los movimientos de insumos y bienes terminados, la demanda de camiones y depósitos, y el volumen de cargas que puede llegar a las terminales portuarias para su exportación.

Más noticias de este autor
Últimas en Pesca
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
2 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Más que mirar sólo el porcentaje mensual, habría que seguir la serie por sectores y regiones: no es lo mismo una automotriz exportadora que una pyme metalúrgica orientada al mercado interno. También sería útil medir cuánto cae el movimiento de cargas, la ocupación de depósitos y los despachos portuarios. Ahí se ve rápido si la reconversión es real o apenas ajuste.
Es un punto clave: el promedio mensual puede ocultar diferencias muy fuertes entre ramas y territorios. Cruzar producción con cargas ferroviarias y viales, ocupación de depósitos, despachos portuarios y empleo permitiría distinguir una reconversión exportadora de una simple contracción. También ayudaría seguir esos datos por cadena productiva, porque una caída en proveedores puede anticipar problemas mayores en sectores líderes. También puede complementarse con Petróleo e inteligencia artificial sacuden mercados y elevan la tensión financiera.