
ARCA elimina permisos previos para destruir documentación aduanera vencida
La Resolución General 5900/2026 modifica el régimen de archivo y destrucción de documentación aduanera. Las empresas podrán eliminar papeles prescriptos sin autorización previa de ARCA, aunque deberán conservarlos si existe un trámite administrativo o judicial abierto.
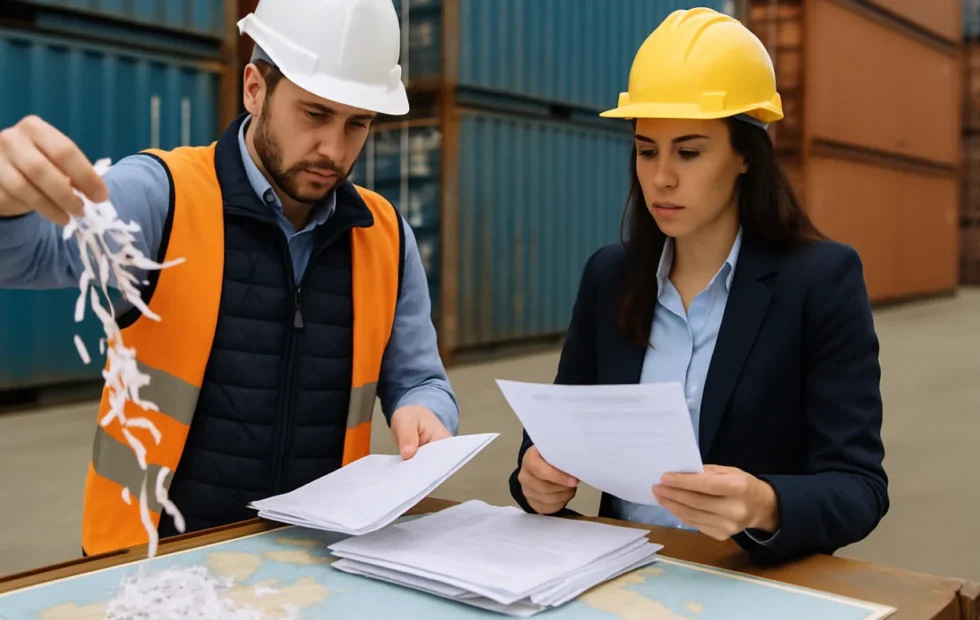
La Agencia de Recaudación y Control Aduanero (ARCA) eliminó la autorización previa, el aviso anticipado y la presencia de un veedor para que importadores y exportadores destruyan documentación aduanera cuyo plazo legal de conservación ya haya vencido. El cambio fue establecido por la Resolución General 5900/2026, publicada el 24 de septiembre en el Boletín Oficial, y transfiere al declarante la responsabilidad de verificar que los documentos puedan ser eliminados sin afectar una fiscalización, un reclamo o un expediente pendiente.
La Agencia de Recaudación y Control Aduanero (ARCA) modificó de manera sustancial el régimen aplicable al archivo, la digitalización y la destrucción de documentación vinculada con operaciones de comercio exterior. Desde la entrada en vigencia de la Resolución General 5900/2026, los importadores, exportadores y demás declarantes que actúan como depositarios fieles podrán destruir los documentos aduaneros una vez cumplido el plazo de prescripción, sin solicitar una autorización previa al organismo.
Según Fuente original, la información se basa en ARCA desregula trámites aduaneros para facilitar el comercio exterior.
En la cobertura de La CAC respaldó a Fadeeac contra los cobros al transporte pesado en Ramallo se abordó un aspecto relacionado con este tema.
La medida alcanza a la documentación que las empresas deben conservar como respaldo de cada destinación aduanera. Facturas comerciales, documentos de transporte, certificados, permisos, constancias y demás antecedentes de una operación pueden permanecer archivados durante años, incluso cuando ya no existe una obligación fiscal vigente. El nuevo esquema busca reducir ese costo operativo y trasladar al operador la decisión sobre el momento y el método de destrucción.
La reforma no significa que toda documentación pueda eliminarse inmediatamente ni que desaparezca la obligación de conservar respaldos. La responsabilidad del declarante continúa vigente durante el período legal correspondiente y se extiende cuando la operación está relacionada con un procedimiento administrativo o judicial que todavía no concluyó. Por esa razón, la aplicación de la norma exige revisar cada expediente antes de disponer la destrucción.
ARCA elimina permisos previos destruir: Qué cambia con la Resolución General 5900/2026
Hasta la entrada en vigencia de la nueva resolución, el depositario fiel debía atravesar un circuito específico para destruir documentación cuyo plazo de guarda había terminado. El procedimiento incluía el pedido de autorización ante la Aduana, una comunicación previa y la eventual intervención de un veedor del organismo para comprobar que los papeles fueran destruidos.
Ese mecanismo generaba tareas adicionales para las compañías y también demandaba recursos de la administración aduanera. Según los fundamentos de la resolución, el sistema implicaba una carga operativa y económica que no resultaba necesaria cuando la documentación ya había superado el período durante el cual el Fisco podía ejercer sus facultades de control o reclamo.
Con el nuevo régimen, el declarante puede disponer de la documentación una vez cumplida la prescripción y elegir el procedimiento que considere adecuado. ARCA ya no debe aprobar previamente la destrucción ni enviar un representante para presenciarla. En consecuencia, el archivo físico puede reducirse sin esperar una respuesta administrativa, siempre que la empresa haya realizado antes la verificación correspondiente.
La decisión queda bajo responsabilidad del declarante
La simplificación no elimina los riesgos asociados con una decisión incorrecta. El operador debe poder demostrar que la documentación destruida correspondía a una operación cuyo plazo legal había finalizado y que no existían actuaciones pendientes. La ausencia de una autorización previa no impide que ARCA solicite explicaciones o antecedentes si posteriormente surge una fiscalización.
En la práctica, las empresas deberán fortalecer sus propios controles internos. La fecha de oficialización de la destinación, el tipo de operación, los plazos aplicables y la existencia de reclamos o sumarios son elementos que deberían quedar registrados antes de eliminar cualquier soporte. También será relevante conservar constancias sobre el proceso de destrucción y sobre la documentación digital que permanezca disponible.
Prescripción aduanera: el punto que define cuándo pueden eliminarse los papeles
El eje de la Resolución 5900/2026 es la prescripción. Se trata del momento a partir del cual el Fisco pierde la posibilidad de reclamar o auditar determinados aspectos de una operación aduanera, de acuerdo con los plazos y condiciones establecidos por la normativa aplicable. Mientras ese período se encuentra vigente, el depositario fiel debe conservar la documentación en las condiciones exigidas.
La prescripción no debe confundirse con el simple paso del tiempo desde una importación o una exportación. En determinadas circunstancias, actuaciones administrativas, reclamos, investigaciones o procesos judiciales pueden afectar el análisis del plazo. Por ese motivo, la empresa no debería tomar como único criterio el año de la operación ni aplicar una eliminación automática basada en una fecha genérica.
El cambio normativo permite que, una vez verificado el vencimiento del plazo y descartada la existencia de actuaciones abiertas, el declarante determine cómo destruir los documentos. Puede utilizar procesos internos o recurrir a un tercero especializado. La resolución no establece un método único, pero mantiene la necesidad de preservar la trazabilidad suficiente para responder ante eventuales requerimientos vinculados con operaciones que todavía deban ser acreditadas.
Archivo digital y prestadores especializados para conservar la trazabilidad
La norma mantiene dos alternativas principales para los operadores. La primera consiste en que la propia empresa digitalice y conserve la documentación mediante sus sistemas internos. La segunda permite contratar a un Prestador de Servicios de Archivo y Digitalización (PSAD), figura habilitada para realizar tareas de guarda, conversión y administración documental.
El uso de archivos digitales puede ser especialmente relevante para compañías que manejan un volumen elevado de destinaciones, como importadores industriales, exportadores agropecuarios, operadores logísticos, agentes vinculados con depósitos fiscales y empresas que intervienen en cadenas de abastecimiento internacionales. La digitalización facilita la búsqueda por número de destinación, fecha, cliente, mercadería o medio de transporte, y reduce la dependencia de depósitos físicos.
Sin embargo, digitalizar no equivale únicamente a escanear documentos. El sistema elegido debe permitir identificar el archivo, relacionarlo con la operación correspondiente y conservarlo durante el plazo exigible. También resulta necesario controlar los accesos, registrar modificaciones y contar con copias de respaldo. Si la documentación pierde legibilidad o no puede asociarse con la destinación correcta, la empresa podría enfrentar dificultades para responder ante un pedido de la Aduana.
Los PSAD pueden ofrecer una solución para operadores que no cuentan con infraestructura propia o que necesitan ordenar grandes volúmenes de documentación histórica. La tercerización, de todos modos, no desplaza la responsabilidad principal del declarante. El importador o exportador sigue siendo quien debe asegurarse de que el archivo cumpla con las condiciones requeridas y de que la documentación no sea destruida antes de tiempo.
Los límites: expedientes abiertos y operaciones anteriores a 2009
La Resolución General 5900/2026 fija dos límites expresos. El primero se aplica cuando la documentación está relacionada con un procedimiento administrativo o judicial que continúa abierto. En esos casos, los papeles deben conservarse hasta que el proceso finalice, incluso si el plazo fiscal ordinario ya hubiera prescripto.
Esta previsión es importante para evitar que una operación quede sin respaldo durante una controversia. Una destinación puede haber superado el plazo habitual de conservación y, al mismo tiempo, formar parte de una investigación, una discusión sobre tributos, una infracción, una demanda o cualquier otra actuación que requiera consultar los antecedentes originales o sus reproducciones válidas.
El segundo límite alcanza a las operaciones anteriores al 3 de agosto de 2009. Esos documentos quedan fuera del nuevo esquema y continúan bajo el régimen de archivo del propio organismo, conforme a la Disposición 455/98 de la entonces Administración Federal de Ingresos Públicos. Por lo tanto, las empresas no deberían aplicar la nueva modalidad de manera retroactiva a toda su documentación histórica.
La adaptación dependerá de instrucciones operativas
ARCA informó que los plazos concretos y las instrucciones técnicas para que los declarantes adapten sus circuitos internos serán publicados por etapas en el micrositio “Depositario Fiel” de su portal. Esa información será necesaria para definir cómo documentar la decisión de destrucción, qué controles deben realizarse y qué requisitos deberán cumplir los archivos digitales.
Mientras se conocen esas pautas, una política prudente consiste en separar la documentación por períodos, identificar las operaciones con incidencias y mantener una matriz de control que vincule cada archivo con su destinación aduanera. También puede ser conveniente establecer autorizaciones internas para la eliminación, aunque ARCA ya no las exija, como mecanismo de gobierno documental y prevención de errores.
Una secuencia de desregulación que también alcanzó depósitos, garantías y courier
La Resolución 5900/2026 forma parte de una serie de cambios que ARCA viene implementando durante 2026 con el objetivo declarado de simplificar procedimientos de comercio exterior. La Resolución General 5845, dictada en mayo, reemplazó la habilitación municipal previa para operar como depósito fiscal por una declaración jurada.
En junio, la Resolución General 5864 amplió el universo de operaciones que pueden garantizarse mediante declaración jurada en el Sistema MALVINA, en lugar de utilizar necesariamente un aval bancario o una póliza de caución. En julio, la Resolución General 5884 rediseñó el ingreso de envíos postales y courier bajo la modalidad puerta a puerta.
El nuevo régimen de archivo aborda una etapa menos visible que la habilitación de un depósito, la presentación de una garantía o el ingreso de una encomienda, pero que tiene efectos cotidianos sobre las empresas. La conservación de documentación ocupa espacio, demanda personal, exige controles y puede generar costos de almacenamiento físico o digital. Al eliminar una autorización que antes debía tramitarse ante la Aduana, ARCA reduce una instancia administrativa que no agregaba control sustantivo cuando la prescripción ya estaba cumplida.
El alcance real de la reforma dependerá de la capacidad de los operadores para ordenar sus registros y de la claridad de las instrucciones que publique el organismo. Una desregulación documental puede agilizar la gestión, pero también requiere sistemas confiables para distinguir entre expedientes liberados y operaciones que todavía deben permanecer bajo guarda.
Qué deberán revisar importadores, exportadores y operadores logísticos
Las áreas de comercio exterior, legales, contabilidad, auditoría y tecnología tendrán que coordinar la implementación. El primer paso será relevar qué documentación se conserva actualmente, dónde está archivada y a qué operación corresponde. Luego deberá verificarse la fecha aplicable, el plazo de prescripción y la existencia de trámites que impidan la destrucción.
También será necesario definir quién puede aprobar internamente una eliminación, cómo se dejará constancia de la decisión y qué respaldo digital se mantendrá. En empresas con múltiples sucursales, despachantes, depósitos o proveedores logísticos, la falta de un criterio común puede provocar que un área destruya documentos que otra todavía necesita para responder a una observación.
Los operadores que trabajen con PSAD deberían evaluar el alcance del servicio, los mecanismos de seguridad, la disponibilidad de los documentos y las condiciones para recuperar un expediente. La tercerización puede ordenar el archivo, pero no debería impedir el acceso rápido a la información cuando una autoridad solicite antecedentes de una importación o exportación.
Para los despachantes de aduana y los responsables de documentación, la reforma también modifica la conversación con sus clientes. Será importante explicar que el permiso previo dejó de ser obligatorio, pero que la decisión debe basarse en una revisión concreta de cada operación. La simplificación no convierte la destrucción en un acto automático ni elimina la necesidad de conservar documentos asociados con litigios o procedimientos abiertos.
Menos archivo físico, pero más control interno para la cadena logística
En términos operativos, la norma puede liberar espacio en depósitos documentales y reducir tiempos administrativos para importadores, exportadores, agentes de carga y otros participantes de la cadena logística. La eliminación de papeles vencidos también puede facilitar la migración hacia modelos de gestión documental digital, especialmente en compañías que operan con grandes cantidades de destinaciones.
El beneficio para el comercio exterior argentino estará condicionado a una aplicación ordenada. Si las empresas logran identificar con precisión qué expedientes están liberados, podrán reducir costos sin afectar la trazabilidad de las operaciones. Si no cuentan con controles adecuados, el riesgo será perder antecedentes necesarios para una fiscalización o una controversia comercial.
La nueva regla se vincula con otros desafíos de la modernización aduanera, como la interoperabilidad entre sistemas, la disponibilidad de documentos electrónicos y la coordinación entre operadores privados y organismos públicos. En ese marco, puede resultar útil consultar también los contenidos sobre logística y gestión documental y las novedades de comercio exterior argentino que afectan los circuitos de importación y exportación.
La información original sobre la medida fue publicada por GlobalPorts. La Resolución General 5900/2026 abre una etapa en la que el Estado reduce la intervención previa sobre la destrucción de documentación, pero exige a los declarantes mayor capacidad para controlar sus propios archivos y justificar cada decisión.
Preguntas frecuentes
¿Qué trámite elimina ARCA con la Resolución 5900/2026?
Elimina la autorización previa, el aviso anticipado y la presencia obligatoria de un veedor para destruir documentación aduanera cuyo plazo legal de conservación ya venció.
¿La empresa puede destruir cualquier documento de una operación antigua?
No. Primero debe verificar que se haya cumplido la prescripción y que no exista un procedimiento administrativo o judicial abierto relacionado con la operación.
¿Quién queda responsable por la destrucción de la documentación?
La responsabilidad queda en manos del declarante que actúa como depositario fiel. ARCA ya no autoriza previamente la destrucción, pero puede requerir explicaciones o antecedentes cuando corresponda.

Más noticias de este autor
Últimas en Comercio Exterior
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
Sin comentarios todavía
Sé el primero en dejar tu opinión sobre esta nota.