
Petróleo e inteligencia artificial sacuden los mercados y complican a la Argentina
El crudo Brent alcanzó los US$ 110 mientras el Nasdaq cayó 2,1% por las dudas sobre la rentabilidad de la inteligencia artificial. La presión internacional elevó el riesgo argentino, aunque el BCRA sumó reservas y mantuvo estable al mercado cambiario.
El petróleo y las dudas sobre el rendimiento de las inversiones vinculadas con la inteligencia artificial volvieron a alterar a los mercados internacionales, con consecuencias directas sobre la inflación, el costo del financiamiento y la percepción de riesgo de países como la Argentina. El barril de Brent subió 4,1% hasta los US$ 110, mientras el Nasdaq retrocedió 2,1% en su peor jornada de los últimos cuatro meses. En el plano local, el Banco Central compró US$ 68 millones, elevó las reservas brutas por encima de los US$ 50.200 millones y sostuvo una relativa calma cambiaria, aunque las acciones y los bonos argentinos perdieron firmeza.
Los mercados financieros comenzaron a transitar una etapa de mayor cautela por la coincidencia de dos factores que afectan tanto a las economías desarrolladas como a los países emergentes. Por un lado, las tensiones militares en Medio Oriente y la guerra entre Rusia y Ucrania impulsaron nuevamente el precio internacional del petróleo. Por otro, los balances de empresas vinculadas con la inteligencia artificial alimentaron dudas sobre si las ganancias actuales justifican el volumen de inversiones que está recibiendo el sector.
Según Fuente original, la información se basa en Los dos cucos de 2026 siguen alterando a todos los mercados.
En la cobertura de Mitsui busca GNL para abastecer la inteligencia artificial, pero Argentina LNG aún se abordó un aspecto relacionado con este tema.
En la cobertura de Argentina y Emiratos negocian un acuerdo impulsado por el proyecto de GNL se abordó un aspecto relacionado con este tema.
La combinación de energía más cara y activos tecnológicos bajo presión tiene efectos que exceden a las bolsas. El encarecimiento del crudo puede trasladarse a combustibles, transporte, generación eléctrica, fertilizantes y costos industriales. Al mismo tiempo, una corrección en las compañías tecnológicas reduce el apetito global por activos de riesgo y encarece el acceso al financiamiento para gobiernos y empresas con menor calificación crediticia. En ese escenario, la Argentina vuelve a quedar expuesta por su elevada sensibilidad a los movimientos internacionales.
Para ampliar el contexto, también puede leerse Petróleo e inteligencia artificial sacuden mercados y elevan la tensión financiera.
Petróleo inteligencia artificial sacuden mercados: El Brent volvió a niveles que modifican las cuentas energéticas
El precio del Brent, referencia internacional para buena parte de las operaciones petroleras y parámetro relevante para el desarrollo de Vaca Muerta, trepó hasta los US$ 110 por barril. La suba diaria fue de 4,1%, en una jornada marcada por la preocupación sobre la seguridad del suministro y la continuidad de los conflictos armados.
Cuando el petróleo aumenta con rapidez, el impacto no se limita a las estaciones de servicio. El crudo interviene directa o indirectamente en el transporte terrestre, marítimo y aéreo, en la fabricación de productos químicos, en la producción de plásticos y en una amplia variedad de procesos industriales. Para las cadenas logísticas, el combustible representa uno de los componentes más sensibles de la estructura de costos, especialmente en operaciones que requieren trasladar mercaderías a larga distancia.
En la Argentina, un precio internacional elevado puede generar beneficios para las empresas exportadoras de hidrocarburos y mejorar el ingreso de divisas, pero también puede elevar los costos internos de energía y transporte. El resultado depende de la evolución de la producción, de las necesidades de importación, de la regulación local y de la capacidad de infraestructura para evacuar el crudo y el gas hacia refinerías, plantas de procesamiento o mercados externos.
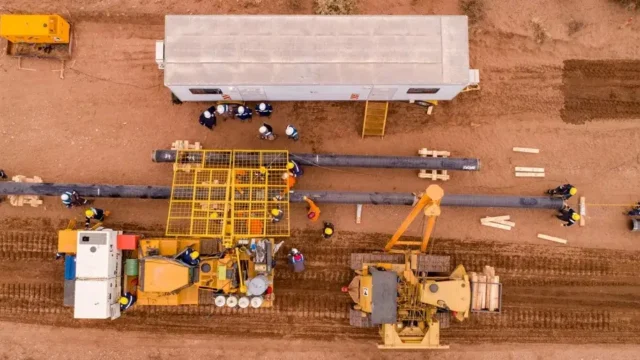
El desempeño de Vaca Muerta, los oleoductos, las terminales de despacho y los proyectos de ampliación de capacidad adquieren así una importancia adicional. No se trata solamente de producir más, sino de contar con sistemas de transporte y almacenamiento capaces de sostener exportaciones sin generar cuellos de botella. Para conocer el contexto de la infraestructura vinculada con el comercio exterior, puede consultarse la cobertura sobre logística y operaciones de transporte publicada por AGENDA PORTUARIA.
La inteligencia artificial enfrenta una prueba de rentabilidad
El segundo foco de tensión surgió en Wall Street. Los inversores comenzaron a revisar con mayor rigor los balances de las compañías asociadas con la inteligencia artificial y a comparar sus ganancias con los montos destinados a centros de datos, procesadores, redes, sistemas de refrigeración y generación eléctrica.
La inquietud no significa que la inteligencia artificial haya perdido utilidad. El debate está relacionado con los plazos de recuperación de las inversiones y con la posibilidad de que los ingresos futuros no crezcan al ritmo que espera el mercado. La construcción de infraestructura para entrenar y operar modelos avanzados demanda grandes volúmenes de capital, energía y equipamiento especializado. Si las empresas usuarias no convierten rápidamente esas herramientas en productividad o ventas, los accionistas pueden comenzar a exigir ajustes.
Ese proceso provocó una caída superior al 2% en el Nasdaq y una pérdida estimada de más de US$ 1,2 billones en capitalización de mercado para las compañías relacionadas con el sector durante cinco ruedas. El retroceso también golpeó a otros segmentos, porque muchos fondos internacionales reducen posiciones riesgosas cuando aumenta la volatilidad.
La presión alcanza a los bancos estadounidenses, que financian parte de la expansión tecnológica y también mantienen exposición a empresas de alto crecimiento. En paralelo, la mayor demanda de minerales como cobre, níquel y aluminio se vincula con la fabricación de equipamiento, redes eléctricas, baterías y centros de procesamiento. La transición tecnológica, por lo tanto, puede sostener la demanda de insumos básicos aun cuando las acciones de las compañías tecnológicas sufran una corrección.
Inflación mayorista y energía: el traslado hacia la economía argentina
El impacto externo ya aparece reflejado en algunos indicadores locales. El índice de precios internos al por mayor registró una suba mensual de 3,2% en septiembre, la mayor variación desde abril según la información citada en la fuente original. Dentro de los componentes que presionaron el resultado se ubicó la energía, un rubro especialmente sensible a los movimientos internacionales y a las actualizaciones de costos.
La inflación mayorista funciona como una referencia para empresas industriales, distribuidores y operadores logísticos. Un aumento en ese nivel puede afectar contratos de transporte, tarifas de almacenamiento, costos de insumos y precios de bienes intermedios. El traslado hacia el consumidor final no es automático ni uniforme, ya que depende de la competencia, de la demanda y de la capacidad de cada compañía para absorber parte de la suba.
En sectores exportadores, la energía más cara puede reducir márgenes si no existe una mejora equivalente en el precio de venta internacional. En otros casos, especialmente en hidrocarburos y minerales, un contexto externo favorable puede compensar el aumento de costos y ampliar el ingreso de divisas. La diferencia entre ambos escenarios está determinada por la estructura productiva y por la participación de cada insumo en el costo total.
Más petróleo y minerales, pero granos con menor impulso
La jornada mostró un comportamiento dispar de las materias primas. El petróleo y varios metales básicos registraron subas, mientras que los granos retrocedieron en Chicago y también en el mercado de Rosario, con debilidad para la soja y el girasol. Esta combinación resulta relevante para la balanza comercial argentina, cuya evolución depende de un conjunto amplio de exportaciones.
La fuente estima que el superávit comercial podría acercarse a los US$ 28.000 millones durante el año, con exportaciones próximas a los US$ 100.000 millones. Se trata de una proyección y no de un resultado consolidado, por lo que su cumplimiento dependerá de los precios internacionales, los volúmenes embarcados, la producción local y las condiciones climáticas que afecten al complejo agroindustrial.
Un escenario de petróleo y minerales firmes puede mejorar el ingreso de divisas, pero no elimina los riesgos. Una caída de los granos, interrupciones logísticas, mayores costos de flete o restricciones comerciales podrían modificar el resultado. Para los exportadores, la diversificación entre energía, minería, agroindustria y manufacturas continúa siendo una variable determinante.
El riesgo argentino subió aunque el dólar permaneció relativamente estable
La salida internacional de activos de riesgo tuvo un efecto visible sobre los títulos argentinos. La Bolsa porteña cedió 0,3%, mientras los bonos en dólares perdieron fuerza y el riesgo país aumentó 26 puntos básicos hasta 648 unidades. La reacción refleja la sensibilidad de la deuda argentina a los cambios en las tasas internacionales y al comportamiento de los inversores globales.
La situación cambiaria fue diferente. El dólar oficial avanzó 98 centavos hasta $1.534,28; el dólar blue subió $5 hasta $1.550; el dólar MEP alcanzó $1.538,34 y el contado con liquidación terminó en $1.619,73. La brecha entre el tipo de cambio oficial y el blue fue cercana al 1%, mientras que la diferencia entre el contado con liquidación y el mayorista se ubicó en 7%.
El Banco Central compró US$ 68 millones en el mercado y sumó US$ 196 millones a las reservas durante la jornada. El stock bruto volvió a superar los US$ 50.200 millones, nivel que no se observaba desde hacía aproximadamente un mes. Esa acumulación ofrece un respaldo frente a episodios de volatilidad, aunque no impide que los bonos argentinos reaccionen ante decisiones de fondos internacionales.
El informe bancario citado también mostró una mejora en la probabilidad estimada de incumplimiento, que bajó por tercer mes consecutivo hasta 2,26% para el total del crédito al sector privado. La irregularidad crediticia se ubicó en 7,75% en agosto; la morosidad de las familias fue de 12,81% y la de las empresas alcanzó 3,8%. Estos datos reflejan una situación heterogénea: los hogares continúan bajo presión, mientras el sistema financiero mantiene indicadores que requieren seguimiento.
El Tesoro busca despejar vencimientos de corto plazo
En este contexto, el ministro de Economía, Luis Caputo, prepara una nueva conversión voluntaria de deuda. El objetivo es retirar la mayor cantidad posible de la letra vinculada al dólar que vence el 30 de octubre, identificada como D30O6, y ofrecer a los tenedores alternativas con vencimientos posteriores.
La propuesta contempla una letra con vencimiento el 30 de noviembre de 2026, otra con vencimiento el 15 de enero de 2027 y un bono con vencimiento el 30 de junio de 2027. Los tres instrumentos están vinculados al dólar estadounidense y son de cupón cero. El mecanismo busca distribuir los compromisos en distintos plazos y reducir la concentración de pagos inmediatos.
Para el mercado, el resultado del canje será una señal sobre la capacidad del Tesoro para administrar vencimientos en un período de tasas internacionales elevadas y mayor aversión al riesgo. Una aceptación amplia podría aliviar necesidades financieras de corto plazo, mientras que una adhesión limitada obligaría a conservar una parte importante de los compromisos originales.
Qué significa la volatilidad internacional para la cadena logística argentina
El movimiento del petróleo, los minerales y las tasas internacionales puede trasladarse a puertos, transportistas, exportadores e importadores mediante varios canales. Un crudo más caro eleva el costo del transporte de cargas y puede modificar las tarifas de camiones, ferrocarriles y buques. También impacta en los costos de operación de terminales que utilizan combustibles para equipos, generación de respaldo o movimientos internos.
Para los exportadores de energía, el escenario puede mejorar los ingresos, pero la ventaja depende de la capacidad de evacuación y de la disponibilidad de infraestructura. Oleoductos, almacenaje, plantas de tratamiento y terminales especializadas deben operar coordinadamente para evitar que una mayor producción quede limitada por restricciones físicas. En el caso de los minerales, la demanda asociada con redes eléctricas y centros de datos puede favorecer nuevos proyectos, aunque su desarrollo requiere inversiones, permisos y previsibilidad regulatoria.
Los importadores enfrentan una situación distinta. La combinación de fletes más caros, seguros elevados y financiamiento internacional costoso puede aumentar el valor final de insumos, maquinaria y bienes intermedios. Las empresas deben revisar plazos de entrega, cobertura cambiaria y condiciones contractuales sin suponer que la calma del dólar local elimina la volatilidad externa.
La información sobre comercio exterior, infraestructura y movimiento de cargas puede complementarse con las notas de comercio exterior y exportaciones argentinas, donde se analizan los cambios que afectan a productores, operadores y terminales.
La referencia original de este análisis fue publicada por El Economista. Los datos describen una jornada puntual, pero permiten observar cómo un conflicto energético y una corrección tecnológica pueden combinarse para modificar precios, tasas y decisiones de inversión en distintos países.
Mientras el Banco Central conserva una posición compradora y el mercado cambiario muestra movimientos acotados, la evolución de los bonos, las acciones y el riesgo país seguirá dependiendo en buena medida de las condiciones globales. Para la Argentina, el desafío consiste en aprovechar los mejores precios de la energía y los minerales sin perder de vista que el mismo escenario puede elevar la inflación, encarecer el transporte y restringir el crédito disponible.
Preguntas frecuentes
¿Por qué subió el precio del petróleo?
El Brent aumentó por las tensiones en Medio Oriente y la guerra entre Rusia y Ucrania, que elevaron la preocupación sobre la seguridad del suministro internacional.
¿Cómo afecta el petróleo caro a la Argentina?
Puede mejorar los ingresos de los exportadores de hidrocarburos, pero también elevar los costos de combustibles, transporte, energía e insumos industriales.
¿Qué provocó la caída del Nasdaq?
Los inversores comenzaron a cuestionar si las ganancias de las empresas vinculadas con la inteligencia artificial justifican el volumen de inversiones que reciben.

Más noticias de este autor
Últimas en Ambiente y Energía
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
Sin comentarios todavía
Sé el primero en dejar tu opinión sobre esta nota.