
La producción y exportación automotriz cayeron en junio y el semestre cerró
La industria automotriz argentina registró en junio una caída del 13,6% interanual en producción y del 1,7% en exportaciones, según ADEFA. El primer semestre muestra una baja del 18,3% frente a 2025.
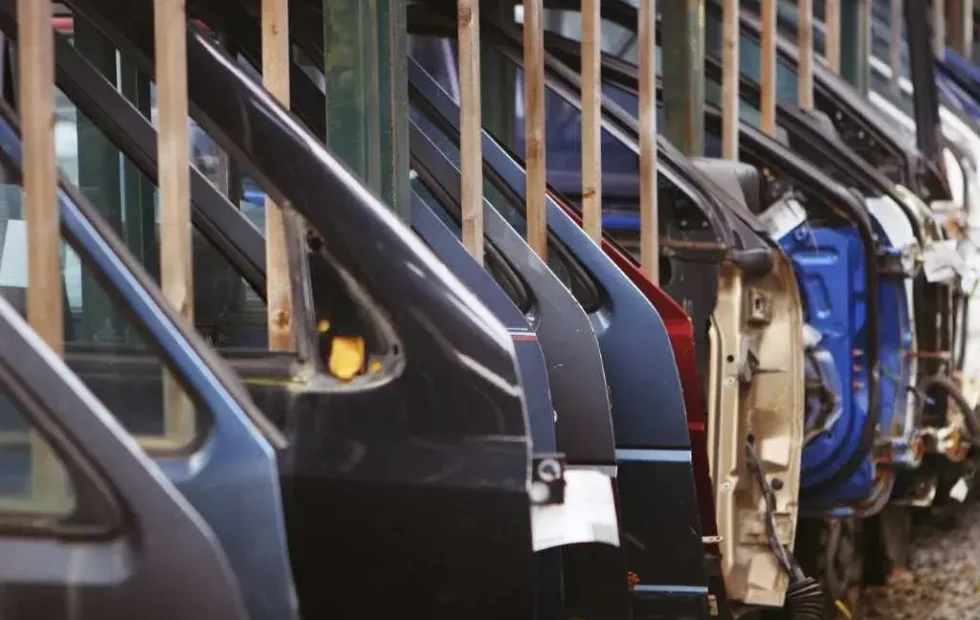
La producción automotriz en la Argentina cerró junio con 37.029 unidades fabricadas, lo que implicó una baja del 1,9% respecto de mayo y del 13,6% en la comparación interanual. De acuerdo con el informe de la Asociación de Fábricas de Automotores (ADEFA), las exportaciones también retrocedieron y el primer semestre del año dejó señales mixtas en ventas internas y externas.
La industria automotriz argentina cerró el primer semestre de 2026 con un desempeño inferior al de 2025. Según el reporte oficial de la Asociación de Fábricas de Automotores (ADEFA), en junio se produjeron 37.029 vehículos entre automóviles y comerciales livianos. La cifra muestra una merma del 1,9% frente a mayo y del 13,6% en relación con el mismo mes del año anterior.
Según Fuente original, la información se basa en Junio cerró con bajas en la producción y exportación de vehículos.
En la cobertura de El déficit comercial con Brasil cayó a su nivel más bajo en una década se abordó un aspecto relacionado con este tema.
producción exportación automotriz cayeron junio: Producción en retroceso y ritmo de ajuste
Durante los primeros seis meses de 2026, las terminales locales completaron 204.658 unidades, lo que implicó una retracción del 18,3% frente al mismo período del año pasado. Pese al repunte intermensual de las ventas internas, las líneas de montaje operaron con menor intensidad por la adecuación a nuevos modelos y la reorganización de turnos productivos.
El dato confirma una tendencia de reacomodamiento que se inició a fines de 2025, cuando las automotrices comenzaron a revisar sus planes de producción ante la menor demanda regional y la adecuación de inventarios. El sector también enfrenta costos de financiamiento elevados y un acceso limitado a insumos importados, elementos que incidieron en los volúmenes mensuales.
Para ampliar el contexto, también puede leerse El IUSM abrió la Diplomatura en Operatoria y Gestión del Transporte Aduanero.
Comercio exterior en terreno negativo
En junio se exportaron 22.373 vehículos, cifra que representa una baja del 11,3% respecto de mayo y del 1,7% frente a junio del año pasado. El acumulado semestral alcanzó 126.893 unidades, apenas 2,1% menos que en 2025. La merma fue leve, pero muestra el impacto de una demanda regional más moderada y de las variaciones cambiarias que afectaron la competitividad en mercados vecinos.
El Mercosur continúa siendo el principal destino de los vehículos argentinos, con Brasil como comprador dominante. Sin embargo, la evolución del tipo de cambio real y los costos logísticos hacia puertos como Zárate y Campana influyen en la rentabilidad de las operaciones. En menor medida, Chile, Perú y Colombia mantuvieron su participación dentro del mix exportador.
Ventas internas con señales de reactivación
Las ventas mayoristas a concesionarios sumaron 44.096 unidades en junio, un incremento del 22,5% respecto de mayo. No obstante, el volumen fue 26,3% inferior al del mismo mes del año anterior. En el acumulado enero-junio, las entregas a la red totalizaron 228.129 unidades, una caída interanual del 23,7%.
El repunte mensual reflejó un leve cambio en el ánimo del mercado interno, acompañado por promociones y planes de financiación ofrecidos por fábricas y bancos. Pese a ello, los concesionarios advierten que la recuperación aún es frágil y depende de la estabilidad macroeconómica y del poder adquisitivo de los consumidores.
Declaraciones y visión de la industria
Rodrigo Pérez Graziano, presidente de ADEFA, sostuvo que la industria local atraviesa un proceso de recomposición más lento que el nivel de demanda. También valoró la reciente reducción de los derechos de exportación anunciada por el Gobierno Nacional, al considerar que constituye un incentivo para mejorar la competitividad externa. El dirigente señaló la necesidad de que provincias y municipios acompañen con menores cargas impositivas para consolidar un esquema industrial sostenible.
El directivo subrayó que la suba del 22,5% en las ventas de junio frente a mayo es una señal positiva, aunque el semestre cerró en terreno contractivo. La expectativa se centra en una posible recuperación durante el segundo semestre, en la medida en que se normalice el acceso al crédito y se mantenga la estabilidad cambiaria.
Contexto del sector automotor argentino
La industria automotriz representa una de las principales ramas manufactureras del país, con fuerte integración regional y relevancia exportadora. Genera empleo directo e indirecto en complejos industriales situados en Buenos Aires, Córdoba, Santa Fe y Tucumán. Las terminales combinan producción local de partes con importaciones de componentes específicos, lo que vincula al sector con la dinámica del comercio exterior argentino.
La menor producción también repercute en proveedores de autopartes, transporte de cargas y terminales portuarias desde donde se despachan vehículos hacia América Latina. La terminal de Zárate, por ejemplo, canaliza alrededor del 70% de las exportaciones automotrices. Una reducción temporal del flujo obliga a reprogramar operaciones logísticas y afecta ingresos por servicios de estiba y almacenamiento.
El desafío inmediato radica en equilibrar la capacidad instalada con la demanda externa. Las empresas buscan optimizar costos de transporte terrestre y marítimo, mientras analizan nuevas estrategias de abastecimiento para reducir tiempos de entrega. En ese sentido, la infraestructura logística cobra protagonismo en la competitividad del complejo automotor argentino.
Impacto logístico y portuario de la menor producción
La merma en la producción y exportación automotriz tiene consecuencias directas sobre la logística nacional. Menos vehículos para despachar implican menor movimiento de buques ro-ro en puertos especializados y menor utilización de depósitos fiscales. También se registra un descenso en el transporte terrestre hacia terminales marítimas, lo cual repercute en transportistas y operadores de servicios complementarios.
En Zárate, Campana y Bahía Blanca, los operadores ajustaron frecuencias y planillas de embarque para adecuarse al menor flujo. Esa menor actividad puede afectar ingresos municipales y provinciales vinculados a tasas portuarias, aunque la situación podría revertirse si el segundo semestre muestra recuperación.
Perspectivas para el segundo semestre
El sector confía en que la estabilidad cambiaria y la baja gradual de las tasas de interés permitan recomponer el financiamiento de la demanda. A ello se suman las nuevas inversiones en plataformas híbridas y eléctricas que se pondrán en marcha entre 2026 y 2027. Si bien el corto plazo sigue condicionado por la coyuntura regional, las empresas sostienen que la reducción de tributos a la exportación y la mejora en la infraestructura de transporte podrían fortalecer el desempeño del bloque automotor.
En este escenario, la coordinación entre industria, Estado y proveedores logísticos será decisiva para recuperar volúmenes sostenibles de producción y exportación, claves para el equilibrio del comercio exterior argentino y el funcionamiento de los puertos especializados.
Preguntas frecuentes
¿Cuántos vehículos se produjeron en junio de 2026?
Según ADEFA, la producción alcanzó 37.029 unidades, 13,6% menos que en junio de 2025.
¿Qué pasó con las exportaciones automotrices?
Las exportaciones totalizaron 22.373 unidades, con una baja interanual del 1,7%.
¿Cómo evolucionaron las ventas mayoristas?
En junio crecieron 22,5% frente a mayo, aunque siguen por debajo del registro de 2025.

Más noticias de este autor
Últimas en Comercio Exterior
Para ampliar el contexto
Seguí la cobertura de Agenda Portuaria sobre puertos, logística, comercio exterior, campo, pesca y energía en Argentina y la región.
4 comentarios en esta nota
Sumate al debate sobre esta cobertura del sector portuario y logístico.
Se nota que el bajón en la producción pega fuerte, sobre todo por la falta de insumos y la situación interna. Pero me pregunto si las terminales no podrían aprovechar más los acuerdos con Brasil o México para compensar la caída local. ¿O ya están al límite con esos mercados?
Buena observación. En efecto, los acuerdos con Brasil y México ya se usan al máximo, sobre todo en autopartes y modelos con cupos específicos. La limitación principal hoy pasa por costos, tipo de cambio y disponibilidad de partes importadas. Algunas terminales buscan nuevos mercados en la región, pero en volúmenes todavía modestos.
Más que mirar junio aislado, habría que seguir la serie completa y separar producción, exportaciones y ventas internas. Una baja semestral del 18,3% ya marca un cambio de tendencia importante, sobre todo por el impacto en autopartistas y logística. ¿Cuánto de esta caída responde a menor demanda externa y cuánto a problemas de costos o competitividad local?
Coincido: la lectura del semestre permite ver mejor el cambio de tendencia y sus efectos sobre autopartistas, transporte y comercio exterior. La caída combina menor demanda y ajustes de inventarios en algunos mercados, con costos internos, restricciones y pérdida de competitividad que afectan la producción local. La evolución de Brasil y del tipo de cambio será clave para distinguir ambos factores.